El BCRA reforma su carta orgánica con aval condicionado del BIS
Think tank de bancos centrales aprueba nueva normativa que limita emisión discrecional, pero advierte sobre riesgos de captura. Análisis desde Hayek y Public Choice.
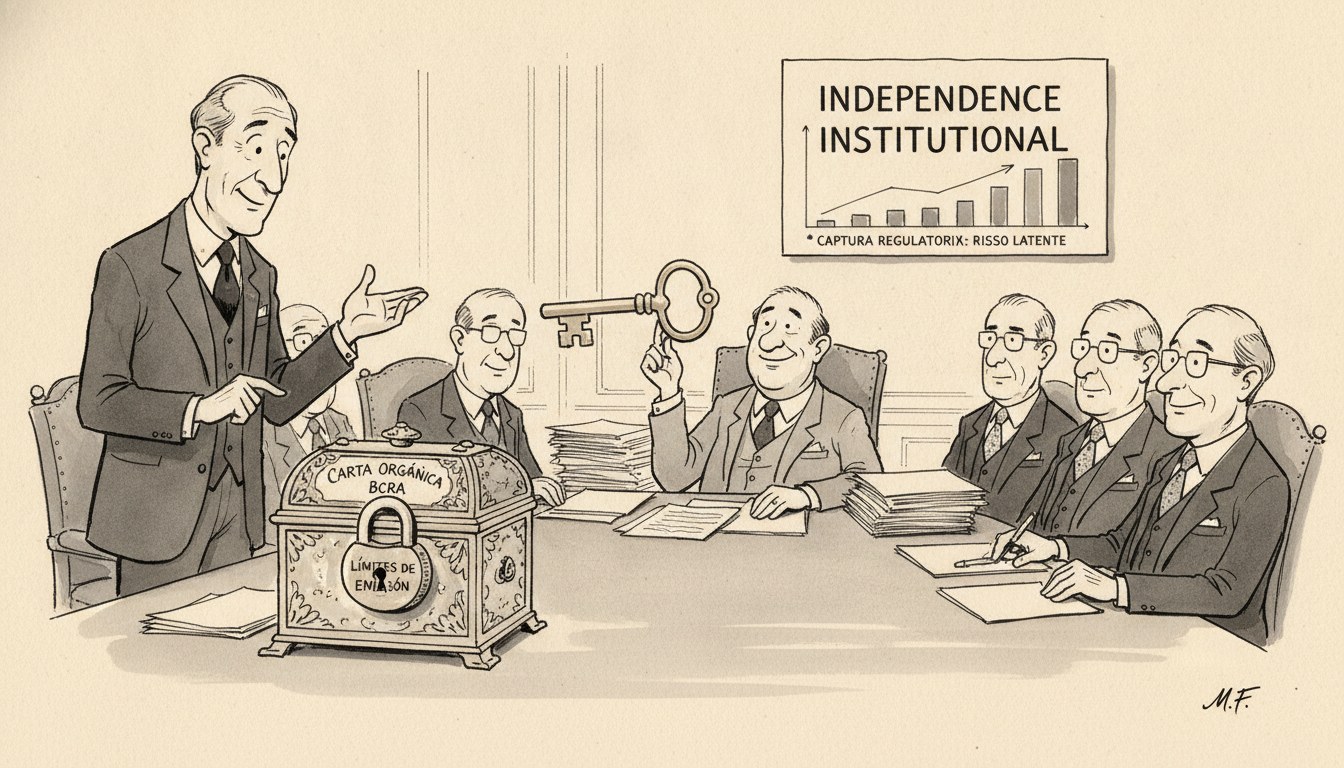
La agenda
El Banco de Pagos Internacionales (BIS, por sus siglas en inglés) emitió un dictamen favorable sobre la nueva Carta Orgánica del Banco Central de la República Argentina (BCRA), aprobada por el Congreso en agosto de 2026, según reportó Ámbito. El documento, que entrará en vigencia en octubre próximo, introduce límites estrictos a la emisión monetaria y establece un nuevo esquema de independencia institucional.
La reforma prohíbe al BCRA financiar al Tesoro Nacional mediante adelantos transitorios o compras directas de deuda pública, excepto en situaciones de “extrema emergencia nacional” definidas por ley específica del Congreso. Además, elimina la facultad discrecional del directorio para determinar tasas de interés, reemplazándola por una regla automática basada en la evolución de un índice de precios al consumidor de medición mensual.
El BIS, organismo que coordina política monetaria entre múltiples bancos centrales a nivel global, destacó en su informe que la nueva normativa “reduce significativamente los espacios de discrecionalidad monetaria” y “alinea al BCRA con estándares internacionales de autonomía institucional”. Sin embargo, condicionó su éxito a dos factores críticos: la efectiva aplicación de las sanciones previstas para directores que violen los límites de emisión, y la resistencia del diseño institucional frente a presiones políticas de corto plazo, según detalló Ámbito.
El organismo también advirtió sobre un punto específico: la carta mantiene la facultad del Poder Ejecutivo de designar al presidente y vicepresidente del BCRA, aunque requiere acuerdo del Senado con mayoría de dos tercios. Esta atribución, señala el BIS, podría derivar en “capturas regulatorias sutiles” si los nombramientos responden a criterios políticos en lugar de técnicos.
El análisis liberal
La nueva Carta Orgánica del BCRA representa un movimiento institucional hacia lo que Hayek describió como “desnacionalización del dinero” —no en su versión radical de competencia entre monedas privadas, sino en su variante intermedia: reducir la capacidad del Estado de manipular discrecionalmente la oferta monetaria. En La desnacionalización del dinero (1976), Hayek argumentó que el monopolio estatal sobre la emisión genera incentivos perversos que conducen sistemáticamente a la inflación, porque ningún gobierno resiste la tentación de financiar gasto corriente mediante la emisión cuando enfrenta presiones políticas inmediatas. La prohibición de adelantos transitorios al Tesoro ataca ese incentivo en su raíz institucional: si el banco central no puede crear dinero para el gobierno, el gobierno tiene que conseguir los recursos por la vía fiscal o crediticia, donde las restricciones son más visibles y las consecuencias más inmediatas.
Mises, en La teoría del dinero y del crédito (1912), estableció la distinción entre expansión monetaria que responde a aumento de la demanda de dinero —compatible con estabilidad de precios— y expansión que inyecta crédito por encima de lo que el ahorro voluntario justificaría, generando ciclos de auge artificial seguidos de corrección. La regla automática de tasas basada en inflación observada intenta limitar ese segundo tipo de expansión: si la tasa se ajusta mecánicamente a la variación de precios, el directorio pierde la facultad de mantener crédito barato cuando la economía ya está mostrando señales de recalentamiento. Es una solución de segunda mejor —Mises hubiera preferido un patrón oro que eliminara por completo la discrecionalidad— pero en el marco de un banco central con monopolio de emisión, una regla predecible es superior a la discrecionalidad ilustrada.
El punto de quiebre del diseño está en lo que Buchanan y Tullock llamaron, en El cálculo del consenso (1962), el problema de las reglas de decisión colectiva. Una reforma institucional que limite el poder de un organismo estatal sólo es creíble si el costo político de violarla es más alto que el beneficio de hacerlo. La carta establece sanciones para directores que autoricen emisión por encima de los límites, pero mantiene intacta la facultad presidencial de designar autoridades con simple acuerdo senatorial calificado. Esa combinación crea un punto vulnerable: un gobierno con respaldo legislativo suficiente puede nombrar directores dispuestos a estirar los límites, y las sanciones —que operan ex post— pueden llegar tarde para evitar el daño.
Stigler demostró en La teoría de la regulación económica (1971) que los organismos reguladores tienden a ser capturados por los actores que deberían regular, especialmente cuando el regulador depende del gobierno para sus nombramientos y presupuesto. El BIS advierte precisamente sobre eso: una captura regulatoria sutil no requiere que un director viole explícitamente la carta; basta con que interprete los márgenes de maniobra —la cláusula de “emergencia nacional”, por ejemplo— de manera favorable al gobierno de turno. La experiencia argentina con leyes de presupuesto que establecen límites de déficit y luego se modifican o incumplen sin consecuencias reales muestra que el diseño institucional solo funciona si el sistema político enfrenta costos reales por desviarse.
Hay una lectura rival de este movimiento que no se puede descartar: que la reforma es un gesto cosmético para mejorar la calificación crediticia del país sin intención real de aplicarla cuando aprieten las presiones fiscales. En esa lectura, el aval del BIS es precisamente lo que el gobierno busca —un sello de aprobación internacional que reduzca el riesgo país— mientras que los límites efectivos se flexibilizan en la práctica mediante interpretaciones administrativas o leyes de emergencia posteriores. La historia argentina tiene ejemplos de reformas institucionales alabadas por organismos internacionales que duraron hasta la primera crisis fiscal seria.
La lectura favorable, en cambio, apuesta a que el costo reputacional de violar una carta orgánica con respaldo del BIS es lo suficientemente alto como para generar un punto de no retorno. En esa lectura, el gobierno está atando sus propias manos para señalizar compromiso creíble con estabilidad monetaria de largo plazo, sabiendo que ningún inversor confía en promesas que no estén respaldadas por restricciones institucionales verificables. Friedman argumentó repetidamente que las reglas monetarias automáticas son superiores a la discrecionalidad porque eliminan la tentación de ajustar la política “según las circunstancias”, que invariablemente deriva en acomodación inflacionaria.
Descarto la primera lectura —reforma cosmética— porque la prohibición de adelantos transitorios tiene efectos inmediatos y verificables: si el Tesoro necesita financiamiento y el BCRA no puede dárselo, el gobierno tiene que salir al mercado o ajustar el gasto, y ambas opciones son políticamente costosas. Un gesto cosmético no se diseña con esa capacidad de mordida. Pero tampoco descarto por completo el riesgo de captura que el BIS señala: la carta limita la discrecionalidad operativa del banco central, pero no toca los mecanismos de nombramiento político de sus autoridades, y ahí queda espacio para que un gobierno con respaldo legislativo suficiente instale una línea de directores que interprete los límites con generosidad.
La predicción que registro es esta: si en el plazo de un año el BCRA emite por encima del límite establecido en la carta (crecimiento de base monetaria superior a la inflación acumulada más variación del PIB) sin que se apliquen las sanciones previstas para los directores responsables, la reforma habrá fracasado en su objetivo de limitar discrecionalidad, independientemente del aval del BIS. Métrica: base monetaria reportada por el BCRA vs. índice de precios del INDEC, ambos de acceso público mensual. Plazo: septiembre 2027.
Quién gana y quién pierde
Ganan los tenedores de activos en pesos a mediano plazo —bonos del Tesoro, plazo fijo, contratos nominales— si la reforma efectivamente limita la emisión: menos inflación futura significa que el poder adquisitivo del dinero se mantiene mejor. También ganan los acreedores externos del país, porque un banco central sin facultad de monetizar déficit reduce el riesgo de default inflacionario. El sector exportador pierde el colchón de la devaluación por emisión: si el BCRA no puede expandir oferta monetaria para comprar dólares, la presión sobre el tipo de cambio real recae en precios internos y salarios, no en depreciación nominal.
Pierde el Tesoro Nacional, que ahora tiene que financiar cualquier brecha fiscal mediante deuda colocada en mercado o ajuste de gasto, sin el recurso de girarle al banco central. Eso traslada el costo político del déficit del ámbito monetario —inflación que licúa salarios y ahorro— al ámbito fiscal —suba de tasas de interés por mayor demanda de crédito, o recorte de programas de gasto— donde las consecuencias son más inmediatas y los responsables más identificables.
Los directores del BCRA nombrados bajo la nueva carta enfrentan un trade-off: tienen menos margen de maniobra para acomodar presiones políticas, pero también tienen un respaldo institucional más sólido para resistirlas. Si un ministro de Economía llama para pedir emisión y la carta lo prohíbe, el director puede decir “no puedo” en lugar de “no quiero”, y esa diferencia importa políticamente. Pero si el gobierno nombra directores dispuestos a interpretar las excepciones con generosidad, ese respaldo desaparece y la carta se convierte en letra muerta.
El ciudadano promedio —el que no tiene activos financieros sofisticados pero sí cobra y gasta en pesos— gana si la reforma efectivamente reduce la volatilidad de precios, porque eso le permite planificar consumo y ahorro sin tener que adivinar qué va a valer la moneda el mes que viene. Pero pierde si la reforma es cosmética y lo único que cambia es que ahora la emisión encubierta —vía Letras del BCRA, redescuentos o cualquier otro instrumento que aparezca— se disfraza con lenguaje técnico que el BIS avala.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.