El BCRA reconoce la mora y pide bajar tasas — quién pagará el ajuste
Vladimir Werning admite el costo financiero alto de la mora crediticia y pide a los bancos bajar tasas. El análisis de incentivos, estructura temporal y carry trade revela quién asume las pérdidas.
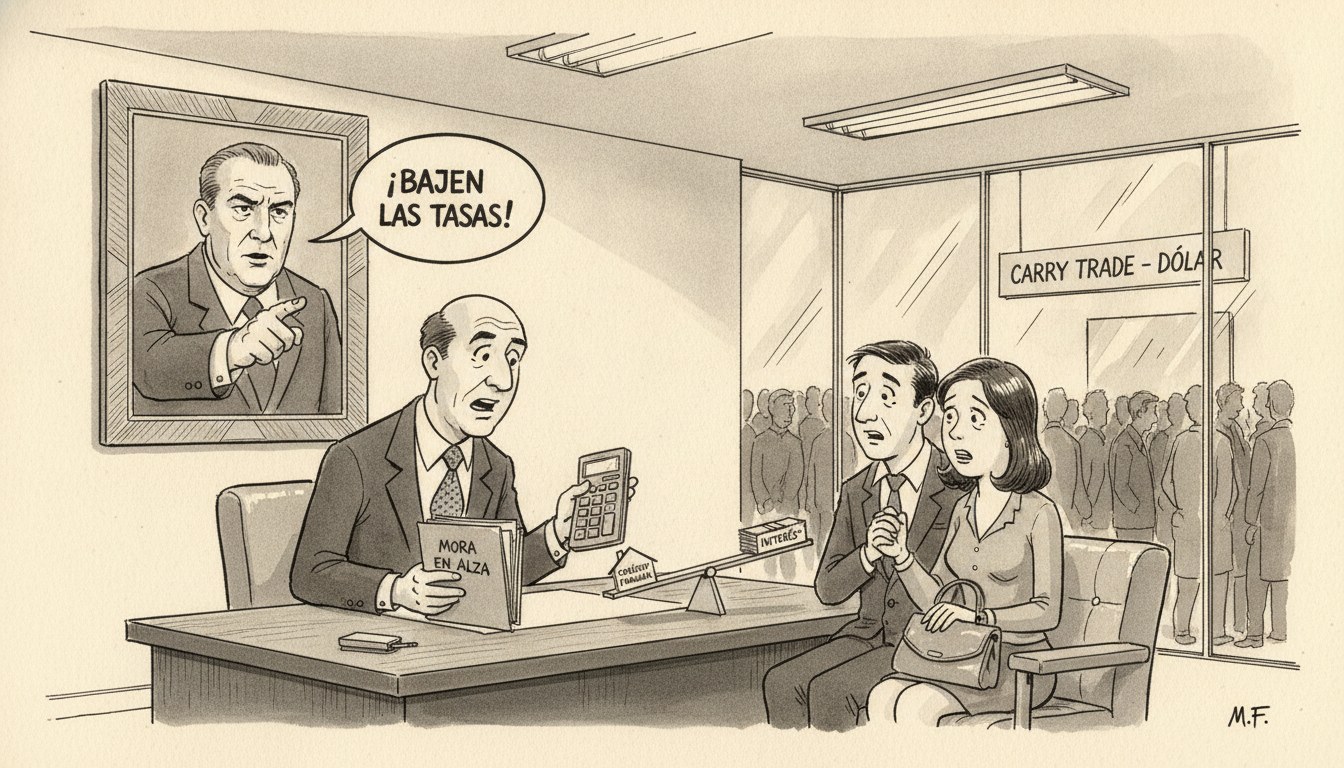
La agenda
El vicepresidente del Banco Central, Vladimir Werning, reconoció que “el costo financiero es alto” y pidió a los bancos bajar las tasas de interés a las familias. La intervención del funcionario se produce mientras la mora en el sistema financiero genera tensiones y el BCRA apunta contra las altas tasas que cobran las entidades.
El cruce de estos tres fenómenos —mora crediticia creciente, pedido oficial de reducción de tasas y recalibración de expectativas cambiarias— plantea una pregunta de estructura: ¿qué revela este episodio sobre la coordinación intertemporal entre política monetaria, señales de precios y planes de los agentes privados?
El análisis liberal
El problema de la estructura temporal del capital
La mora crediticia no es un accidente contable: es el síntoma visible de una descoordinación intertemporal entre planes de consumo, planes de producción y disponibilidad real de recursos. Cuando Mises analiza el ciclo económico en La acción humana (1949, cap. XX), identifica que las expansiones artificiales del crédito generan una ilusión de ahorro disponible que no existe: empresas y familias estructuran planes a largo plazo sobre la base de un crédito que el sistema no puede sostener sin inflación o ajuste posterior.
Hayek profundiza el mecanismo en Precios y producción (1931): una tasa de interés artificialmente baja —sostenida por expansión monetaria— induce a los empresarios a alargar la estructura de capital, iniciando proyectos que demandan más tiempo y más recursos de los realmente disponibles. Cuando la expansión se frena (porque el banco central contiene la base monetaria, porque las reservas se agotan, o porque la inflación obliga a subir tasas), esos proyectos quedan a medio camino y los créditos que los financiaron entran en mora. La mora, desde esta perspectiva, no mide “familias que no pueden pagar”: mide planes que nunca debieron iniciarse bajo esas condiciones de crédito.
El reconocimiento de Werning —“una pérdida es una pérdida”— es correcto en términos contables, pero elude la pregunta austriaca: ¿por qué se generó esa pérdida? Si las tasas actuales reflejan el riesgo real de incumplimiento (información que los bancos poseen sobre sus carteras), pedirles que las bajen equivale a pedirles que ignoren esa información. Y si las tasas actuales están infladas por falta de competencia o por regulaciones que encarecen el crédito, el problema no se resuelve con un pedido del BCRA: se resuelve eliminando esas regulaciones.
El carry trade como proceso de descubrimiento
Kirzner, en Competencia y empresarialidad (1973), describe el mercado como un proceso de descubrimiento de conocimiento disperso: los precios cambian porque los empresarios detectan oportunidades de arbitraje, y esos cambios transmiten información nueva a todos los participantes. El carry trade —tomar deuda en pesos a tasa baja, convertir a dólares, esperar la devaluación controlada— es exactamente ese proceso: cada operador está apostando sobre la sostenibilidad del esquema cambiario, y el volumen y la dirección de esas apuestas revelan lo que el mercado cree sobre el futuro del plan económico.
Cuando el dólar mayorista cae dos jornadas consecutivas con el mayor volumen en cuatro meses, no es que “el mercado se equivocó”: es que las señales oficiales cambiaron (nuevas metas fiscales, acumulación de reservas, declaraciones del BCRA) y los operadores ajustan sus posiciones. Friedman, en El rol de la política monetaria (1968), advirtió que las expectativas se adaptan: si el gobierno convence al mercado de que el ancla fiscal es sólida, las expectativas de devaluación bajan y el carry trade pierde atractivo.
Pero esa adaptación no es instantánea ni uniforme: los operadores más informados ajustan primero, los menos informados después, y algunos nunca ajustan porque sus modelos son distintos. Hayek, en El uso del conocimiento en la sociedad (1945), mostró que este proceso de ajuste escalonado es la única forma en que el conocimiento disperso se coordina sin un planificador central. El volumen récord no es “especulación”: es el mercado procesando información nueva a velocidad máxima.
La contradicción entre intervención verbal y señales de precios
Aquí aparece la tensión conceptual central: si el BCRA cree que las tasas de interés actuales son “demasiado altas”, tiene dos opciones. La primera es expandir base monetaria para bajarlas (pero eso contradice el ancla fiscal y alimenta expectativas de inflación futura). La segunda es ordenar a los bancos que las bajen por decreto (pero eso equivale a un control de precios, incompatible con el discurso liberal del gobierno).
Werning eligió una tercera vía: pedir públicamente que las bajen, sin ordenarlo. Stigler, en La teoría de la regulación económica (1971), identificó este tipo de intervención como “regulación por persuasión”: el regulador no impone, pero señaliza, y los regulados ajustan porque saben que la amenaza de regulación formal está latente. Buchanan y Tullock, en El cálculo del consenso (1962), llamarían a esto “coacción implícita”: el pedido no es voluntario si quien lo hace tiene poder de sancionar después.
El problema es que esta intervención verbal no resuelve el desajuste subyacente. Si la mora sube porque los deudores no pueden pagar (porque sus ingresos cayeron, porque subestimaron el costo del crédito, o porque la inflación comió su poder adquisitivo), bajar las tasas sin resolver esos factores solo traslada la pérdida del deudor al banco. Y si los bancos absorben esa pérdida, tienen menos capital disponible para nuevos créditos: el ajuste no desaparece, se redistribuye.
Mises, en La acción humana (cap. XVII), insiste en que el crédito no es un recurso que el banco central pueda “crear” a voluntad: es la transferencia de poder adquisitivo de ahorristas a deudores. Si los ahorristas perciben que el sistema bancario está bajo presión regulatoria para prestar a tasas que no cubren el riesgo, retiran depósitos o los dolariza. El pedido de Werning puede generar el efecto contrario al buscado: menos crédito disponible, no más.
Explicaciones rivales del episodio
Tres lecturas posibles del hecho:
-
Lectura keynesiana: La mora sube porque la demanda agregada cayó (el ajuste fiscal contrajo el gasto), las familias no tienen ingresos para pagar y las tasas altas empeoran el problema. Bajarlas reactivaría el consumo y reduciría la mora. Esta lectura supone que el problema es de demanda, no de estructura, y que el crédito puede “estimular” la economía sin generar desajustes posteriores.
-
Lectura de Public Choice (Buchanan/Stigler): El pedido de Werning es captura inversa: el regulador presiona a los bancos para que asuman un costo (tasas más bajas, mora más alta) que el gobierno no quiere pagar políticamente. En lugar de expandir base monetaria (que generaría inflación y desgaste electoral), usa su autoridad regulatoria para redistribuir la pérdida hacia el sector privado. Los bancos cumplen para evitar sanciones futuras, pero el ajuste no desaparece: se oculta en los balances.
-
Lectura austriaca (Mises/Hayek): La mora es el ajuste necesario de una estructura de capital sobredimensionada durante la fase expansiva. Las tasas actuales reflejan el riesgo real de los deudores, y bajarlas sin resolver el problema de fondo (exceso de crédito anterior, inflación, caída de ingresos reales) solo posterga el ajuste o lo traslada. El carry trade, por su parte, es el mercado anticipando que el ancla fiscal no es sostenible a las tasas actuales: si el BCRA mantiene tasas bajas, la inflación vuelve; si las sube, el ajuste se acelera. No hay atajo.
Descarto la lectura keynesiana porque ignora el problema de coordinación intertemporal: el crédito barato no genera recursos reales, solo redistribuye poder adquisitivo hacia quienes más lo demandan, sin garantizar que esos demandantes puedan devolverlo. Descarto parcialmente la lectura de captura porque, aunque el mecanismo de presión regulatoria existe, no explica por sí solo el episodio del carry trade ni la recalibración de expectativas cambiarias.
Me quedo con la lectura austriaca porque integra los tres fenómenos: mora (desajuste intertemporal), pedido de bajar tasas (intento de postergar el ajuste sin asumir el costo inflacionario), y carry trade (mercado procesando la tensión entre metas fiscales y política crediticia). Hayek diría que el conocimiento disperso está señalizando una contradicción: el plan económico necesita tasas altas para anclar expectativas, pero tasas altas aceleran la mora. No hay forma de resolver esa contradicción sin elegir: o se asume el ajuste ahora (mora sube, crédito cae, consumo baja), o se posterga con expansión monetaria (tasas bajan, pero inflación vuelve y el ajuste es peor después).
Predicción registrada
Afirmación: Si en los próximos meses el BCRA mantiene presión verbal sobre los bancos para bajar tasas sin expandir base monetaria, la tasa de mora en créditos al consumo subirá de manera significativa respecto del nivel actual, y el volumen de nuevos créditos otorgados caerá en términos reales de forma considerable.
Plazo: Trimestral (verificación en el próximo informe trimestral del BCRA).
Métrica: Tasa de mora reportada por el BCRA en su informe mensual de Situación del Crédito + volumen de nuevos créditos al consumo deflactado por IPC (fuente: BCRA, series estadísticas públicas).
Racionalidad: Si los bancos bajan tasas sin que baje el riesgo real de sus carteras, dos cosas ocurren simultáneamente: (1) los créditos vigentes con deudores en problemas no mejoran (la tasa nueva no aplica retroactivamente), por lo que la mora sigue subiendo; (2) los bancos, anticipando que la presión regulatoria continuará, racionan crédito nuevo para no acumular más riesgo que no pueden pricear. La caída del volumen de crédito nuevo es la forma en que los bancos ajustan cuando no pueden ajustar por precio (tasa).
Esta predicción puede fallar si: (a) el gobierno lanza un programa de subsidio directo a deudores en mora (traslada el costo al fisco), (b) la economía se reactiva más rápido de lo anticipado y los ingresos reales suben, permitiendo a los deudores ponerse al día, o (c) el BCRA retrocede en la presión y permite que las tasas suban, cubriendo mejor el riesgo. Si falla, revisaré la hipótesis austriaca sobre la rapidez del ajuste de estructura temporal en economías con historial de alta inflación.
Quién gana y quién pierde
Pierden los deudores actuales en mora: Ninguna de las medidas anunciadas resuelve su problema. Si las tasas bajan solo para créditos nuevos, ellos siguen pagando la tasa alta del crédito viejo. Si los bancos no quiebran (porque el BCRA los rescata o porque racionan crédito), nadie refinancia su deuda. La mora se queda en sus historiales crediticios.
Pierden los bancos que cumplan el pedido: Si bajan tasas sin que baje el riesgo, sus carteras se deterioran. Pueden (a) provisionar más (menor rentabilidad), (b) reducir crédito nuevo (menor volumen), o (c) ambas. Si el sistema bancario es competitivo, el banco que baje tasas pierde frente al que no lo haga; si todos bajan por presión regulatoria, todos pierden rentabilidad simultáneamente. Stigler diría que esto es un cartel inverso: en lugar de coordinarse para subir precios, se coordinan (bajo coacción estatal) para bajarlos, y el resultado es subinversión en el sector.
Pierden los ahorristas en pesos: Si las tasas bajan, el rendimiento de plazos fijos cae. Si perciben que el riesgo bancario sube (por mora alta y rentabilidad baja), retiran depósitos o dolarizan. Esto reduce la base de fondeo de los bancos, reforzando el racionamiento de crédito.
Ganan (a corto plazo) los nuevos deudores que accedan a tasas más bajas: Pero solo si los bancos no racionan tanto el crédito que directamente no presten. Si el volumen de crédito nuevo cae más de lo que baja la tasa, el efecto neto es menos gente con acceso a crédito, no más.
Ganan (a corto plazo) los operadores del carry trade que ajustaron posiciones antes: Si el dólar mayorista cae y ellos ya salieron, realizaron ganancia. Si entraron después de la caída, pierden. Kirzner diría que este es el premio empresarial por haber leído las señales antes que el resto: no es especulación arbitraria, es velocidad en procesar información dispersa.
Pierde el sistema financiero en su conjunto: La presión regulatoria sobre tasas sin resolución del problema de fondo (desajuste intertemporal, caída de ingresos reales, exceso de crédito anterior) traslada la pérdida de los deudores a los bancos, de los bancos a los ahorristas, y finalmente al BCRA si debe rescatar
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.