El ajuste de agosto reveló la agenda oculta del federalismo fiscal
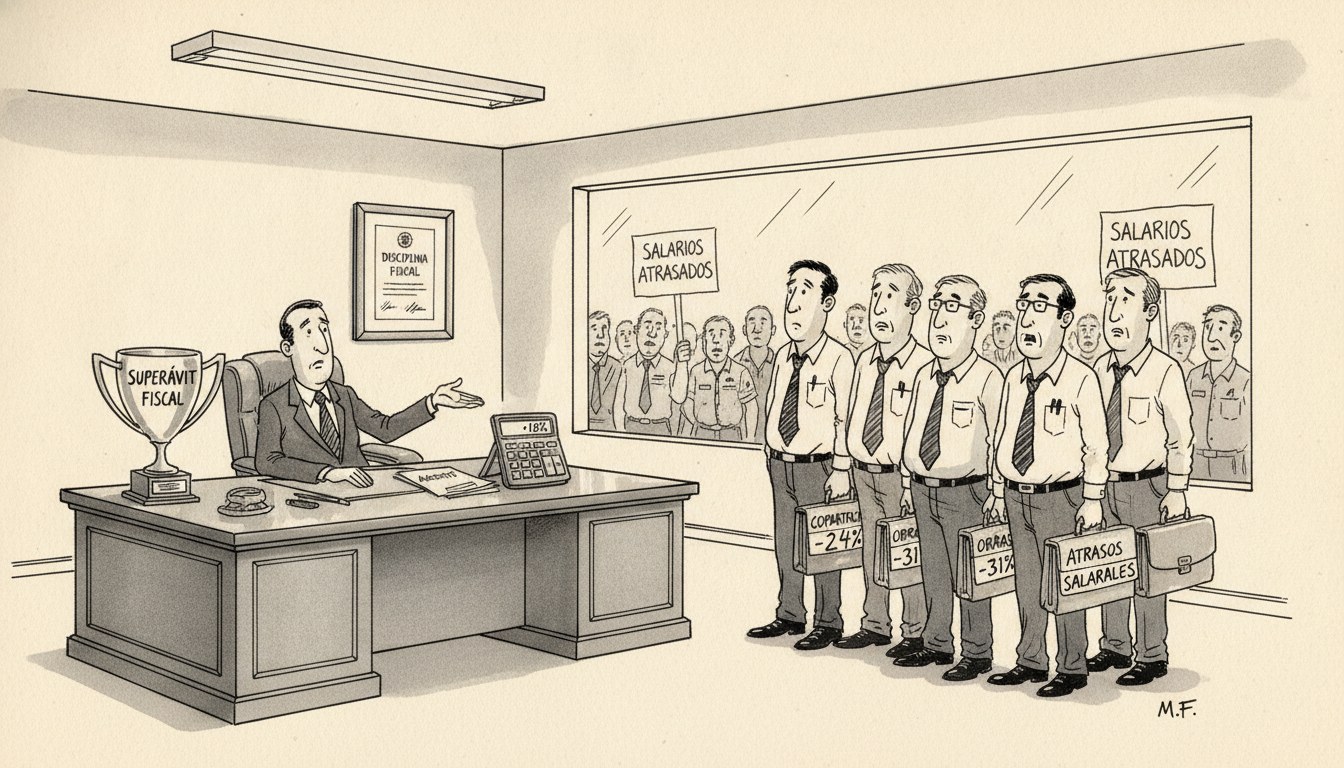
Gasto nacional cayó 8% real mientras el recorte a provincias fue tres veces mayor. La aritmética del superávit desplazó el costo político a gobernadores sin capacidad tributaria.
La agenda
El Gobierno nacional recortó el gasto público 8% en términos reales durante agosto de 2026, según reportó Ámbito. Se trata del mayor ajuste mensual del año, informó El Cronista. El recorte no se distribuyó de manera uniforme: las transferencias automáticas a provincias cayeron 24% real en el mismo período, según datos del Ministerio de Economía publicados por Página/12.
El ajuste se concentró en tres partidas: obras públicas provinciales (reducción del 31% real), transferencias discrecionales (caída del 28%) y programas sociales cofinanciados con las provincias (baja del 19%), según el detalle de Ámbito. El superávit fiscal primario de agosto alcanzó el 1,8% del PBI, de acuerdo con El Cronista.
Las provincias enfrentan un descalce creciente: sus ingresos por coparticipación cayeron 11% real en el acumulado del año mientras los gastos salariales aumentaron 6% por encima de la inflación debido a paritarias cerradas en el primer semestre, reportó Página/12. Cinco provincias (Buenos Aires, Chaco, Formosa, La Rioja y San Luis) acumulan atrasos salariales superiores a dos meses, según el relevamiento del medio citado.
El análisis liberal
La lectura evidente es la de la disciplina fiscal recuperada: el superávit reportado en agosto es consistente con el objetivo anual y confirma la voluntad del Ejecutivo de sostener el ancla fiscal. Pero esa lectura, siendo correcta, es incompleta. La distribución del ajuste revela una operación más sofisticada: el Gobierno nacional desplazó el costo político del equilibrio fiscal hacia las provincias, usando la coparticipación como variable de ajuste y preservando las partidas que controla directamente.
Los números lo muestran sin ambigüedad: el ajuste recayó desproporcionadamente sobre las transferencias provinciales. Este diferencial no es accidental. El gobierno central conserva capacidad de emisión, acceso al crédito internacional y manejo directo de subsidios energéticos y tarifarios. Las provincias carecen de esos instrumentos: no emiten moneda, están cerradas en los mercados de deuda y tienen bases tributarias estrechas dominadas por impuestos distorsivos (Ingresos Brutos, Sellos). La asimetría de instrumentos explica la asimetría del ajuste.
Esta distribución tiene un nombre en la teoría: cost shifting en un sistema federal. Buchanan y Wagner en Democracia en déficit (1977, cap. 8) describen cómo los gobiernos centrales en sistemas federales buscan externalizar costos fiscales hacia niveles inferiores cuando enfrentan restricciones presupuestarias. La mecánica es clara: el gobierno nacional exhibe superávit y cosecha el crédito político del equilibrio; los gobernadores enfrentan el déficit operativo, los reclamos salariales y las protestas por servicios degradados.
La estructura de incentivos es perversa en ambas direcciones. Para el gobierno nacional, ajustar vía transferencias provinciales es políticamente más barato que recortar gasto directo: los reclamos los reciben los gobernadores, no el Presidente. Para los gobernadores, presionar por más coparticipación es individualmente racional pero colectivamente inviable: si todos lo hacen, el superávit se desvanece. El resultado es un equilibrio de Nash subóptimo donde el ajuste se concentra donde menos capacidad hay para absorberlo.
Tres lecturas rivales del hecho merecen consideración. Primera: el ajuste provincial es técnicamente correcto porque elimina gastos de baja productividad (obras públicas electorales, burocracias duplicadas). Segunda: es una corrección simétrica de la holgura fiscal del período 2020-2023, cuando las provincias recibieron transferencias extraordinarias. Tercera: es una estrategia deliberada de disciplinamiento político para forzar reformas estructurales en las administraciones provinciales.
La primera es verdadera pero insuficiente: aun asumiendo baja productividad promedio del gasto provincial, la concentración del ajuste en un mes (agosto) y la ausencia de criterios anunciados públicamente sugieren discrecionalidad, no mérito técnico. La segunda ignora que el nivel base de transferencias previo a la pandemia era ya insostenible y que la corrección simétrica requeriría ajustar también los subsidios nacionales en magnitud comparable. La tercera es la más consistente con los datos pero exige prueba adicional: si hay una estrategia de reformas provinciales, debería estar explicitada y condicionada. No lo está.
El diseño del sistema agrava el problema. La coparticipación federal es automática pero opaca: las provincias no conocen de antemano su flujo mensual porque depende de la recaudación nacional, que fluctúa con la actividad y con cambios normativos (retenciones, derechos de exportación). Esta opacidad elimina la predictibilidad fiscal que Buchanan identifica en Principios de deuda pública como condición para decisiones de gasto responsables. Un gobernador que no sabe cuánto recibirá en los próximos meses no puede planificar; un gobernador que sí sabe que puede emitir deuda para cubrir el bache, pierde el incentivo a ajustar.
La caída en transferencias provinciales retira del sistema recursos significativos mensualmente. Esa cifra no desaparece: se traslada a atrasos salariales, servicios degradados o endeudamiento provincial. Los cinco distritos con atrasos superiores a dos meses concentran una porción sustancial de la población del país. El costo político diferido es considerable.
Aquí formulo una predicción registrada: si el diferencial de ajuste entre gasto nacional directo y transferencias provinciales se mantiene sustancialmente superior en agosto-diciembre 2026, al menos tres provincias entrarán en cesación de pagos parcial (atraso salarial superior a tres meses o suspensión de servicios no esenciales) antes de marzo 2027. Métrica verificable: boletines oficiales provinciales + decretos de emergencia + datos de ONG salariales provinciales.
La divergencia entre austriacos y Chicago en este punto es ilustrativa. Para un austriaco ortodoxo como Rothbard (Poder y mercado, 1970, cap. 5), cualquier sistema de coparticipación es intrínsecamente perverso porque separa el poder de gastar del poder de cobrar impuestos: las provincias gastan dinero que no recaudan, el gobierno central recauda para gastar en provincias que no controla. La única solución es la separación fiscal completa: cada nivel recauda y gasta lo suyo, y rinde cuentas a sus votantes directos. Para Chicago (Friedman en columnas de Newsweek sobre federalismo fiscal, 1970-1984, archivo Hoover), el problema no es el sistema sino los incentivos: una coparticipación con reglas claras, automáticas y resistentes a la manipulación discrecional puede funcionar si está constitucionalmente blindada.
El caso argentino está más cerca del diagnóstico austriaco que de la prescripción de Chicago: hay coparticipación pero no hay reglas estables. La Ley de Coparticipación fue modificada decenas de veces desde su sanción; los porcentajes se negocian políticamente; las transferencias discrecionales compiten con las automáticas en varios ejercicios. El resultado es el peor de ambos mundos: ni la claridad de la separación fiscal ni la estabilidad de reglas federales creíbles.
Quién gana y quién pierde
Gana el Ministerio de Economía en la métrica que priorizó: el superávit fiscal de agosto cumple la meta y sostiene el ancla nominal. Gana también en flexibilidad política: preservó subsidios energéticos y transferencias directas a individuos (AUH, Tarjeta Alimentar) que tienen mayor visibilidad electoral que las obras públicas provinciales.
Pierden los gobernadores de provincias sin capacidad tributaria propia significativa (las cinco con atrasos salariales dependen de coparticipación para más del 80% de sus recursos). Pierden empleados públicos provinciales, cuyos sueldos se atrasan porque el ajuste se concentró en transferencias automáticas que financian masa salarial. Pierden municipios del interior que dependen de obras cofinanciadas.
Pierde también la predictibilidad fiscal del sistema federal. Un ajuste de esta magnitud, concentrado en un mes y sin criterios públicos anunciados previamente, establece un precedente: las provincias saben ahora que la coparticipación es la variable de ajuste preferida del gobierno central. Eso invalida cualquier planificación plurianual y fuerza estrategias defensivas (acumular reservas en meses buenos, endeudarse en meses malos, recortar inversión antes que salarios). El equilibrio de largo plazo es un federalismo fiscal más disfuncional, no menos.
El dato crítico es la brecha entre la caída del gasto nacional directo y la de las transferencias provinciales. Esa brecha es la medida del cost shifting. Y es, también, la medida del costo político diferido: lo que el gobierno central no paga hoy en conflictividad, lo pagarán los gobernadores mañana en paros, cortes de ruta y derrota electoral. O lo pagará el gobierno central cuando esos gobernadores, acorralados fiscalmente, rompan el alineamiento político y disputen abiertamente la distribución de recursos.
La aritmética del superávit es impecable. La aritmética del federalismo fiscal es explosiva.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.