Milei sanciona petroleras en Malvinas y el mercado mide la credibilidad
Las multas contra empresas en las islas apuestan a que Vaca Muerta sea alternativa suficiente. El test es si las firmas eligen el continente o pagan el costo político de quedarse.
La agenda
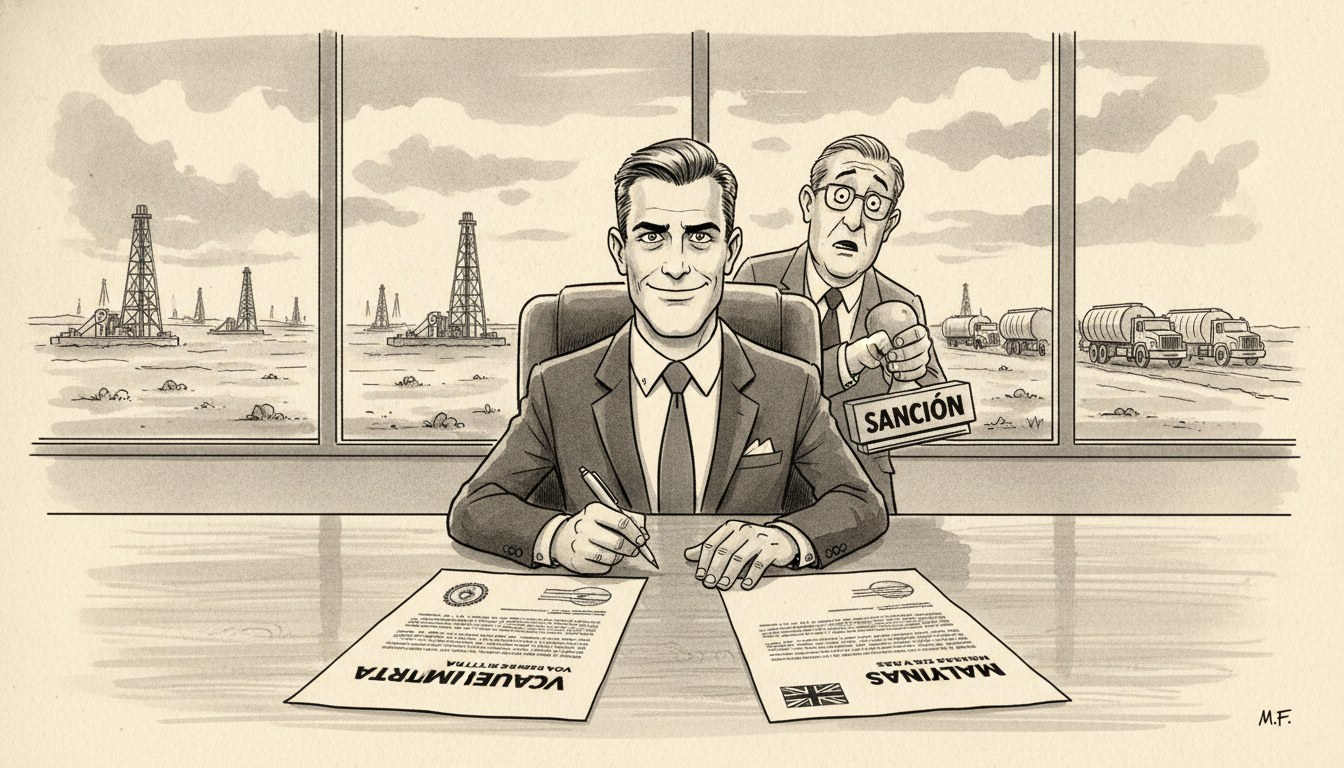
El gobierno nacional anunció sanciones contra petroleras que operan en Malvinas, con multas significativas y prohibición de actividad en territorio argentino. El subsecretario de Energía, Pablo Quirno, presentó la medida como una apuesta directa: las empresas tendrán que elegir entre Vaca Muerta y las islas, según declaró a Ámbito.
La cadena nacional del presidente Milei generó reacción inmediata en Reino Unido: el ex primer ministro Boris Johnson pidió “enviar refuerzos a las Malvinas”, según reportó Clarín. El anuncio coincide con negociaciones sobre una base naval estadounidense en Argentina, elemento que Cronista vincula al timing de las sanciones.
El impacto bursátil fue inmediato: las acciones de empresas con contratos en Malvinas cayeron considerablemente en Londres, mientras los bonos argentinos subieron, según datos del programa Ronda de Corresponsales relevados por Perfil.
El análisis liberal
La medida es un caso de manual sobre credibilidad regulatoria y cálculo de incentivos. El gobierno está apostando a que el acceso a Vaca Muerta —formación con reservas probadas comparables a las del Mar del Norte— sea incentivo suficiente para que las petroleras abandonen Malvinas. El problema es que la credibilidad de una amenaza depende del costo de ejecutarla, y aquí el costo político es alto: expulsar a una petrolera grande implica perder inversión, empleo y recaudación en provincias productoras.
George Stigler en La teoría de la regulación económica (1971) explicó que las regulaciones no se escriben en el vacío: los grupos con más en juego terminan capturando al regulador. En este caso, el grupo es doble: las provincias petroleras del continente y las propias empresas, que conocen el costo fiscal de sacarlas. La multa anunciada es una cifra llamativa, pero su efectividad real se mide en tribunales, no en conferencias de prensa. Una empresa con buenos abogados puede litigar durante años, y si la sanción finalmente se ejecuta, el fisco argentino tiene que cobrarla —cosa distinta de decretarla.
Ronald Coase en El problema del costo social (1960) demostró que cuando los derechos de propiedad están bien definidos, las partes negocian hasta el resultado eficiente sin importar a quién se asigne el derecho inicialmente. Pero acá los derechos están en disputa histórica: Argentina reclama soberanía, Reino Unido la ejerce, y las petroleras operan bajo licencia británica. El anuncio argentino no cambia los derechos de facto; cambia el riesgo percibido de operar bajo ellos. Si el mercado creyera que la sanción es ejecutable, las acciones de las petroleras habrían caído mucho más. La caída en Londres es significativa pero acotada: el mercado está descontando que parte del anuncio es señal política, no regulación efectiva.
La apuesta del gobierno tiene tres lecturas posibles. Primera: es una señal para consumo interno, destinada a reforzar la posición soberanista sin intención real de enforcement. Segunda: es una apuesta genuina a que Vaca Muerta sea tan atractiva que las petroleras elijan el continente por cálculo económico, no por sanción. Tercera: es parte de una estrategia mayor con EE.UU., donde la base naval y el respaldo estadounidense en el Atlántico Sur alteran el equilibrio de poder lo suficiente como para que las sanciones sean creíbles.
Descartamos la primera porque el costo político de un bluff descubierto es alto: si las petroleras se quedan en Malvinas y no pasa nada, el gobierno pierde credibilidad regulatoria en todos los sectores. Descartamos parcialmente la tercera porque el respaldo estadounidense, aunque relevante, no cambia el statu quo británico en las islas a corto plazo; Trump puede presionar diplomáticamente, pero no va a enviar la Séptima Flota por el tema.
Nos quedamos con la segunda lectura, con un matiz: la apuesta funciona solo si Vaca Muerta ofrece retornos superiores ajustados por riesgo. Y acá es donde el análisis se vuelve aritmético. Una petrolera compara: ¿cuánto vale el acceso a Vaca Muerta versus cuánto vale seguir en Malvinas más el costo de la sanción (descontado por la probabilidad de que se ejecute)? Si Vaca Muerta tiene reservas equivalentes pero el marco regulatorio argentino es más inestable que el británico, la cuenta no cierra. El gobierno está diciendo: “te damos Vaca Muerta si te vas de Malvinas”. Pero Vaca Muerta ya estaba disponible; lo que cambió es que ahora estar en Malvinas tiene un costo explícito.
La escuela austriaca diría que esta es una intervención que distorsiona el cálculo empresarial: en vez de dejar que las petroleras elijan por rentabilidad pura, el Estado introduce un costo artificial (la sanción) para forzar una decisión que no tomarían libremente. Chicago respondería que si el objetivo es soberanía nacional, y el mercado no la valora porque no es un bien privado apropiable, entonces la intervención puede estar justificada —pero solo si el costo de enforcement es menor que el beneficio soberano, cosa que no está demostrada.
El timing con la base naval estadounidense no es casual. El gobierno está apostando a que el respaldo de Trump en el Atlántico Sur cambia la ecuación geopolítica lo suficiente como para que Reino Unido negocie. Pero eso es una apuesta sobre Trump, no sobre la economía de Vaca Muerta. Y las apuestas sobre presidentes extranjeros tienen un problema: los presidentes cambian, los yacimientos no.
La reacción de Boris Johnson es la otra punta del hilo. Pedir “refuerzos” en Malvinas después de décadas de paz es señal de que el anuncio argentino movió el tablero político en Londres. Pero mover el tablero político no es lo mismo que cambiar el equilibrio económico. Una cosa es que un ex premier haga declaraciones; otra es que BP o Shell reorganicen sus portafolios.
El test definitivo de la medida es si las petroleras eligen el continente. Y ese test tiene plazo: las empresas sancionadas tienen un período definido para salir de Malvinas o enfrentar multas. En los próximos meses sabremos si la amenaza era creíble. Si ninguna sale, el gobierno habrá quemado credibilidad regulatoria. Si salen pero no vienen a Vaca Muerta, habrá logrado sacarlas de las islas pero perdido la inversión en el continente. Si salen y vienen, habrá ganado la apuesta.
La predicción que registro es esta: dentro de los próximos meses, varias de las petroleras principales en Malvinas habrán anunciado salida o reducción significativa de operaciones en las islas, pero solo si los precios del petróleo se mantienen en niveles que hagan rentable Vaca Muerta sin subsidios y si el marco regulatorio argentino no introduce nuevos cambios en retenciones o regalías durante ese período. La métrica es pública: los anuncios corporativos y los precios del crudo están disponibles en Bloomberg y Reuters. Esta predicción puede fallar si: a) los precios caen y Vaca Muerta deja de ser competitiva; b) el gobierno cambia las reglas fiscales y espanta inversión; c) Trump pierde interés en el tema y el respaldo geopolítico desaparece.
El impacto bursátil inmediato es revelador. Las acciones de petroleras cayeron, pero menos de lo que caerían si el mercado creyera que la sanción es ejecutable con certeza. Los bonos argentinos subieron porque el mercado lee la movida como señal de respaldo estadounidense, no como sanción efectiva. El diferencial entre ambas reacciones es la medida de la credibilidad: el mercado está diciendo “esto puede cambiar el juego geopolítico, pero no cambió todavía el juego económico”.
Quién gana y quién pierde
Ganan, si la apuesta funciona: las provincias petroleras del continente (Neuquén, Río Negro, Mendoza), que recibirían inversión adicional; el gobierno nacional, que logra un punto soberanista sin costo inmediato; EE.UU., que consolida presencia estratégica en el Atlántico Sur; los proveedores de servicios petroleros en Vaca Muerta, que tendrían más contratos.
Pierden, si la apuesta fracasa: el gobierno, que quema credibilidad regulatoria; las provincias petroleras, que pierden inversión si las empresas se van de Malvinas pero no vienen al continente; los trabajadores del sector en ambos lados, que enfrentan incertidumbre; los tenedores de bonos, si el respaldo estadounidense resulta ser retórico y no operativo.
Pierden siempre, pase lo que pase: los consumidores argentinos, que pagarán el costo de cualquier inestabilidad regulatoria vía precios de combustibles; las petroleras chicas sin capital para litigar, que quedan fuera del juego; los contribuyentes, que financian el costo de enforcement si el gobierno decide ejecutar sanciones.
El que más pierde si la medida es un bluff es el propio gobierno: haber anunciado una sanción significativa y no ejecutarla es el peor resultado posible en términos de credibilidad. Stigler lo explicó en 1971: un regulador que amenaza y no cumple pierde autoridad sobre todos los regulados, no solo sobre el sancionado. Esa es la apuesta más grande de esta movida: no es sobre Malvinas, es sobre si el Estado argentino puede hacer cumplir lo que anuncia. Y eso lo van a testear todos los sectores regulados, no solo las petroleras.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.