El gobierno anuncia sanciones a petroleras en Malvinas y el mercado mide costos
Las acciones caen hasta 7% tras el anuncio, pero las empresas ratifican que seguirán. Un caso de manual sobre límites del enforcement estatal y costos de transacción.
La agenda
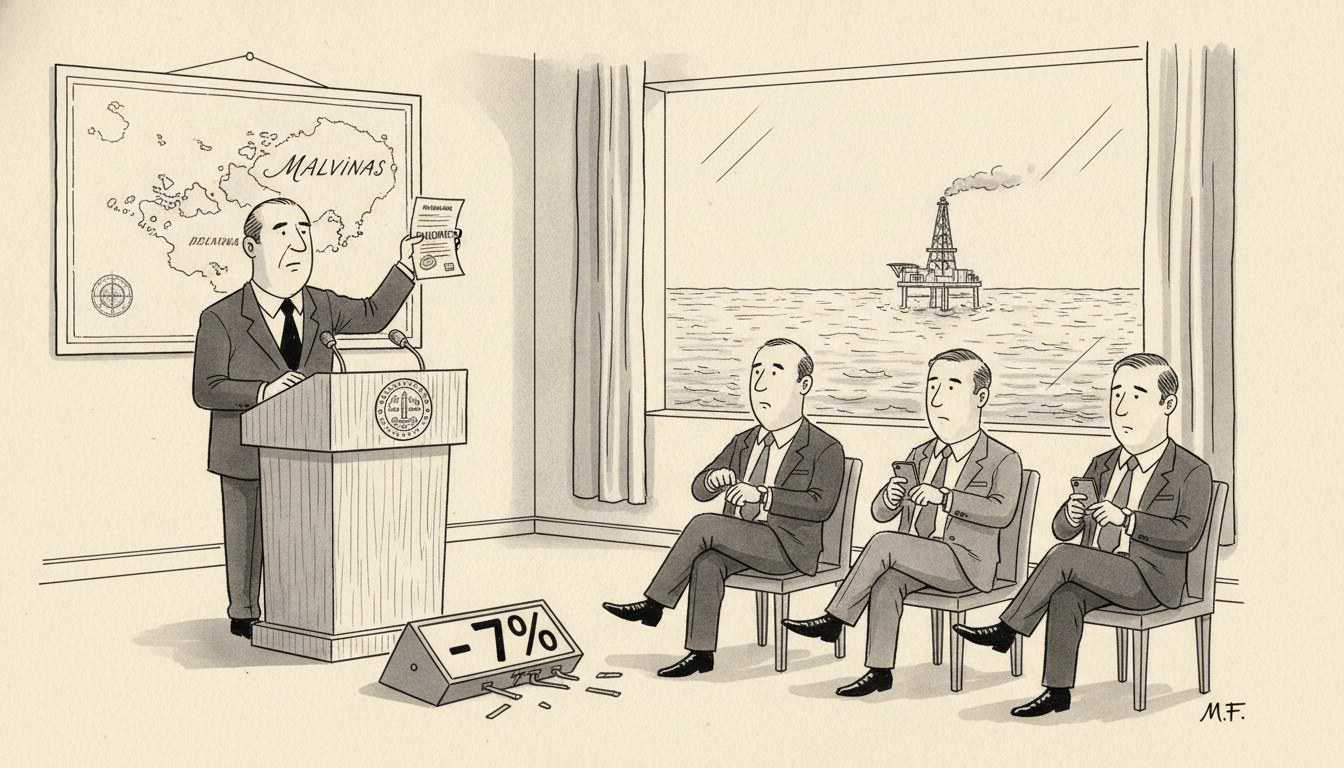
El gobierno argentino anunció este miércoles sanciones económicas contra empresas petroleras que operen en la plataforma continental de Malvinas. La medida apunta específicamente al proyecto Sea Lion, que impulsan Navitas Petroleum, Rockhopper Exploration y Harbour Energy.
La respuesta del mercado fue inmediata: las acciones de Rockhopper cayeron 6% según reportó La Nación, mientras que Ámbito registró caídas de hasta 7% para el conjunto de empresas involucradas en Sea Lion.
La reacción de las petroleras fue igualmente clara: ratificaron que el proyecto seguirá adelante. La Nación informó que las compañías confirmaron que las sanciones anunciadas no frenarán la explotación. Ámbito reportó que las empresas desafiaron explícitamente las advertencias del gobierno. El Cronista tituló que las petroleras avanzarán con la explotación pese a que sus acciones se desplomaron.
El análisis liberal
El mercado accionario procesó la amenaza regulatoria en cuestión de horas. Ronald Coase argumentó en El problema del costo social (1960) que los derechos de propiedad mal definidos generan costos de transacción que bloquean acuerdos mutuamente beneficiosos. Aquí la indefinición es doble: Argentina reclama soberanía sobre territorio bajo administración británica, y las petroleras operan bajo licencias otorgadas por el Reino Unido. El anuncio de sanciones eleva los costos de transacción esperados para cualquier operación futura de estas empresas en territorio argentino indiscutido, lo que explica la caída inmediata en las valuaciones.
Pero la confirmación de las petroleras de que seguirán adelante revela el límite operativo del enforcement estatal cuando el Estado que anuncia la sanción no controla el territorio donde opera el regulado. George Stigler demostró en La teoría de la regulación económica (1971) que la efectividad de una regulación depende críticamente de la capacidad de enforcement del regulador. Una amenaza sin mecanismo de aplicación efectivo es una señal de política económica, no una política económica: cambia expectativas y precios, pero no altera conductas.
Las lecturas posibles del hecho son tres. Primera: el gobierno busca elevar el costo político interno de operar en Malvinas, esperando que las matrices corporativas en Londres evalúen que el riesgo de sanción supera el beneficio esperado del yacimiento. Segunda: se trata de una señal para consumo doméstico —demostrar firmeza en la cuestión Malvinas sin costo fiscal inmediato— que anticipa un cambio en la estrategia de negociación bilateral con el Reino Unido. Tercera: es un movimiento de political entrepreneurship en el sentido de Buchanan y Tullock (El cálculo del consenso, 1962): el gobierno maximiza capital político interno mediante una acción de bajo costo presupuestario pero alta visibilidad retórica, sin expectativa real de modificar la conducta de las petroleras.
Descarto la primera porque las empresas ya respondieron que seguirán adelante, y porque el valor presente neto de un yacimiento offshore de esta escala hace que cualquier sanción que Argentina pueda aplicar sobre activos en su territorio sea marginal frente al flujo esperado de Sea Lion bajo protección británica. Descarto la segunda porque el timing del anuncio —en pleno esfuerzo del gobierno por atraer inversión extranjera directa y normalizar relaciones con acreedores internacionales— sugiere que el objetivo no es escalar el conflicto sino administrarlo.
La tercera lectura es consistente con los incentivos políticos y con el resultado observado. El gobierno obtiene un titular de firmeza soberana, las petroleras absorben una pérdida accionaria transitoria pero continúan operando, y ninguna de las partes espera que la amenaza se materialice en sanciones efectivas. James Buchanan y Richard Wagner advirtieron en Democracia en déficit (1977) que los políticos enfrentan un sesgo sistemático hacia acciones con beneficios concentrados en el presente (el titular) y costos difusos en el futuro (el costo reputacional si la sanción no se aplica). Aquí el beneficio es inmediato —capital político doméstico— y el costo de no aplicar la sanción se diluye en el tiempo.
El trade-off de fondo es entre credibilidad regulatoria y apertura a la inversión. Una economía que busca capital extranjero necesita que sus reglas sean predecibles y sus amenazas creíbles. Anunciar sanciones que el mercado descuenta como inaplicables erosiona ambas: el inversor extranjero aprende que las señales del gobierno tienen bajo contenido informativo, y el inversor doméstico ve que la política económica está subordinada a la política de símbolos. Friedrich Hayek señaló en Los fundamentos de la libertad (1960) que el rule of law requiere que las normas sean generales, conocidas de antemano y aplicadas de manera imparcial. Una amenaza selectiva, anunciada ex post y sin mecanismo de aplicación verificable es lo contrario del rule of law: es gestión discrecional de expectativas.
La caída accionaria mide exactamente eso: cuánto vale el riesgo de que el gobierno argentino logre aplicar alguna sanción efectiva en algún momento futuro. La magnitud de la caída registrada implica que el mercado asigna probabilidad baja pero no nula a ese escenario. Si las empresas realmente esperaran sanciones materiales, la caída sería mayor y acompañada de suspensión del proyecto. Si esperaran que la amenaza fuera completamente vacía, no habría caída en absoluto. El precio actual es el punto medio: hay riesgo político, pero es manejable.
Quién gana y quién pierde
Ganan los accionistas que vendieron antes del anuncio y recompran después de la caída, capturando la sobrerreacción inicial del mercado. Gana el gobierno en capital político doméstico, al menos en el corto plazo, por demostrar firmeza retórica en la cuestión Malvinas sin costo fiscal directo. Gana el Reino Unido, que ve confirmado que Argentina no tiene instrumentos efectivos para alterar el statu quo en las islas y puede continuar otorgando licencias sin resistencia material.
Pierden los accionistas actuales de Rockhopper, Navitas y Harbour, que absorbieron una pérdida patrimonial medida en millones de dólares. Pierde la credibilidad regulatoria de Argentina: cada amenaza que no se materializa eleva el descuento que el mercado aplica a futuros anuncios del gobierno. Pierde el contribuyente argentino, en la medida en que el costo reputacional de esta señal encarezca o demore proyectos de inversión en territorio bajo control efectivo del Estado.
Y pierde cualquier estrategia futura de negociación que requiera que la contraparte crea que Argentina está dispuesta a imponer costos reales sobre quienes no reconozcan su soberanía en Malvinas. Porque el mercado ya procesó —en el transcurso de una jornada bursátil— que la amenaza no era creíble.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.