Vencen $20 billones en pesos y el mercado espera señales de Caputo
Septiembre trae el mayor vencimiento mensual de deuda en moneda local del año. El análisis examina opciones de refinanciación, presión sobre tasas y riesgo inflacionario.
La agenda
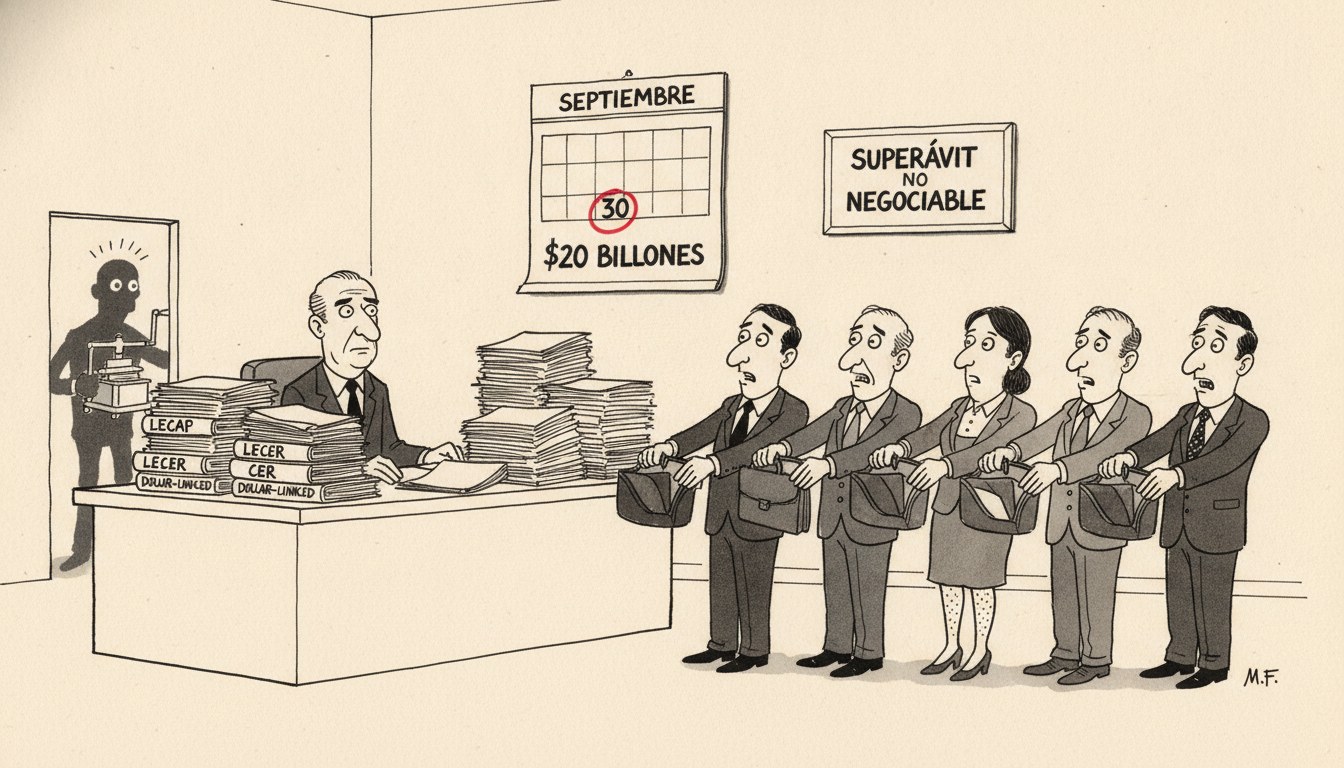
El Ministerio de Economía enfrenta en septiembre vencimientos de deuda en pesos por más de $20 billones, el mayor monto mensual del año en términos nominales. La cifra incluye Letras del Tesoro (Lecap y Lecer), bonos CER y títulos atados al dólar oficial, según el cronograma de vencimientos publicado por la Secretaría de Finanzas.
El dato cobra relevancia en un contexto de tasas de interés reales positivas en el tramo corto de la curva y expectativas de desinflación que el mercado viene incorporando desde julio. Los operadores anticipan que Economía buscará renovar la mayor parte del stock con nueva deuda, pero observan de cerca si el gobierno apelará al crédito del Banco Central o mantendrá el superávit financiero, condición que Luis Caputo definió como “no negociable” en declaraciones previas.
El cronograma detalla que aproximadamente $8 billones corresponden a Lecap con vencimiento en la segunda quincena, mientras que otros $6 billones son bonos ajustados por inflación (CER) y el resto se distribuye entre títulos dollar-linked y otras Letras de menor plazo. La composición de la oferta de renovación —tasas, plazos y moneda de referencia— será conocida en los próximos días, cuando Finanzas publique la licitación correspondiente.
El análisis liberal
Un vencimiento masivo de deuda en moneda local no es un dato exógeno que cae del cielo: es el resultado de decisiones fiscales y monetarias previas. Mises en La acción humana (1949, cap. XVII, sec. 9) explica que la deuda pública es consumo presente financiado con impuestos futuros. Cuando el Estado emite títulos, no crea riqueza nueva; redistribuye poder de compra desde ahorristas hacia gasto fiscal. El día del vencimiento, esa redistribución se revierte o se renueva: o el Tesoro paga con superávit genuino, o emite nueva deuda, o monetiza vía Banco Central.
El problema de fondo es que la política de estabilización del último año operó con tasas de interés reales positivas en pesos para evitar el salto cambiario, pero mantuvo un stock de deuda en moneda local que crece más rápido que la capacidad tributaria nominal. Hayek en Precios y producción (1931, cap. III) muestra que una tasa de interés artificialmente sostenida por encima del equilibrio intertemporal distorsiona la estructura productiva y contrae la inversión real. En este caso, la tasa de política monetaria elevada contuvo la inflación, pero encareció la renovación del stock de deuda: cada Lecap que vence hoy cuesta más renovar que hace seis meses, porque el mercado exige tasas reales positivas en un contexto donde la prima de riesgo país cayó pero no desapareció.
Las opciones que enfrenta Caputo son tres, y cada una tiene su costo. Primera: renovar íntegramente el stock con nueva deuda a tasa de mercado. Eso mantiene el superávit financiero —condición que el mercado valora como señal de disciplina fiscal— pero transfiere el problema hacia adelante y acumula intereses que engrosan el déficit cuasifiscal si el Tesoro no genera el superávit primario necesario para pagarlos sin asistencia monetaria. Buchanan en Principios de deuda pública (1958, cap. 3) advierte que el verdadero costo de la deuda no es la carga presente sobre el emisor, sino la carga futura sobre los contribuyentes que deberán generar el superávit para cancelarla. Si el mercado duda de esa capacidad, exigirá tasas más altas o plazos más cortos, cerrando la trampa.
Segunda opción: licitar a tasas más bajas que las del mercado para aliviar el costo de renovación, aceptando una suscripción parcial y cubriendo el faltante con reservas del Banco Central o con emisión monetaria directa. Eso preserva las cuentas fiscales del Tesoro en el corto plazo, pero rompe la promesa de superávit financiero y reactiva las expectativas inflacionarias. Mises en La teoría del dinero y del crédito (1912, parte II, cap. 8) explica que la inflación no es un evento instantáneo sino un proceso acumulativo: la inyección monetaria tarda en propagarse a precios, pero cuando lo hace, erosiona el valor real de todos los contratos nominales, incluidos los de la deuda que se pretendía aliviar. El remedio empeora la enfermedad.
Tercera opción: licitar con éxito a tasa de mercado pero ofrecer plazos más cortos, renovando el stock con vencimientos más frecuentes para reducir el riesgo de tasa en un escenario de expectativas volátiles. Eso compra tiempo, pero aumenta la vulnerabilidad ante cualquier shock que altere la confianza del mercado: una corrida contra los títulos cortos es más rápida y más costosa de contener que una presión gradual sobre bonos largos. Knight en Riesgo, incertidumbre y beneficio (1921, parte III, cap. VII) distingue entre riesgo —probabilidades conocidas, asegurables— e incertidumbre genuina —eventos cuya distribución no se conoce—. La deuda corta convierte incertidumbre política en riesgo de refinanciación inmediata: cualquier evento no previsto —una crisis externa, un tropiezo fiscal interno— fuerza al Tesoro a renovar en condiciones adversas o a quebrar el esquema.
Ahora bien, las lecturas rivales del hecho merecen enumerarse antes de concluir. Una interpretación ortodoxa diría que el vencimiento es manejable porque el stock de deuda en pesos como porcentaje del PIB es bajo en términos históricos y porque el mercado confía en la continuidad del ajuste. Otra lectura, de corte keynesiano-heterodoxo, argumentaría que el problema no es el stock sino la tasa: que bajar la tasa de interés de referencia aliviaría el costo de renovación sin generar presión inflacionaria si el tipo de cambio se mantiene ancla nominal. Una tercera postura, desde el neodesarrollismo, sostendría que el vencimiento expone la futilidad del ajuste recesivo y que la solución pasa por licitar con garantía del Banco Central para forzar tasas a la baja.
Descarto la lectura ortodoxa porque confunde stock con flujo: que la deuda total sea baja no hace sostenible un vencimiento concentrado si el superávit primario no alcanza para cubrir intereses sin refinanciación. Descarto la keynesiana porque ignora la restricción intertemporal: bajar la tasa por decreto no anula las expectativas de los ahorristas, solo los saca del mercado o los empuja hacia dólares. Y descarto la neodesarrollista porque el problema no es la falta de demanda de títulos sino la falta de ahorro genuino: forzar la colocación vía garantía del Central es monetizar por la puerta de atrás, con los mismos efectos inflacionarios que Mises diagnosticó hace un siglo.
La dificultad del dilema radica en que no hay opción sin costo. Renovar a tasa de mercado preserva credibilidad pero acumula carga futura. Licitar barato rompe el esquema y reactiva inflación. Acortar plazos aumenta vulnerabilidad ante shocks. El mercado espera señales de Caputo porque sabe que la elección que haga en septiembre revelará cuál de estos costos el gobierno está dispuesto a asumir. Y esa revelación de preferencias determinará si el esquema de estabilización tiene margen para durar o si ya entró en la fase terminal del ciclo stop-and-go argentino.
Quién gana y quién pierde
Ganan, en el corto plazo, los tenedores de deuda corta que cobraron tasas reales positivas durante el último año y que ahora pueden elegir si renuevan o salen a dólares sin pérdida de capital nominal. Ganan también los operadores financieros que intermedian la licitación y cobran comisiones sobre el volumen colocado, y los analistas de mercado que capitalizan la volatilidad de expectativas con informes y estrategias de trading.
Pierden los contribuyentes futuros que deberán generar el superávit primario para pagar los intereses acumulados, y pierden especialmente si el gobierno termina monetizando parte del vencimiento: en ese caso, pagan dos veces, primero con inflación y después con impuestos para estabilizar. Pierden los exportadores y productores del sector transable si la renovación exitosa prolonga el atraso cambiario: tasas altas en pesos mantienen el carry trade atractivo y sostienen una apreciación real que erosiona competitividad. Y pierde el conjunto del sistema productivo si el vencimiento masivo obliga a Caputo a elegir entre romper el ancla fiscal o quebrar el ancla monetaria: en cualquier caso, la incertidumbre sobre reglas del juego frena inversión y contrata horizonte de planificación.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.