Fallo sobre percepciones provinciales — quién paga el costo oculto
La justicia revisó retenciones de Ingresos Brutos y expuso el adelanto forzoso de impuestos que todavía no se devengaron. El análisis liberal examina costos, incentivos y federalismo fiscal.
La agenda
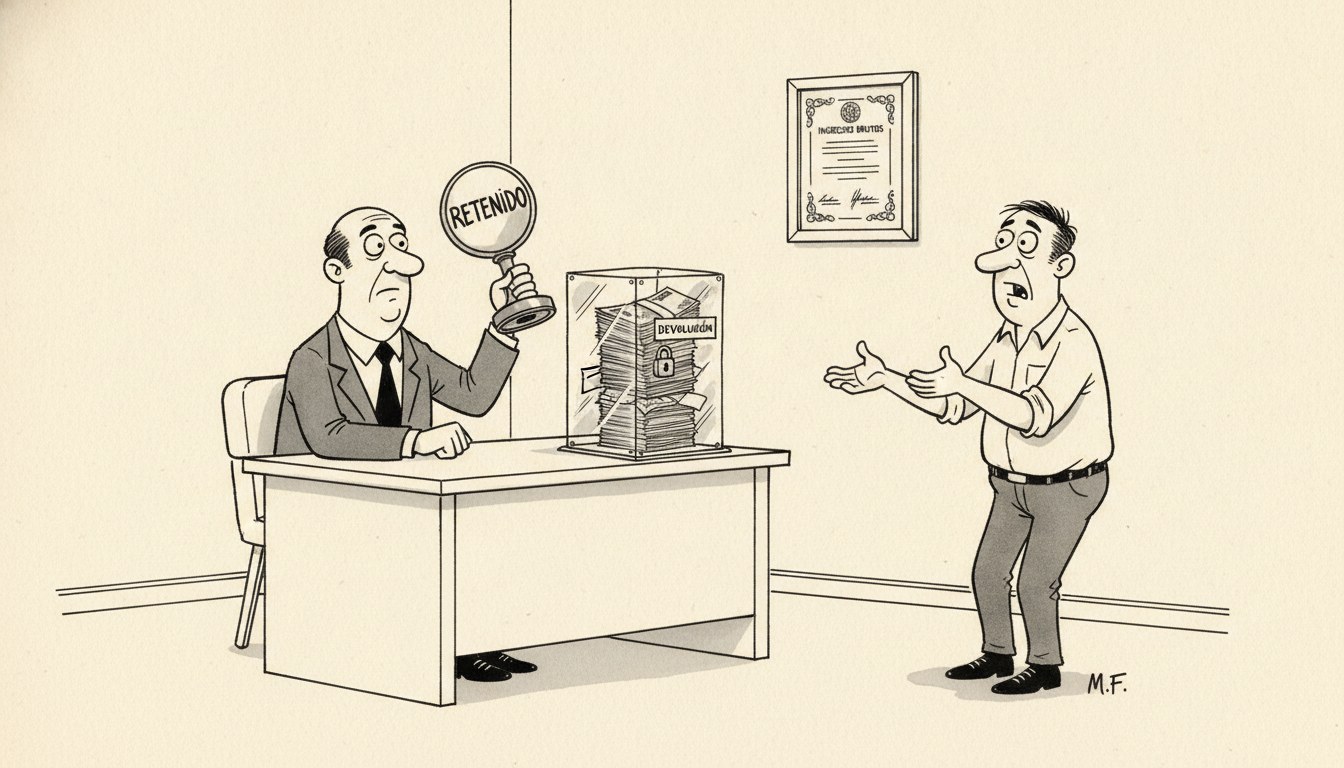
La Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal dictó un fallo que cuestiona el régimen de retenciones y percepciones del impuesto sobre los Ingresos Brutos aplicado por las provincias argentinas. El tribunal ordenó a la AFIP que devuelva saldos retenidos en exceso y exigió que las provincias garanticen mecanismos efectivos de devolución en plazos razonables. La sentencia señala que el sistema actual obliga a las empresas a adelantar impuestos que todavía no se devengaron, generando un costo financiero que recae sobre el contribuyente sin compensación.
El régimen de percepciones y retenciones funciona como un mecanismo de recaudación anticipada: cuando una empresa cobra una venta, el banco o el cliente le retiene un porcentaje en concepto de Ingresos Brutos presunto, aunque el impuesto real se calculará recién al cierre del período fiscal. Si la empresa opera en varias jurisdicciones o tiene alícuotas diferenciadas por actividad, el saldo retenido suele exceder el tributo efectivamente adeudado. La devolución de ese excedente, en la práctica, tarda meses o años, y en muchos casos nunca ocurre.
El fallo abre un precedente para revisar la legalidad de un sistema que las provincias defienden como necesario para asegurar el cumplimiento tributario, pero que según la sentencia judicial genera un adelanto forzoso de capital sin interés ni garantía de reintegro oportuno. El impacto fiscal del fallo, si se generaliza, podría alcanzar miles de millones de pesos en devoluciones pendientes, según estimaciones del sector privado citadas en la cobertura.
El análisis liberal
El régimen de percepciones y retenciones provinciales de Ingresos Brutos es un impuesto sobre el capital de trabajo disfrazado de mecanismo de recaudación. Hayek en Los fundamentos de la libertad (1960, cap. 20) advirtió que las cargas tributarias no solo deben evaluarse por su tasa nominal, sino por el grado de arbitrariedad y el costo de cumplimiento que imponen. Cuando el Estado confisca por adelantado un ingreso que todavía no existe, y luego demora o niega la devolución del excedente, está ejerciendo una forma de expropiación indirecta.
El mecanismo funciona así: la empresa vende un producto, el banco o el cliente le retiene un porcentaje sobre la factura total, y ese dinero va directamente al fisco provincial. La empresa deberá esperar al cierre del período —cuando calcule su impuesto real— para saber si lo retenido fue correcto, insuficiente o excesivo. Si fue excesivo, entra en un proceso burocrático de pedido de devolución que puede durar años. Mientras tanto, la provincia tuvo ese capital gratis: sin pagar interés y sin que la empresa pudiera usarlo para financiar operaciones, comprar insumos o invertir. Mises en La acción humana (1949, cap. XIX, sec. 4) explica que toda forma de confiscación —aunque se la llame retención— distorsiona la preferencia temporal del empresario: adelanta artificialmente el costo de la obligación tributaria y desincentiva la inversión en ciclos productivos largos.
El costo oculto que expone el fallo tiene tres capas. Primera, el costo financiero directo. Buchanan en Principios de deuda pública (1958, cap. 3) señala que quien adelanta un pago sin recibir interés está subsidiando al acreedor con un préstamo forzoso. En este caso, el contribuyente financia sin compensación la caja provincial. Si la tasa de interés del mercado opera en términos reales positivos, una retención en exceso que tarda meses en devolverse genera un costo de oportunidad significativo en capital inmovilizado. Ese costo no aparece en ninguna planilla impositiva ni se compensa en la devolución.
Segunda, el costo de incertidumbre y complejidad. Knight en Riesgo, incertidumbre y beneficio (1921, parte III, cap. VII) distingue entre riesgo probabilizable —que puede cubrirse con seguros o cálculo actuarial— e incertidumbre genuina, que no admite esa cobertura. El régimen de retenciones provinciales introduce incertidumbre genuina: la empresa no puede predecir cuánto le retendrán efectivamente, porque depende de las operaciones de cada cliente y de las alícuotas cruzadas de distintas jurisdicciones. Esa incertidumbre eleva el costo de planificación y desincentiva operaciones que cruzan fronteras provinciales, generando lo que en la literatura de public choice se llama competencia fiscal destructiva: cada provincia sube la percepción para compensar la evasión esperada de las otras, en una carrera de suma negativa.
Tercera, el dead-weight loss del proceso de devolución. Coase en El problema del costo social (1960) mostró que los costos de transacción determinan si un intercambio eficiente ocurre o no. Pedir la devolución implica llenar formularios, presentar libros contables, esperar auditorías, eventualmente litigar. Si el costo administrativo de recuperar el excedente supera el monto retenido, el contribuyente racional no lo reclama. La provincia lo sabe, y por lo tanto no tiene incentivo a reducir las retenciones ni a agilizar las devoluciones: cada peso no reclamado es ingresos fiscales genuinos, sin haber cobrado impuesto real.
Ahora bien, las lecturas rivales del hecho merecen enumerarse antes de cerrar el análisis. Una interpretación pro-fisco diría que las retenciones anticipadas son necesarias para combatir la evasión del contribuyente que cobra hoy y desaparece mañana. Otra argumentaría que las provincias, pobres y dependientes de la coparticipación federal, no tienen alternativa fiscal más eficiente. Descarto la primera porque confunde prevención de evasión con confiscación anticipada sin debido proceso: si el objetivo es asegurar el pago, la herramienta correcta es la garantía o el embargo posterior a la liquidación, no el adelanto sin interés. Descarto la segunda porque la pobreza fiscal de una jurisdicción no justifica un mecanismo que destruye capital privado: el federalismo fiscal genuino requiere que cada provincia asuma el costo político de su nivel de gasto, no que lo traslade mediante expropiaciones indirectas.
Hayek en El camino de servidumbre (1944, cap. 5) advirtió que los controles opacos —aquellos cuyos costos no se declaran explícitamente— son los más peligrosos para la libertad económica, porque el ciudadano no puede oponerse a lo que no ve. El régimen de percepciones provinciales es un caso de libro: el costo real no figura en ninguna ley tributaria, sino en la inmovilización del capital de trabajo y en la incertidumbre sobre el flujo de caja. El fallo judicial no crea ese costo; simplemente lo hace visible.
Quién gana y quién pierde
Ganan, en el corto plazo, las provincias que cobraron adelantado y sin interés el equivalente a un préstamo forzoso de sus contribuyentes. Ganan también los gobernadores que pudieron gastar ese flujo anticipado sin asumir el costo político de subir formalmente la alícuota nominal del impuesto, manteniendo la ilusión de estabilidad tributaria.
Pierden las empresas que operan en múltiples jurisdicciones o con operaciones fraccionadas, porque son las que acumulan mayores saldos a favor no devueltos. Pierden especialmente las pymes que no tienen departamentos legales ni capacidad de litigio para reclamar devoluciones: según la lógica de Coase, si el costo de reclamar supera el monto retenido, el contribuyente abandona el reclamo y la retención se convierte en impuesto confiscatorio efectivo.
Pierde también el conjunto del sistema productivo por la distorsión de incentivos que genera el régimen. Tullock en Los costos de bienestar de aranceles, monopolios y robo (1967) mostró que toda intervención estatal que desvía recursos hacia actividades de búsqueda de rentas —en este caso, lobbies para conseguir devoluciones o exenciones— destruye riqueza agregada sin crear valor. Las empresas gastan en abogados y gestores tributarios lo que podrían gastar en producción, y las provincias gastan en burocracia de retenciones y auditorías lo que podrían ahorrar simplificando el sistema. El resultado neto es empobrecimiento generalizado.
Si el fallo se consolida y obliga a las provincias a devolver en tiempo y forma, el costo fiscal inmediato será alto: sumas considerables que las cajas provinciales ya gastaron y que ahora deberán financiar con deuda o recorte de gastos. Pero ese es precisamente el punto: el sistema actual traslada ese costo al sector privado de forma invisible, y la sentencia judicial lo está haciendo explícito. Buchanan en Democracia en déficit (1977, cap. 4) argumentó que la disciplina fiscal requiere que el gasto público se financie con tributos visibles y contemporáneos, no con confiscaciones anticipadas ni deuda implícita. El fallo no genera el déficit; revela el déficit que las provincias venían ocultando mediante un mecanismo que, en rigor, es una forma de endeudamiento forzoso con el contribuyente.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.