BCRA canaliza ahorro jubilatorio a crédito hipotecario y el mercado pierde la señal de tasas
El Banco Central licitará $200.000 millones de fondos de ANSES para préstamos hipotecarios. El análisis liberal examina distorsión de tasas, malinversión y riesgo sobre jubilaciones.
La agenda
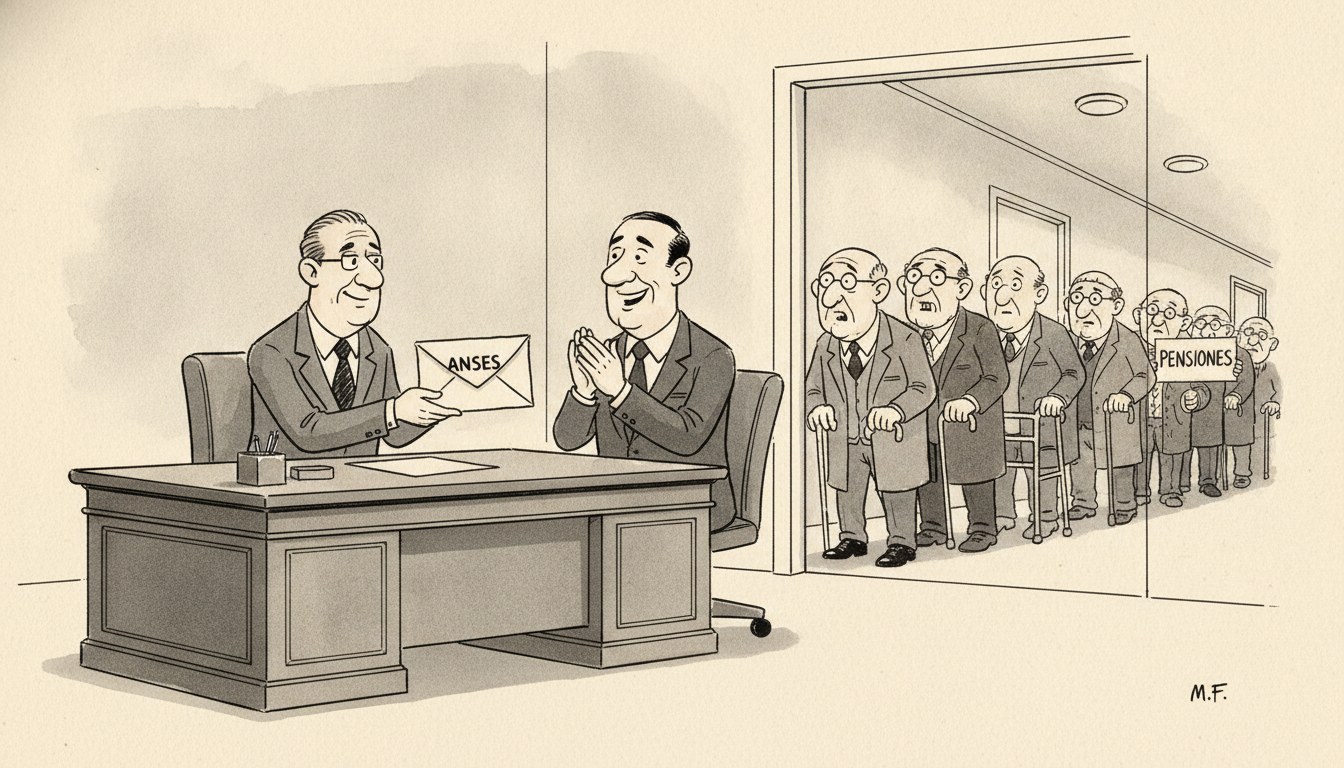
El Banco Central de la República Argentina puso en marcha el mecanismo de fondeo de ANSES a bancos con una primera licitación por $200.000 millones destinada a créditos hipotecarios, según informó Ámbito. La operatoria permite a las entidades financieras acceder a recursos del organismo previsional a tasas por debajo de las que fijaría el mercado sin intervención estatal, con el objetivo declarado de expandir el crédito para vivienda.
Paralelamente, el Gobierno nacional anunció el lanzamiento de créditos UVA de hasta US$65.000 para la compra de automóviles cero kilómetro y usados, también canalizados a través del sistema bancario con participación de fondos estatales. Las dos medidas comparten la misma lógica de asignación administrativa del ahorro: el Estado decide qué sectores recibirán crédito subsidiado y a qué tasa, desplazando el proceso de descubrimiento de precios que realizaría el mercado sin intermediación forzosa.
La estructura del fondeo implica que ANSES, administrador de los ahorros previsionales obligatorios de millones de trabajadores activos y pasivos, entrega capital a los bancos para que estos lo presten a tasas preferenciales a tomadores de crédito hipotecario. El diferencial entre la tasa que ANSES recibe y la tasa de mercado que hubieran pagado los bancos por ese capital constituye el subsidio implícito de la operación.
El análisis liberal
El mecanismo de fondeo estatal del crédito hipotecario mediante recursos de ANSES introduce tres distorsiones económicas graves que la teoría austriaca del capital ha documentado desde Böhm-Bawerk y que Mises formalizó en La acción humana (1949, cap. XX): manipulación artificial de la tasa de interés, malinversión de capital escaso y expropiación encubierta del ahorro previsional.
Primera distorsión: la tasa de interés como precio intertemporal del capital. Mises explica que la tasa de interés refleja la preferencia temporal de la sociedad, es decir, cuánto valora el consumo presente versus el consumo futuro. Cuando el Estado inyecta ahorro forzoso (fondos de ANSES) al mercado crediticio por debajo de la tasa que fijaría el equilibrio entre oferta voluntaria de ahorro y demanda de inversión, envía una señal falsa: aparenta que hay más ahorro disponible del que realmente existe. Los bancos prestan como si el ahorro fuera abundante y los tomadores de crédito inician proyectos de largo plazo (compra de vivienda, compra de automóviles) que no podrían financiar si el costo del capital reflejara su verdadera escasez.
Hayek en Precios y producción (1931, lecciones III y IV) describe el proceso subsiguiente. La expansión artificial del crédito alarga la estructura de producción: recursos que debían emplearse en bienes de consumo inmediato o en inversiones de corto plazo migran hacia proyectos de maduración más lenta (construcción residencial, industria automotriz). Esa migración es insostenible porque el ahorro genuino no aumentó; solo se redistribuyó administrativamente. Cuando la inflación erosiona el valor real de los depósitos de ANSES o cuando el sistema previsional debe licuar obligaciones futuras para sostener el flujo de fondeo presente, el ahorro desaparece y los proyectos iniciados quedan a medio terminar o se terminan a costa de comprimir brutalmente el consumo de los jubilados que aportaron ese capital.
Segunda distorsión: la malinversión sectorial. Mises en La teoría del dinero y del crédito (1912, parte III, cap. 19) advierte que el crédito barato canalizado hacia sectores específicos produce sobreinversión relativa en esos sectores y subinversión en el resto. Los US$65.000 de crédito UVA para automóviles no reflejan que los consumidores valoren más los autos que otros bienes; reflejan que el Estado subsidiará esa compra pero no subsidiará la compra de maquinaria agrícola, equipamiento médico o software empresarial. El capital fluye hacia donde el subsidio lo empuja, no hacia donde la productividad marginal es mayor. Rothbard en El misterio de la banca (1983, cap. 12) llama a esto “consumo artificial de capital”: se consume más de lo que se produce porque parte del consumo se financia destruyendo el stock de capital preexistente, que en este caso es el ahorro previsional.
Tercera distorsión: el riesgo sobre las jubilaciones futuras. Los fondos de ANSES no son un activo fiscal neutro; son pasivos contingentes del Estado frente a millones de beneficiarios presentes y futuros. Buchanan en Principios de deuda pública (1958, cap. 4) distingue entre deuda explícita (bonos emitidos) y deuda implícita (promesas de pago futuro sin respaldo patrimonial). Cuando ANSES entrega los primeros $200.000 millones a los bancos a tasas subsidiadas, está canjeando un activo líquido (pesos o bonos del Tesoro en cartera de ANSES) por un activo ilíquido y riesgoso (cartera hipotecaria de los bancos con plazo de veinte o treinta años). Si la morosidad de esos créditos sube, el quebranto lo asume ANSES, es decir, lo asumen los jubilados mediante ajustes futuros de haberes o licuación inflacionaria.
Cuarta distorsión: la ilusión de no intervención cambiaria. El BCRA presenta la operatoria como si fuera un mecanismo de mercado: los bancos “licitan” el fondeo de ANSES. Pero Kirzner en Competencia y empresarialidad (1973, cap. 4) explica que la competencia genuina requiere libre entrada y salida, no una subasta entre bancos autorizados para acceder a un privilegio estatal. El mecanismo de licitación solo reparte el subsidio entre intermediarios preseleccionados; no elimina la distorsión de precios ni restaura la asignación de mercado. Es el mismo error conceptual que cometían los planificadores soviéticos cuando organizaban concursos entre fábricas estatales para aparentar competencia.
Las lecturas rivales del hecho merecen enumerarse antes de concluir. Una lectura desarrollista diría que el Estado debe actuar como banco de desarrollo porque el mercado privado no provee crédito de largo plazo en economías con alta inflación histórica. Otra interpretación keynesiana argumentaría que el fondeo estatal estimula la demanda agregada y reactiva sectores estratégicos como la construcción y la industria automotriz. Una tercera postura, más pragmática, sostendría que el mecanismo es transitorio y que ANSES recuperará el capital con interés, sin pérdida neta.
Descarto la lectura desarrollista porque invierte la causalidad: el mercado privado no provee crédito de largo plazo barato precisamente porque la inflación alta revela que el ahorro genuino es escaso y que el riesgo de default es elevado. Forzar el crédito mediante ANSES no resuelve la escasez de ahorro; la enmascara temporalmente y la agrava a futuro. Descarto la lectura keynesiana porque asume que el problema es de demanda insuficiente cuando en realidad es de estructura de capital distorsionada: la economía argentina no necesita más consumo subsidiado, sino reorientación de recursos hacia sectores exportables y de mayor productividad. Y descarto la lectura pragmática porque subestima el riesgo sistémico: si la economía entra en recesión o si la inflación vuelve a acelerarse, la morosidad hipotecaria sube y ANSES no recupera el capital, quedando los jubilados como garantes últimos de la política crediticia del Gobierno.
La pregunta de fondo es política, no técnica: ¿quién debe decidir a qué sectores se asigna el capital y a qué precio? Hayek en El uso del conocimiento en la sociedad (1945) demuestra que esa decisión no puede tomarla ningún planificador central porque el conocimiento relevante está disperso entre millones de ahorristas e inversores que observan oportunidades locales y preferencias cambiantes. Cuando el BCRA y ANSES sustituyen esa red descentralizada de información por una licitación administrativa de fondeo, destruyen el sistema de señales que permite al capital migrar hacia donde es más productivo. El resultado inevitable es malinversión: proyectos que parecen viables con tasa subsidiada pero que no lo son con tasa de mercado.
Quién gana y quién pierde
Ganan, en el corto plazo, los tomadores de crédito hipotecario y automotriz que acceden a tasas por debajo del mercado, y los bancos intermediarios que cobran comisiones por operar fondos estatales sin asumir el riesgo de captación ni el costo de oportunidad de inmovilizar capital propio durante veinte o treinta años. Ganan también los sectores de la construcción y la industria automotriz, que ven expandirse artificialmente su demanda sin haber mejorado su competitividad ni su productividad.
Pierden los jubilados presentes y futuros, que ven su ahorro previsional desviado hacia créditos de largo plazo y alto riesgo sin haber consentido esa asignación y sin participar de las ganancias potenciales si los proyectos financiados resultan exitosos. Pierden los ahorristas voluntarios que no acceden al crédito subsidiado y que ven su capacidad de ahorro erosionada por la inflación que genera la expansión monetaria implícita en el fondeo de ANSES. Pierden los sectores exportables y de mayor productividad, que no reciben capital subsidiado y que deben competir por recursos encarecidos por la desviación artificial hacia construcción y automotores. Y pierde el sistema económico en su conjunto por la acumulación de desequilibrios que estallarán cuando la tasa de interés real vuelva a reflejar la verdadera escasez de capital y la morosidad hipotecaria se dispare, dejando a ANSES y al Tesoro con un quebranto que deberán ajustar vía licuación de haberes o aumento de la carga tributaria sobre los trabajadores activos.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.