Tres petroleras huyen de Malvinas — cómo la incertidumbre política expulsa el capital
Schlumberger y otros gigantes cancelan proyectos en las islas por presión argentina y riesgo regulatorio. El análisis liberal examina el costo real de la incertidumbre soberana.
La agenda
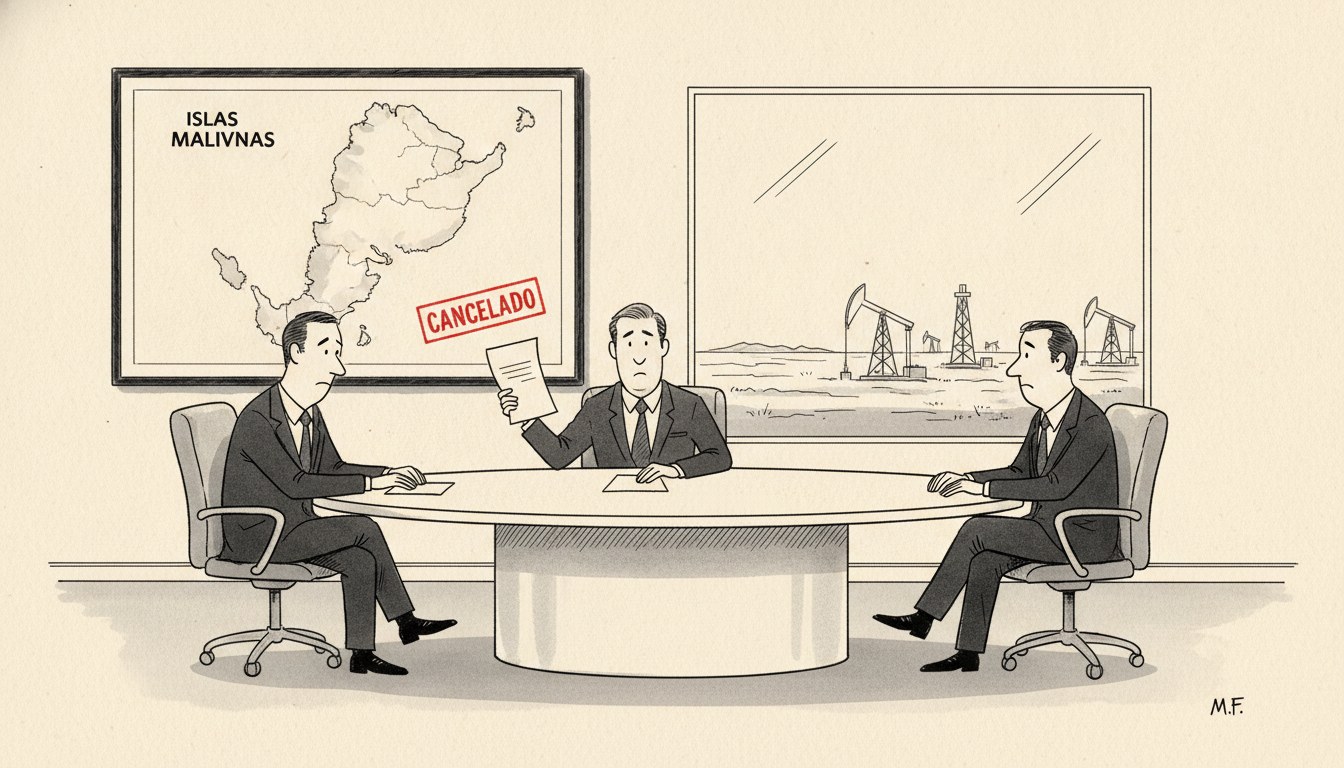
Tres empresas gigantes de servicios petroleros descartaron participar en actividades en Malvinas, según confirmó Cronista. La retirada más notoria es la de Schlumberger (SLB), líder mundial del sector con presencia en más de 120 países, que rechazó ofertas británicas para operar en la cuenca norte de las islas tras presión diplomática argentina y advertencias sobre consecuencias legales para empresas que ignoren el reclamo de soberanía. Otros dos proveedores de infraestructura offshore se sumaron a la decisión de no involucrarse en proyectos exploratorios bajo jurisdicción británica.
Simultáneamente, las autoridades británicas de Malvinas frenaron un plan de gestión ambiental para la industria del salmón mientras enfrentan creciente presión sobre la viabilidad de actividades petroleras en aguas disputadas, según informó Ámbito. El gobierno isleño canceló audiencias públicas sobre acuicultura alegando necesidad de “mayor análisis técnico”, mientras reservas estimadas de hidrocarburos en la cuenca norte permanecen sin desarrollo comercial por falta de inversores dispuestos a asumir el riesgo político del territorio en disputa.
La confluencia de ambos hechos —retiro de petroleras y parálisis regulatoria en otros sectores— expone la fragilidad institucional de una economía que opera bajo soberanía cuestionada por un Estado con capacidad de imponer costos extraterritoriales a quienes participen del statu quo británico.
El análisis liberal
El caso Malvinas ilustra con nitidez el concepto de incertidumbre radical que Frank Knight distinguió del riesgo asegurable en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII). Knight explica que el riesgo es probabilizable: podemos calcular la chance de que un pozo petrolero sea seco o productivo, asignarle una distribución de probabilidades y cubrirlo con un seguro o una prima ajustada. La incertidumbre, en cambio, no admite distribución de probabilidad porque el escenario futuro es cualitativamente impredecible. ¿Qué probabilidad asignar a que Argentina logre imponer sanciones efectivas sobre una empresa que opere en Malvinas dentro de cinco años? ¿Qué chance hay de que el Reino Unido refuerce su posición legal o que un cambio de gobierno argentino escale el conflicto? Esas preguntas no tienen respuesta actuarial. Ante incertidumbre genuina, el capital huye o exige primas imposibles.
Schlumberger no se retiró porque sus ingenieros no sepan perforar en aguas frías ni porque la geología sea inviable. Se retiró porque la inversión en infraestructura petrolera es irreversible (capital hundido específico) y la señal institucional es ruidosa: un gobierno extranjero reclama soberanía, amenaza con consecuencias legales y tiene capacidad demostrada de imponer costos reputacionales y operativos a multinacionales que operen en jurisdicciones que considera ilegítimas. En términos hayekianos, el sistema de precios dejó de transmitir información confiable: la rentabilidad nominal del proyecto no refleja su rentabilidad real ajustada por riesgo soberano, porque ese riesgo es incalculable.
Mises en La acción humana (1949, cap. VI) define la acción empresarial como especulación sobre estados futuros inciertos del mercado, donde el empresario arriesga capital anticipando preferencias de consumidores y costos de factores. Pero esa especulación presupone un marco institucional estable que permita calcular. Cuando la incertidumbre no es sobre oferta y demanda sino sobre la continuidad misma del marco legal que protege el derecho de propiedad sobre el yacimiento, la acción empresarial racional es abstenerse. No hay tasa de retorno que compense la ausencia de piso institucional.
El mecanismo de expulsión del capital tiene segundo orden: la parálisis regulatoria británica en otros sectores. Que las autoridades isleñas frenen un plan ambiental para salmones “por falta de análisis técnico” mientras reservas petroleras yacen sin desarrollar no es casualidad. Es el comportamiento predecible de un gobierno que opera bajo amenaza soberana: cada decisión regulatoria que comprometa recursos de largo plazo (licencias ambientales, concesiones de pesca, contratos de exploración) es una apuesta a que el statu quo británico perdurará décadas. Esa apuesta luce cada vez más cara a medida que Argentina demuestra capacidad de imponer costos reales —disuadir a SLB no es retórica, es un dato observable de poder de veto sobre inversiones ajenas.
Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) explican que las decisiones colectivas responden a costos políticos percibidos por quienes deciden. El gobierno de Malvinas enfrenta un dilema: aprobar proyectos de gran escala (petróleo, acuicultura industrial) señaliza a Londres que la administración local confía en permanencia británica de largo plazo, pero simultáneamente aumenta el costo político para Argentina de aceptar el statu quo, porque cada dólar de inversión británica en las islas es un dólar que refuerza la posición de facto del Reino Unido. Ese costo político retroalimenta la incertidumbre: mientras más inviertan los británicos, más incentivo tiene Argentina para escalar medidas de presión; mientras más escalé Argentina, menos inversores estarán dispuestos a entrar.
Ahora bien, las lecturas rivales del fenómeno merecen enumerarse. Una interpretación nacionalista argentina celebraría el retiro de SLB como victoria diplomática: la presión funciona y las islas quedan aisladas económicamente hasta negociar soberanía. Otra lectura, británica, argumentaría que el gobierno isleño actúa con prudencia regulatoria responsable y que la falta de desarrollo petrolero obedece a razones técnicas y de mercado, no a presión política.
Descarto la lectura nacionalista argentina porque confunde medio con fin: el objetivo no es empobrecer a los isleños sino recuperar soberanía, y un territorio económicamente inviable es más difícil de administrar si alguna vez se recupera. Además, la señal de “ahuyentar inversión” no es específica: también disuade a empresas argentinas de considerar proyectos futuros en la zona si cambiara la soberanía, porque el precedente es que operar allí implica riesgo confiscatorio impredecible.
Descarto la lectura británica porque los hechos la contradicen: si el freno al plan de salmón fuera técnico, no coincidiría temporalmente con la retirada de petroleras. Y si el desarrollo de hidrocarburos dependiera solo de geología y precios internacionales, Malvinas debería atraer inversión igual que otras cuencas offshore comparables (Guyana, Brasil, Noruega). La ausencia de flujo de capital delata que el problema es institucional, no geológico.
La predicción que se desprende del marco austriaco es determinista: mientras persista la incertidumbre soberana, Malvinas no atraerá inversión irreversible de gran escala en ningún sector. Métrica: número de nuevos contratos de exploración petrolera firmados por operadoras internacionales en los próximos doce meses. Plazo: marzo de 2027. Predicción: cero contratos nuevos de exploración offshore con empresas de primer nivel (supermajors o equivalentes en servicios). La verificación es pública: el gobierno de Malvinas publica licitaciones y adjudicaciones.
Quién gana y quién pierde
Ganan, en el cortísimo plazo, los actores políticos argentinos que pueden exhibir músculo diplomático: cancelar la participación de una supermajor es un dato concreto que alimenta narrativas soberanistas y refuerza posiciones negociadoras en foros internacionales.
Pierden los habitantes de Malvinas, cuya economía queda rehén de la indefinición soberana: sin desarrollo petrolero ni acuicultura de escala, la base fiscal depende de licencias pesqueras de corto plazo, turismo limitado y subsidios británicos. Pierden los contribuyentes británicos que financian esos subsidios sin perspectiva de retorno. Pierden los consumidores globales de energía, porque reservas probables quedan fuera del mercado por razones ajenas a la oferta y demanda: el petróleo que no se extrae de Malvinas debe compensarse con mayor producción en otra parte, encareciendo marginalmente la oferta mundial.
Y pierde, sobre todo, el capital productivo que podría haberse desplegado en la región: la señal de Knight es clara, la incertidumbre no es asegurable, y mientras persista la disputa sin marco legal creíble, ningún empresario racional comprometerá inversión irreversible en territorio cuya soberanía futura es objeto de especulación política y no de cálculo económico.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.