BCRA usa fondos de ANSES para inyectar $200 mil millones en créditos hipotecarios
El análisis liberal examina la distorsión del mercado de crédito, el riesgo fiscal trasladado a jubilados y los incentivos perversos de canalizar ahorro forzoso hacia objetivos macroeconómicos.
La agenda
El Banco Central lanzó una licitación por $200.000 millones para canalizar fondos de ANSES hacia bancos que otorguen créditos hipotecarios. La operación forma parte del esquema de fondeo estatal al sector crediticio anunciado semanas atrás, que busca impulsar el acceso a vivienda mediante tasas subsidiadas y plazos extendidos.
Según la información oficial, los recursos provienen del Fondo de Garantía de Sustentabilidad de ANSES, el mismo fondo que respalda las jubilaciones y pensiones de los argentinos. Las entidades financieras que accedan al fondeo deberán cumplir requisitos específicos de destino: préstamos hipotecarios a tasa inferior a la del mercado y con plazos superiores a veinte años. El BCRA actuará como intermediario entre ANSES y los bancos, fijando las condiciones de desembolso y garantizando la operación con títulos públicos.
La medida se enmarca en el objetivo declarado del gobierno de reactivar el mercado hipotecario, históricamente deprimido por la volatilidad macroeconómica y la desconfianza en contratos de largo plazo denominados en pesos. Las autoridades económicas sostienen que el Estado debe asumir un rol activo para destrabar el acceso a la vivienda, dado que el mercado privado no ha logrado generar una oferta crediticia suficiente para las familias de ingresos medios.
El análisis liberal
La operación combina tres elementos que la teoría austriaca y la economía de Public Choice identifican como fuentes de distorsión severa: manipulación del crédito, subsidios encubiertos y uso político de fondos cautivos.
Primero, el mecanismo de fondeo artificial. Mises en La acción humana (1949, cap. XX) explica que la expansión del crédito por encima del ahorro voluntario es una forma de inflación disfrazada. Cuando el Estado canaliza fondos para préstamos a tasas por debajo de las que surgirían del libre mercado, está enviando una señal falsa sobre la abundancia de capital disponible. Los bancos otorgan hipotecas que no habrían otorgado si dependieran únicamente de depósitos genuinos de ahorristas, y los tomadores de crédito contraen compromisos que no habrían asumido si la tasa reflejara el verdadero costo de oportunidad del capital. Hayek en Precios y producción (1931, cap. IV) advierte que esta clase de expansión crediticia distorsiona la estructura de producción: recursos reales que la sociedad no ahorró fluyen hacia proyectos de largo plazo (viviendas) como si existiera un excedente de capital que en realidad no hay. El ajuste inevitable llegará cuando se revele que la capacidad de pago de los deudores o la disponibilidad de fondos no es sostenible sin inyección estatal continua.
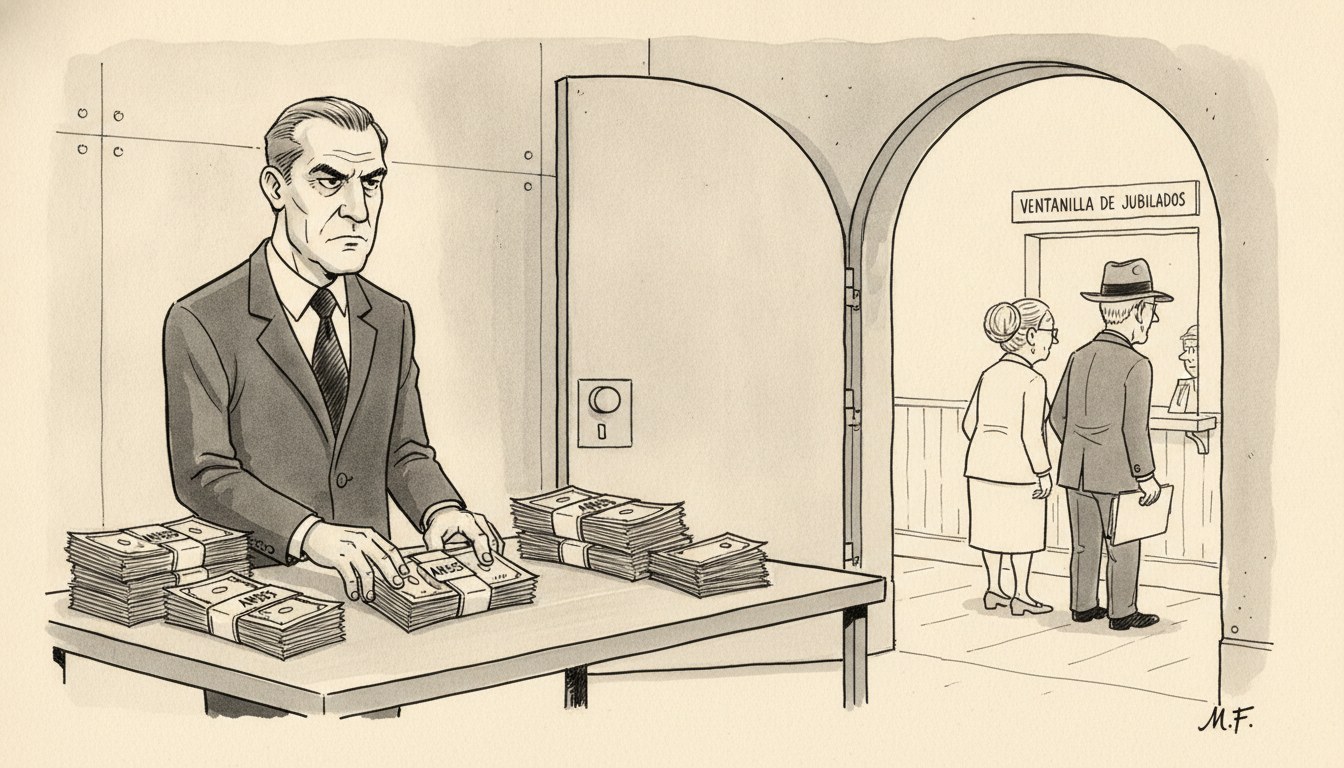
Segundo, el riesgo fiscal trasladado a los jubilados. Buchanan en Principios de deuda pública (1958, cap. 3) muestra que la deuda del gobierno no es una carga neutral: alguien tiene que pagarla. En este caso, el “alguien” son los jubilados cuyos fondos de garantía respaldan la operación. Si los bancos incumplen o si los deudores hipotecarios no pagan, el riesgo no recae sobre los accionistas de las entidades ni sobre el BCRA, sino sobre el Fondo de Garantía de Sustentabilidad de ANSES. Rothbard en Poder y mercado (1970, cap. 4, sec. 3) denomina a esto “socialización de las pérdidas”: las ganancias del esquema quedan en manos privadas (los bancos cobran intereses y comisiones, los tomadores de crédito acceden a vivienda subsidiada), pero las pérdidas eventuales se dispersan sobre el conjunto de beneficiarios del sistema previsional, que no tuvieron voz ni voto en la decisión de prestar su ahorro forzoso.
Tercero, el problema de Public Choice. Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) explican que las decisiones políticas responden a coaliciones de intereses concentrados. En este caso, el interés concentrado es doble: los bancos que reciben fondeo barato garantizado por el Estado, y el gobierno que puede exhibir expansión del crédito hipotecario como logro político en año electoral. El costo difuso lo pagan los jubilados (que no verán el impacto hasta que el fondo de garantía muestre pérdidas) y el conjunto de la economía (que sufrirá la inflación diferida cuando los pesos inyectados circulen). Tullock en Los costos de bienestar de aranceles, monopolios y robo (1967) llamó “búsqueda de rentas” a esta clase de arreglos: recursos que se transfieren mediante privilegio político en lugar de competencia de mercado.
Cuarto, la ilusión del crédito “accesible”. Hazlitt en La economía en una lección (1946, cap. 11) advierte contra confundir acceso artificial con acceso real. Bajar la tasa de interés por decreto no crea más capital: solo redistribuye el capital existente hacia destinos políticamente favorecidos. Si mil familias obtienen hipotecas baratas gracias al fondeo de ANSES, otras mil empresas o consumidores no obtendrán el crédito que habrían obtenido si esos fondos hubieran permanecido en el mercado financiero general. El efecto neto sobre la construcción de viviendas es incierto: puede haber más créditos hipotecarios, pero menos inversión privada en desarrollos inmobiliarios porque el capital escasea en otros segmentos. Lo que se ve es la familia que accede a la vivienda con fondeo subsidiado; lo que no se ve es la startup que no consigue financiamiento o el proyecto industrial que queda postergado porque el capital se desvió hacia el esquema hipotecario.
Quinto, el precedente de captura del sistema previsional. Rothbard en Anatomía del Estado (1974) explica que el Estado tiende a capturar toda fuente de ahorro cautivo para financiar sus objetivos. Los fondos de ANSES no son “recursos del gobierno”: son aportes forzosos de trabajadores activos y pasivos destinados a garantizar jubilaciones futuras. Usarlos como instrumento de política crediticia es una forma de confiscación diferida: si las operaciones generan pérdidas, el déficit previsional será mayor y el gobierno deberá cubrirlo con emisión monetaria o impuestos adicionales. El mecanismo es el mismo que llevó a la estatización de las AFJP en 2008: el Estado se apropió del ahorro previsional privado prometiendo gestionarlo mejor, y luego lo utilizó para financiar gasto público corriente.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación keynesiana diría que en contexto de capacidad ociosa y demanda insuficiente, el Estado debe impulsar el crédito para reactivar la construcción y el empleo. Otra argumentaría que el mercado hipotecario argentino es un caso de falla de mercado por información asimétrica y riesgo de repudio contractual, que justifica intervención estatal para destrabar el acceso a vivienda.
Descarto la lectura keynesiana porque asume que el problema es de demanda agregada cuando en realidad es de estructura de capital distorsionada. La construcción no está frenada por falta de consumo sino por incertidumbre regulatoria, inflación que descalza contratos de largo plazo y falta de ahorro genuino. Inyectar crédito sin resolver esos problemas de fondo solo pospone el ajuste. Descarto la lectura de falla de mercado porque no explica por qué el Estado tendría ventaja informativa sobre los bancos privados para evaluar riesgo crediticio. Si el mercado hipotecario está deprimido, es porque los prestatarios no pueden asumir compromisos de treinta años en pesos sin garantía de estabilidad. Forzar el otorgamiento de créditos a tasas artificiales no resuelve esa incertidumbre: la traslada al balance del Estado y, por ende, a los contribuyentes y jubilados.
Quién gana y quién pierde
Ganan, en el corto plazo, los bancos que acceden a fondeo barato con garantía estatal y pueden expandir su cartera de créditos sin asumir el riesgo completo de la operación. Ganan las familias que obtienen hipotecas a tasas subsidiadas, siempre que puedan sostener las cuotas en el tiempo. Gana el gobierno que puede exhibir cifras de expansión del crédito hipotecario como indicador de recuperación económica en contexto electoral.
Pierden los jubilados actuales y futuros, cuyos fondos de garantía asumen el riesgo de incumplimiento sin recibir compensación proporcional. Si las hipotecas entran en default o si la inflación erosiona el valor real de los pagos, el Fondo de Garantía de Sustentabilidad de ANSES registrará pérdidas que deberán cubrirse con mayor presión fiscal o emisión monetaria. Pierden los sectores económicos que no acceden al fondeo subsidiado y deben competir por crédito a tasas de mercado más altas. Y pierde el conjunto de la economía por la distorsión de la asignación de capital: recursos que la sociedad no ahorró voluntariamente fluyen hacia viviendas como si hubiera un excedente, postergando el ajuste inevitable cuando se revele que la capacidad de pago de los deudores o la disponibilidad de fondos genuinos no es sostenible.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.