Mercado secundario de cupones de crédito — desregular atado de pies
El gobierno impulsa un mercado para negociar cupones de tarjeta. El análisis liberal examina si libera o perpetúa distorsiones mientras el BCRA controla tasas.
La agenda
El gobierno nacional anunció que busca crear un mercado secundario para negociar cupones de tarjeta de crédito, con el objetivo declarado de abaratar las ventas en cuotas para comercios y consumidores. La iniciativa permitiría que los comercios que aceptan tarjetas puedan vender los cupones —los compromisos de pago a futuro de los tarjetahabientes— a terceros inversores antes de recibir el cobro completo de las administradoras de tarjetas, según informó el Ministerio de Economía.
Actualmente, cuando un comercio vende en cuotas con tarjeta de crédito, debe esperar entre 18 y 30 días para cobrar cada cuota, y las administradoras retienen comisiones que pueden llegar al 6% o más por transacción, lo que encarece el precio final al consumidor o reduce el margen del vendedor. La propuesta oficial permitiría al comercio descontar esos cupones futuros en un mercado secundario, obteniendo liquidez inmediata a cambio de una quita sobre el monto total, similar al descuento de cheques de pago diferido.
El Banco Central mantiene facultades regulatorias sobre las tasas de interés y comisiones del sistema financiero, y no se ha anunciado aún si levantará controles sobre las tasas implícitas que podría cobrar un inversor al comprar cupones con descuento en el mercado secundario.
El análisis liberal
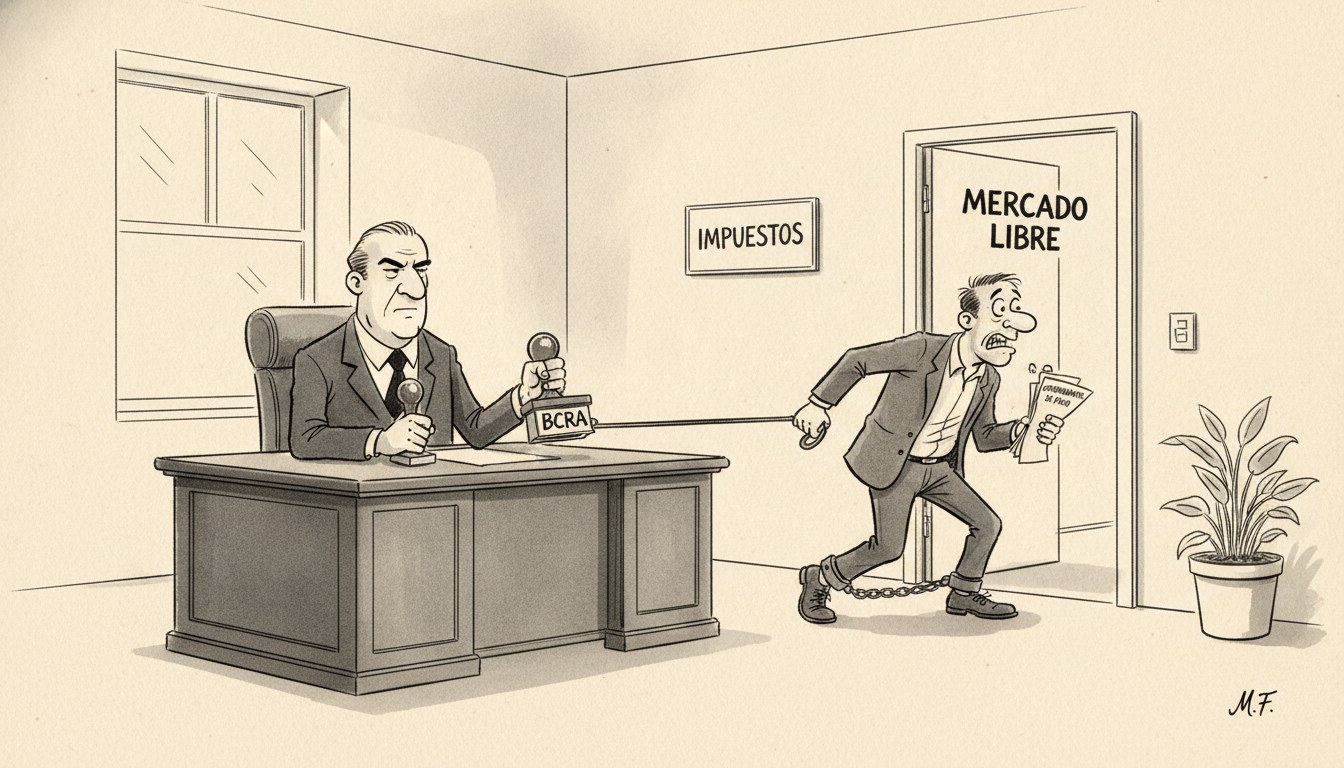
La propuesta del gobierno apunta a resolver un problema real de liquidez y costo del crédito en el comercio minorista, pero lo hace desde una premisa parcial: intenta crear un mercado nuevo sin desmantelar las restricciones que impiden que los mercados existentes funcionen. Hayek en El uso del conocimiento en la sociedad (1945) advierte que el problema económico no es diseñar mercados desde el escritorio del planificador, sino permitir que emerjan naturalmente cuando los agentes pueden negociar libremente y los precios transmiten información dispersa. Un mercado secundario de cupones puede agregar liquidez al sistema, pero si las tasas implícitas de descuento quedan bajo control del BCRA, lo que se crea no es un mercado sino un mercado regulado con precio máximo implícito, reproduciéndose la distorsión que se pretendía corregir.
Mises en La acción humana (1949, cap. XVII, sec. 4) explica que la tasa de interés de mercado coordina preferencias temporales entre prestamistas y prestatarios: refleja cuánto valora cada parte la liquidez presente versus el cobro futuro. Cuando el Estado fija un tope a esa tasa —o a la quita implícita en el descuento de cupones— suprime información vital: si nadie compra cupones al precio máximo permitido, el comerciante no obtiene liquidez y vuelve al punto de partida. El mercado negro o el racionamiento del crédito reaparecen bajo otra forma. La solución liberal no es habilitar un mercado secundario con techo de precio, sino eliminar las restricciones que hacen costoso operar en el mercado primario: las comisiones fijas de las administradoras, protegidas por barreras regulatorias de entrada al sector, y los controles de tasas del BCRA que desincentivan la oferta de crédito.
El segundo problema es de selección adversa y riesgo moral. Rothbard en Poder y mercado (1970, cap. 4) señala que cuando el Estado interviene en un proceso de mercado creando canales subsidiados o protegidos, los agentes adaptan su conducta para capturar la renta. Si el mercado secundario opera con tasas controladas o con garantías implícitas del BCRA —que puede actuar como prestamista de última instancia—, los comercios con mayor riesgo crediticio tienen incentivos a vender cupones masivamente, externalizando el riesgo de mora sobre los inversores o, en última instancia, sobre el sistema financiero. El mercado pierde su función de señalización de riesgo: en vez de reflejar la calidad crediticia del tarjetahabiente y del comercio, refleja la habilidad de ambos para arbitrar la regulación.
Tercero, el problema de los costos no vistos. Bastiat en Lo que se ve y lo que no se ve (1850) advierte contra la ilusión de la asistencia visible: vemos al comercio obteniendo liquidez inmediata; no vemos al inversor que dejó de financiar una PYME o una expansión productiva porque el capital se desvió hacia la compra de cupones con riesgo implícito socializado. Si el BCRA interviene para dar liquidez al mercado secundario cuando falta demanda, está desviando ahorro genuino hacia un uso menos valorado por quienes pagan de su bolsillo, repitiendo el patrón de la banca de desarrollo: el crédito barato no sale del vacío, sale del bolsillo de quien produce.
Cuarto, el elefante en la habitación: las administradoras de tarjetas. Stigler en La teoría de la regulación económica (1971) muestra que las regulaciones financieras tienden a ser capturadas por los incumbentes que tienen más que ganar de las barreras de entrada. En Argentina, el mercado de procesamiento de tarjetas está altamente concentrado y protegido por requisitos de capital, homologaciones del BCRA y acuerdos de exclusividad. Un mercado secundario de cupones podría disciplinar a las administradoras —si comercios e inversores pudieran negociar libremente, las comisiones excesivas se verían arbitradas— pero solo si esos nuevos actores pueden entrar sin pedir permiso al regulador. Si el BCRA sigue controlando quién puede operar y a qué tasa, el monopolio cambia de manos pero no se disuelve.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación desarrollista diría que el Estado debe crear mercados porque el sector privado no los genera espontáneamente en economías financieras subdesarrolladas. Otra argumentaría que la regulación de tasas protege al consumidor de la usura. Descarto la lectura desarrollista porque invierte la causalidad: no es que el mercado no exista por falta de iniciativa privada, sino que las regulaciones del BCRA —techos de tasa, requisitos de entrada, controles cambiarios— hacen prohibitivo operar legalmente. Descarto la lectura proteccionista porque confunde precio con bienestar: una tasa alta es cara, pero un crédito inexistente por techo de precio es infinitamente más caro para quien lo necesita. Knight en Riesgo, incertidumbre y beneficio (1921, parte III, cap. VII) distingue riesgo asegurable de incertidumbre no probabilizable: cuando el Estado suprime el precio que compensa el riesgo, no elimina el riesgo, solo elimina la oferta.
Quién gana y quién pierde
Ganan, en el corto plazo, los comercios con flujo de caja ajustado que puedan acceder al mercado secundario y descontar cupones más baratos que el financiamiento bancario tradicional. Ganan los consumidores si parte de ese ahorro de costos se traslada a precios, aunque la evidencia histórica de mercados regulados sugiere que el margen se lo queda el intermediario con mejor información del arbitraje regulatorio. Ganan las administradoras incumbentes si logran operar como market makers del nuevo mercado, capturando comisiones adicionales bajo el paraguas del BCRA.
Pierden los ahorristas y contribuyentes si el BCRA termina proveyendo liquidez al mercado secundario cuando falta demanda privada: el costo de mantener tasas artificialmente bajas recae sobre la emisión monetaria o la deuda pública. Pierden los comercios pequeños sin acceso al mercado secundario, que siguen atados a las comisiones del circuito tradicional. Y pierde el conjunto del sistema productivo si el capital disponible se desvía hacia el arbitraje financiero de cupones en vez de invertirse en bienes de capital que aumenten la productividad genuina: cada peso que se gana comprando cupones baratos del Estado es un peso que no se arriesga en expandir una fábrica o desarrollar un producto.
El test de fuego de la medida no es si crea un mercado secundario, sino si desregula el mercado primario. Si el BCRA mantiene controles de tasas, barreras de entrada y facultades discrecionales sobre quién puede operar, lo que tenemos no es liberalización sino dirigismo con otro nombre: el Estado sigue decidiendo quién presta, a quién y a qué precio. Hayek en Los fundamentos de la libertad (1960, cap. XV) advierte que la planificación fragmentada —desregular un eslabón de la cadena sin tocar los otros— no genera orden espontáneo sino caos regulatorio: cada agente maximiza bajo las nuevas reglas sin que el sistema converja a un equilibrio eficiente. La coherencia ideológica del gobierno con su narrativa de liberalización se medirá no por los mercados que inventa, sino por las restricciones que levanta.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.