La actividad cae y el mercado cuestiona la viabilidad fiscal del oficialismo en año electoral
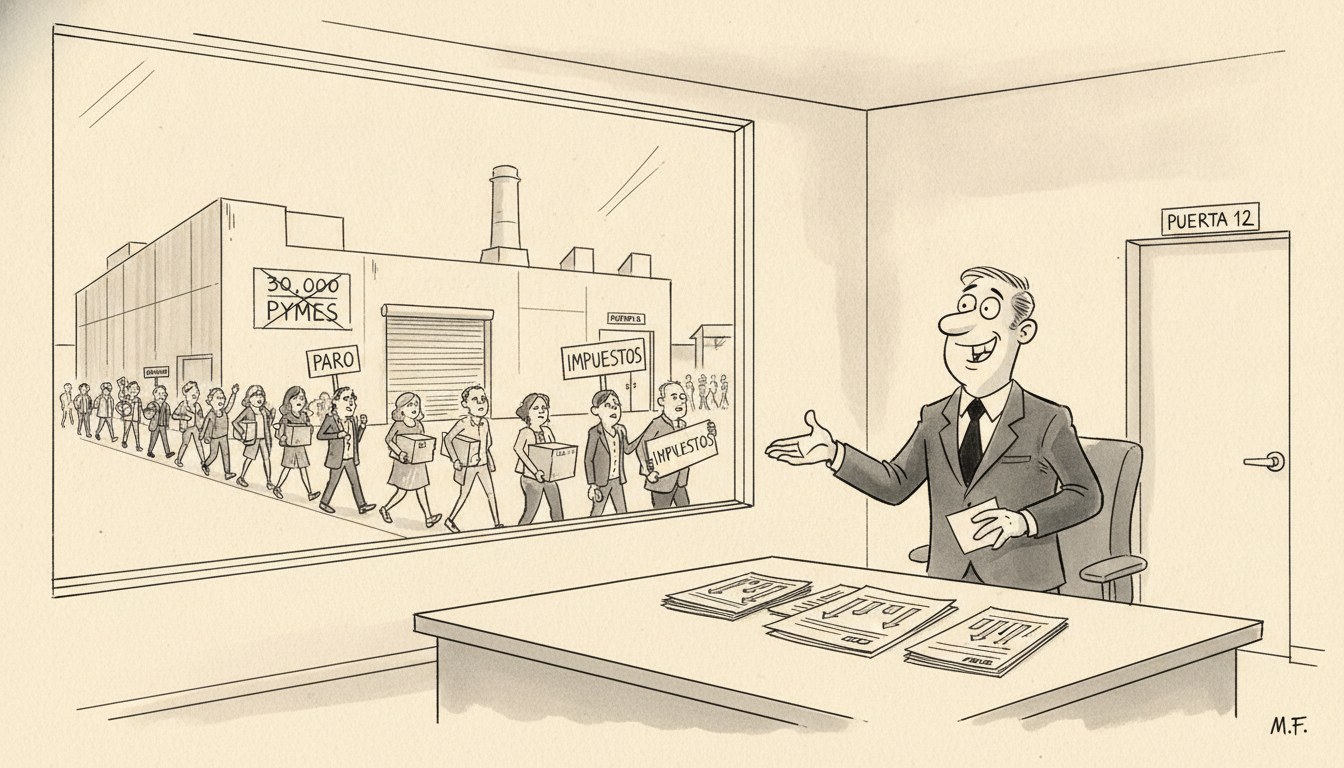
Industria 12% por debajo de 2023, minería en segunda baja consecutiva y 30.000 pymes cerradas según Lacunza evidencian la brecha entre proyecciones y realidad económica
La agenda
La actividad económica registra señales de contracción más profundas de lo anticipado por el oficialismo, generando dudas en el mercado sobre cómo puede llegar el Gobierno al año electoral. El sector minero registró su segunda caída mensual consecutiva, desacelerando su mejora interanual en un contexto donde la industria manufacturera muestra números aún más preocupantes.
El acumulado industrial de 2026 ya está un 12% debajo del mismo período de 2023, evidenciando que la recuperación proyectada oficialmente no se materializó en los plazos anunciados. El ex ministro de Economía Hernán Lacunza, referente liberal con credenciales de mercado, reconoció que el Gobierno subestimó el empleo y las 30.000 pymes que cerraron, señalando fallas en la modelística oficial que proyectaba un rebote más vigoroso del nivel de actividad.
El análisis liberal
La contracción persistente de la actividad económica plantea un conflicto estructural entre el ancla fiscal del oficialismo y las restricciones de economía política en año electoral. Buchanan y Wagner en Democracia en déficit (1977, cap. 2) demuestran que los gobiernos enfrentan incentivos asimétricos: el costo político del ajuste es inmediato y concentrado, mientras que los beneficios fiscales de largo plazo son difusos y se materializan fuera del horizonte electoral. Un gobierno que apostó todo su capital político al equilibrio presupuestario enfrenta ahora la prueba de fuego: sostener el ancla cuando la recaudación cae por contracción de la base imponible.
La retracción industrial respecto a 2023 y el cierre masivo de pymes no son anomalías estadísticas; son el resultado predecible de un ajuste que contrajo demanda agregada sin liberar simultáneamente los factores para una reasignación rápida. Hayek en Precios y producción (1931, cap. IV) explica que las recesiones prolongadas ocurren cuando la estructura de capital heredada de la expansión crediticia previa no puede liquidarse con velocidad suficiente. El problema no es el ajuste en sí —era inevitable tras años de expansión monetaria y déficit— sino la rigidez del mercado laboral y la maraña regulatoria que impiden que capital y trabajo migren hacia sectores competitivos.
Mises en La acción humana (1949, cap. XX, sección 8) advierte que toda deflación de crédito genera un período de “depresión secundaria” donde empresas viables caen por iliquidez transitoria, no por inviabilidad estructural. El cierre masivo de pymes incluye tanto zombis que sobrevivían con crédito subsidiado como firmas sanas que no resistieron la sequía de liquidez. El Estado, al retirar abruptamente el financiamiento inflacionario sin desregular el mercado laboral ni eliminar costos de transacción jurídicos, prolongó innecesariamente el valle de ajuste.
Ahora bien, el reconocimiento de Lacunza sobre la subestimación del empleo revela algo más profundo: la falla no fue de cálculo aritmético sino de economía política. Buchanan en su conferencia Nobel (1986) señala que los hacedores de política operan con modelos que maximizan probabilidades de reelección, no bienestar social agregado. Proyectar un rebote vigoroso permitía sostener la narrativa del “después de la tormenta viene la calma” y posponer decisiones políticamente costosas. La realidad está obligando al oficialismo a elegir entre el ancla fiscal y la presión electoral.
Las lecturas rivales del hecho merecen enumerarse. Una interpretación keynesiana argumentaría que el ajuste fue excesivo y que se debió sostener gasto público para evitar la espiral contractiva. Otra lectura, desde la ortodoxia monetarista, diría que el problema es velocidad de implementación, no dirección: el ajuste fue correcto pero demasiado lento en liberar mercados. Descarto la lectura keynesiana porque confunde causa y efecto: la contracción no es producto del ajuste fiscal sino del desajuste previo que el ajuste está corrigiendo. Un paciente no enferma porque le retiran la morfina; enferma porque la morfina ocultaba la enfermedad.
Descarto también la lectura de “ajuste insuficiente” porque ignora las restricciones de economía política real. Public choice enseña que un gobierno no puede quemar todo su capital político en el primer año; debe dosificar reformas según la tolerancia marginal de la coalición electoral. El oficialismo apostó al equilibrio fiscal como ancla creíble frente a los mercados, pero subestimó cuánto empleo formal y pymes genuinas caerían en el proceso. Esa subestimación no fue técnica sino política: reconocer el costo real habría debilitado la coalición reformista desde el origen.
La pregunta ahora es si el oficialismo puede sostener el ancla fiscal cuando la recaudación cae por contracción de la base imponible. Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue entre riesgo (probabilizable, asegurable) e incertidumbre genuina (no modelizable). El mercado está entrando en régimen de incertidumbre: no sabe si el oficialismo priorizará el ancla fiscal o cederá ante la presión electoral con emisión o endeudamiento. Esa incertidumbre se refleja en el riesgo país y en la cautela de inversores que posponen compromisos de largo plazo.
Stigler en La teoría de la regulación económica (1971) muestra que los grupos de interés concentrados capturan reguladores cuando el costo de la presión es menor que el beneficio de la concesión. En año electoral, los sectores que perdieron con el ajuste —sindicatos industriales, pymes con acceso a crédito subsidiado, provincias dependientes de transferencias— tienen incentivos crecientes para presionar por reversión parcial. El oficialismo enfrenta el clásico dilema de reforma estructural: o profundiza liberalizando mercados para acelerar la recuperación, o cede con parches fiscales que erosionan la credibilidad del ancla.
Quién gana y quién pierde
Ganan, en el corto plazo, los sectores que presionan por reversión del ajuste: sindicatos que negocian protección laboral, provincias que exigen transferencias, empresarios con acceso político que demandan subsidios o crédito estatal. Ganan también los especuladores que apuestan contra la sostenibilidad fiscal del oficialismo, posicionándose para el eventual abandono del ancla.
Pierden los contribuyentes que financiarán cualquier reversión con inflación futura o endeudamiento: cada concesión fiscal en año electoral es un impuesto diferido sobre quienes no pueden cubrirse. Pierden los sectores exportadores y competitivos que esperaban un mercado liberalizado para expandirse: la postergación de reformas estructurales prolonga la maraña regulatoria que les impide crecer. Y pierde el conjunto del sistema productivo por la extensión innecesaria del valle de ajuste: cada mes de incertidumbre sobre el ancla fiscal es capital que no se invierte, empleo que no se crea y productividad que no se materializa.
Lacunza tiene razón en el diagnóstico: el oficialismo subestimó el costo del ajuste sobre empleo y pymes genuinas. Pero el problema no es aritmético sino de secuencia: ajustó el gasto sin liberar simultáneamente los mercados que permitirían reconvertir factores. Buchanan y Tullock en El cálculo del consenso (1962, cap. 19) enseñan que las reformas viables son aquellas donde los perdedores pueden ser compensados con las ganancias de eficiencia de los ganadores. El oficialismo apostó a que la recuperación sería lo suficientemente rápida para generar esas ganancias antes del año electoral. Los datos duros están mostrando que se equivocó en el timing, y ahora paga el precio en credibilidad de mercado y presión política.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.