FGS financia hipotecarios y expande stock mediante garantía estatal
El gobierno proyecta ampliar créditos hipotecarios mediante fondeo del Fondo de Garantía de Sustentabilidad. El análisis liberal examina distorsiones, riesgo moral y quién asume el costo.
La agenda
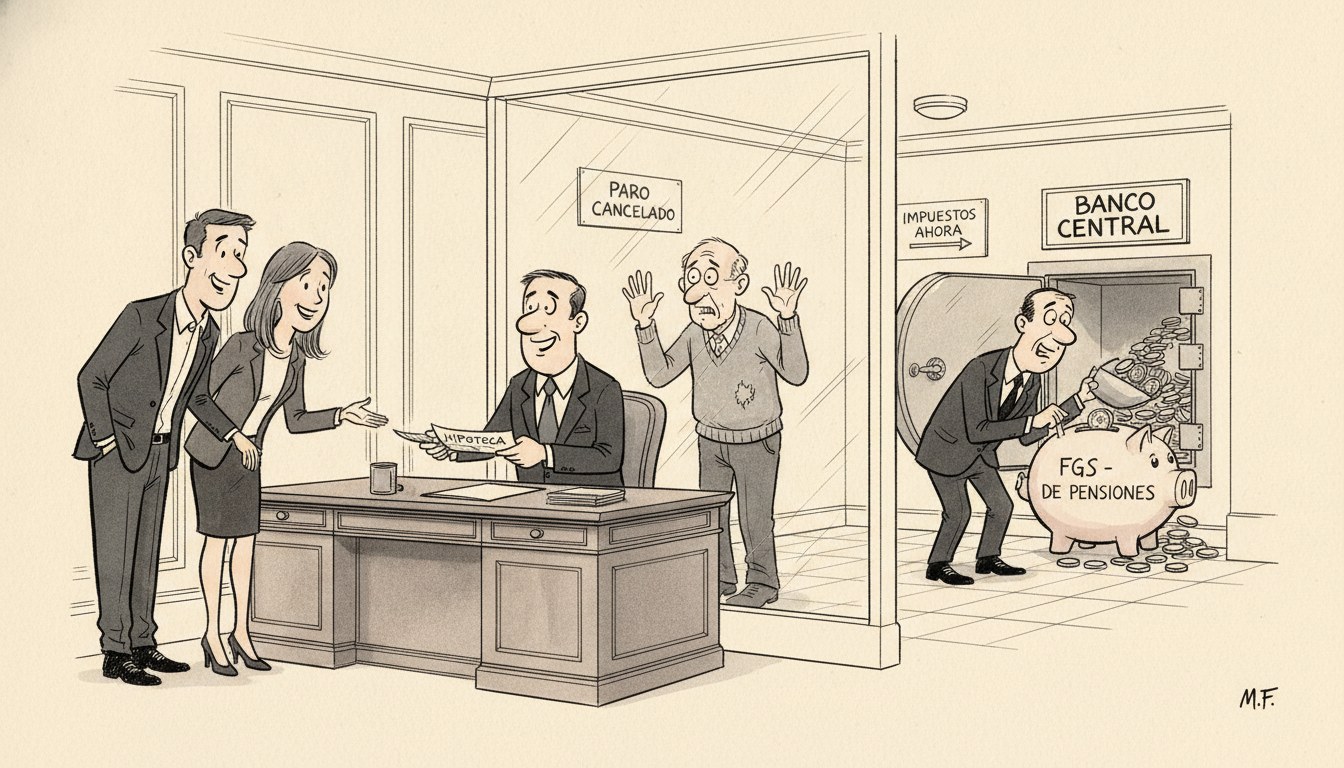
El gobierno proyecta que el fondeo del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES permitirá ampliar el stock de créditos hipotecarios hasta un 23%, según anunció el Ministerio de Economía. El mecanismo consiste en que el FGS otorgue garantías a bancos comerciales para que estos expandan su cartera de préstamos para vivienda, reduciendo el riesgo percibido por las entidades financieras y permitiendo condiciones más accesibles para los tomadores.
La medida se presenta como una solución al estancamiento del mercado hipotecario, que en los últimos años operó con volúmenes muy reducidos debido a la combinación de alta inflación, tasas de interés volátiles y restricciones de financiamiento de largo plazo. El FGS, que administra los recursos de los trabajadores jubilados, canalizaría parte de sus activos hacia este esquema de garantías, buscando dinamizar el sector inmobiliario y el acceso a la vivienda propia sin comprometer directamente las cuentas del Tesoro.
Funcionarios del área económica destacaron que la iniciativa busca compensar la restricción crediticia generada por la política monetaria contractiva implementada para controlar la inflación. El argumento oficial es que el Estado puede facilitar el acceso al crédito sin emitir moneda ni aumentar el déficit fiscal, utilizando los recursos ya acumulados en el fondo previsional.
El análisis liberal
El fondeo estatal de créditos hipotecarios mediante garantías del FGS es un caso paradigmático de intervención selectiva que distorsiona la asignación de capital y traslada costos difusos hacia los contribuyentes y ahorristas forzosos del sistema previsional. Hayek en Precios y producción (1931, cap. 2) explica que toda expansión artificial del crédito —incluso cuando no proviene directamente de emisión monetaria— altera la estructura intertemporal de la producción: incentiva proyectos de largo plazo que el ahorro genuino de la economía no puede sostener, generando un desajuste que tarde o temprano se revela como malinversión.
El mecanismo de garantía estatal opera del siguiente modo: el FGS asume parte del riesgo crediticio que los bancos no están dispuestos a asumir a precios de mercado. Eso permite que los bancos otorguen créditos a tasas más bajas o plazos más largos de lo que harían sin la garantía. Mises en La acción humana (1949, cap. XX, sec. 4) advierte que cuando el Estado modifica artificialmente la tasa de interés o las condiciones del crédito, está enviando señales falsas sobre la disponibilidad real de capital: los tomadores de crédito interpretan que hay ahorro disponible para financiar sus proyectos de vivienda, cuando en realidad ese ahorro no existe en la magnitud proyectada, sino que está siendo forzado a través de la garantía estatal.
La distorsión tiene tres dimensiones. Primera, el costo de oportunidad del capital del FGS: esos recursos podrían haberse invertido en activos con mayor retorno ajustado por riesgo, pero se dirigen hacia garantías hipotecarias por decisión política. Rothbard en Poder y mercado (1970, cap. 4) señala que toda asignación estatal de capital implica una preferencia política que desplaza la preferencia de los dueños originales del capital, en este caso los trabajadores que aportan obligatoriamente al sistema previsional y que no pueden optar por usos alternativos de sus ahorros.
Segunda, el riesgo moral generado por la garantía. Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) muestran que cuando el Estado socializa el riesgo, los actores privados internalizan las ganancias pero externalizan las pérdidas. Los bancos que otorgan créditos bajo el paraguas del FGS tienen menos incentivos para evaluar rigurosamente la capacidad de pago del deudor, porque saben que el Estado absorberá parte del quebranto si el crédito se torna incobrable. Los tomadores de crédito, por su parte, perciben condiciones más favorables que las que enfrentarían en un mercado sin garantías, lo que puede llevarlos a asumir compromisos de deuda superiores a su capacidad real de repago a lo largo del tiempo.
Tercera, el problema fiscal implícito. Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue riesgo probabilizable —que se puede asegurar— de incertidumbre genuina —que no—. Una cartera de créditos hipotecarios enfrenta incertidumbre macroeconómica: cambios en el nivel de actividad, shocks inflacionarios, devaluaciones. La garantía del FGS convierte esa incertidumbre en un pasivo contingente del Estado. Si la economía se deteriora y los créditos garantizados se tornan incobrables en proporción significativa, el FGS deberá honrar las garantías con recursos que provienen del ahorro previsional de los trabajadores, desfinanciando futuras jubilaciones o forzando al Estado a compensar el faltante con impuestos o deuda. El costo no desaparece; simplemente se oculta en una nota al pie del balance previsional.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación desarrollista diría que el Estado debe corregir fallas de mercado en el acceso al crédito de largo plazo, facilitando la acumulación de capital físico en vivienda que el mercado por sí solo no provee. Otra lectura keynesiana argumentaría que el estímulo crediticio puede reactivar la demanda agregada en el sector construcción, generando un efecto multiplicador sobre el empleo y la actividad.
Descarto la lectura desarrollista porque parte de una premisa falsa: no hay falla de mercado en el crédito hipotecario, hay escasez genuina de ahorro a largo plazo en una economía que salió de años de inflación alta y distorsiones monetarias. Forzar el crédito mediante garantías estatales no crea el ahorro que falta; lo reasigna de modo ineficiente y posterga el ajuste necesario. Descarto la lectura keynesiana porque confunde síntoma con causa: si la construcción está deprimida, es porque los precios relativos de los factores —terrenos, insumos, salarios— no permiten proyectos rentables a las tasas de interés de mercado. Subsidiar la tasa mediante garantías no resuelve esa descoordinación; la profundiza, generando un boom artificial que se revertirá cuando las garantías se activen o cuando el crédito subsidiado se agote.
El argumento oficial de que la medida no compromete el déficit fiscal es una ilusión contable. Buchanan en Principios de deuda pública (1958, cap. 6) advierte que el costo fiscal no se mide solo por el flujo de caja del presente, sino por el valor presente de los pasivos contingentes asumidos. Una garantía es una promesa de pago futuro condicionada: si los créditos entran en mora, el FGS paga. Ese pasivo no aparece en el déficit del año en que se otorga la garantía, pero está tan presente como una deuda emitida, porque compromete recursos futuros. La diferencia es que la deuda emitida se contabiliza y se paga con impuestos explícitos, mientras que la garantía se contabiliza cuando explota y se paga con el ahorro previsional de los trabajadores, un impuesto encubierto sobre jubilaciones futuras.
La proyección oficial de expansión significativa del stock de créditos hipotecarios es técnicamente posible si el FGS respalda volúmenes suficientes y los bancos responden. Pero la pregunta económica no es si se puede expandir el crédito, sino si esa expansión refleja ahorro real disponible o una distorsión temporal financiada por riesgo socializado. Si la economía no se estabiliza y los deudores enfrentan shocks de ingreso, la cartera garantizada entrará en mora y el FGS deberá honrar sus compromisos. En ese escenario, el fondo previsional se descapitaliza y el Estado enfrenta la disyuntiva de recortar jubilaciones, aumentar aportes o compensar con Tesoro, todas opciones fiscalmente costosas.
Quién gana y quién pierde
Ganan, en el corto plazo, los tomadores de crédito que acceden a financiamiento hipotecario en condiciones más favorables que las de mercado, y los bancos comerciales que expanden su cartera con riesgo parcialmente transferido al Estado. Ganan también los desarrolladores inmobiliarios y el sector construcción, que ven aumentar la demanda efectiva de viviendas financiadas. Ganan, políticamente, los funcionarios que pueden exhibir una política de acceso a la vivienda sin impacto fiscal inmediato visible en el déficit del año.
Pierden los trabajadores aportantes al sistema previsional, que ven sus ahorros forzosos reasignados hacia garantías hipotecarias con riesgo mayor al que asumirían inversiones alternativas del FGS. Pierden los ahorristas genuinos del sistema financiero, cuyos depósitos a plazo compiten con los créditos subsidiados por garantías estatales, distorsionando la estructura de tasas. Pierden los contribuyentes futuros, que deberán honrar el pasivo contingente si la cartera garantizada entra en mora significativa.
Pierde el sistema de precios: la tasa de interés del crédito hipotecario deja de reflejar el costo real del capital y el riesgo genuino del proyecto, enviando señales falsas sobre la viabilidad de inversiones de largo plazo en un contexto de incertidumbre macroeconómica persistente. Y pierde la disciplina fiscal: el mecanismo de garantías permite al gobierno expandir el crédito sin contabilizar el costo en el déficit presente, acumulando pasivos contingentes que estallarán en administraciones futuras.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.