Convergencia cambiaria pone a prueba la solidez del ancla nominal
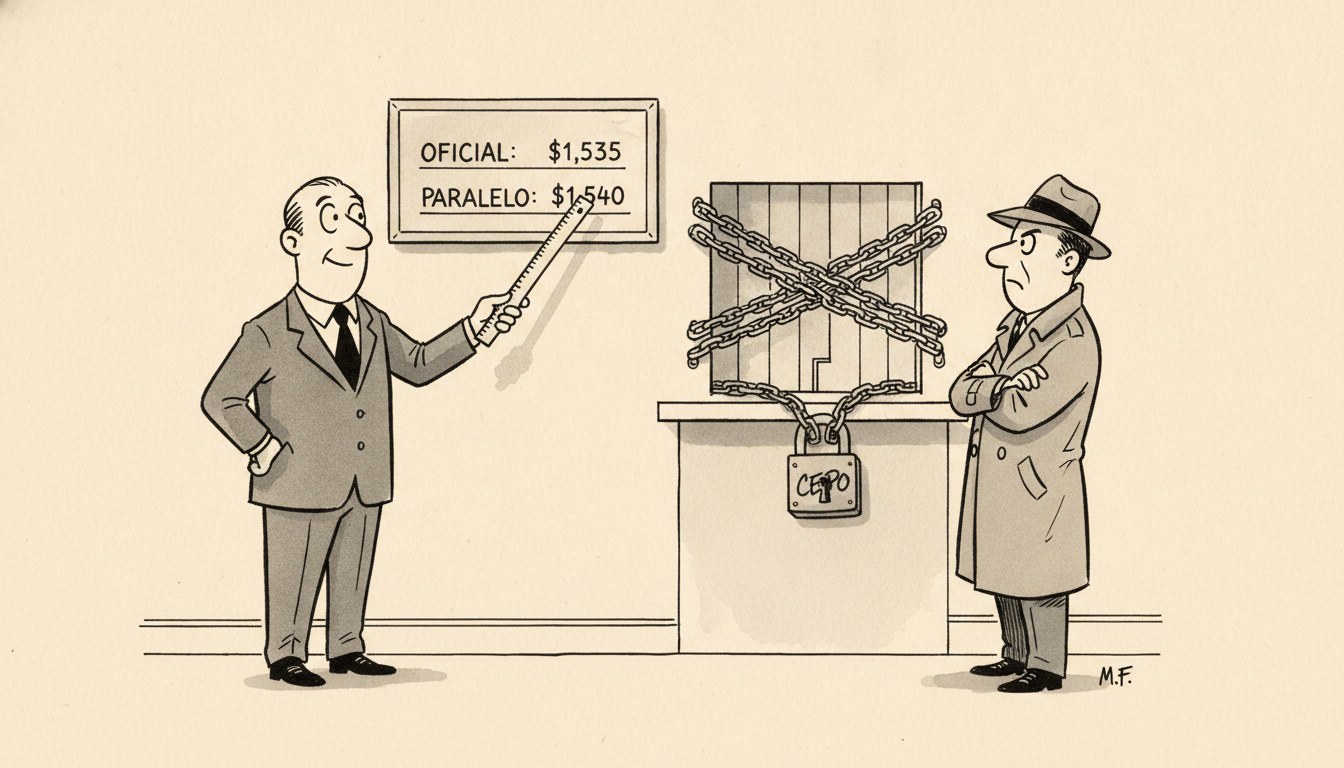
El dólar oficial cerró a $1.535 y el blue a $1.540. Con una brecha mínima del 0,3%, el análisis liberal examina si la calma es equilibrio genuino o contención transitoria.
La agenda
El dólar oficial cerró este jueves 10 de septiembre en $1.535 para la punta vendedora ($1.485 para la compra), mientras que el dólar blue operó en $1.540 en el microcentro porteño. La distancia entre ambas cotizaciones se redujo a un mínimo de 0,32%, marcando una virtual convergencia nominal entre el billete informal y la ventanilla bancaria.
En los segmentos financieros, el dólar MEP cerró en $1.532,55, ubicándose apenas por debajo del minorista formal, mientras que el Contado con Liquidación (CCL) operó en $1.591,50. Frente al dólar mayorista de $1.513,50, la brecha cambiaria máxima del mercado financiero se situó en 5,15%, completando un cuadro de compresión de brechas en mínimos del ciclo.
El análisis liberal
La compresión de la brecha cambiaria a niveles prácticamente nulos suele interpretarse desde el oficialismo como una victoria definitiva sobre la distorsión de precios. Sin embargo, para el análisis económico riguroso, la pregunta central no es el número de la pizarra sino cómo se formó ese precio. Hayek en Precios y producción (1931, cap. III) explicó que los precios de mercado son señales de escasez relativa solo cuando emergen de transacciones voluntarias sin restricciones de acceso. Si el tipo de cambio oficial converge con el paralelo mientras subsisten restricciones cambiarias, el dato relevante no es la ausencia de brecha, sino el volumen de demanda que debió reprimirse para que esa paridad se sostenga.
Mises en La teoría del dinero y del crédito (1912, Parte III, cap. 17) advertía que la relación de intercambio entre el dinero local y las divisas refleja la valuación subjetiva que el mercado otorga al poder adquisitivo futuro del peso. Cuando el Banco Central restringe la emisión y contrae los agregados monetarios reales, la escasez inducida de moneda doméstica frena temporalmente la fuga hacia el dólar paralelo. Pero si la unificación no se formaliza eliminando todos los controles cambiarios, el mercado opera bajo una calma artificial: los agentes económicos no compran dólares no porque confíen plenamente en el peso a largo plazo, sino porque la iliquidez de corto plazo los obliga a liquidar tenencias para cubrir costos operativos.
Rothbard en ¿Qué le ha hecho el gobierno a nuestro dinero? (1963, capítulo 5) demuestra que todo control cambiario prolongado desnaturaliza el cálculo económico. Una brecha reducida entre el mayorista y el CCL es ciertamente estrecha, pero mientras exista una segmentación regulatoria entre quiénes pueden acceder al mercado oficial y quiénes deben canalizar sus pagos por el circuito bursátil, persiste un subsidio implícito para los primeros y un castigo para los segundos. Buchanan y Wagner en Democracia en déficit (1977, cap. 8) explican que las autoridades tienden a prolongar los esquemas de transición porque temen que la liberación total de los precios devele costos políticos inmediatos, posponiendo la unificación definitiva.
Las lecturas rivales del hecho ofrecen dos visiones opuestas. Una postura pragmática sostiene que con una brecha en torno a mínimos históricos frente al blue y acotada frente al CCL, el régimen cambiario ya está prácticamente normalizado y que el Gobierno hace bien en administrar los tiempos sin apurar la salida de los controles para evitar un salto inflacionario. Una postura intervencionista tradicional argumentaría que el Estado debe mantener los controles para preservar las reservas y proteger la actividad interna.
Descarto ambas lecturas. La lectura pragmática confunde estabilidad temporal con equilibrio institucional: si el mercado está realmente equilibrado a estos valores, los controles sobran; si retirarlos provocaría un salto del tipo de cambio, entonces el precio vigente no es de equilibrio. La lectura intervencionista incurre en la falacia que Hazlitt expuso en La economía en una lección (1946, cap. XXV): prioriza la tranquilidad visible del presente a costa de prolongar la incertidumbre invisible sobre cuándo y cómo se normalizará el régimen monetario.
La predicción registrada es esta: si el Banco Central mantiene las restricciones cambiarias vigentes durante los próximos seis meses sin formalizar la unificación cambiaria plena y el libre acceso al mercado de cambios, la brecha entre el tipo de cambio mayorista y el Contado con Liquidación volverá a superar los dos dígitos dentro de los siguientes doce meses. Métrica de verificación: cotización del dólar mayorista informada por el BCRA y cotización de cierre del CCL informada por BYMA. Plazo: doce meses desde hoy, vencimiento el 10 de septiembre de 2027.
Quién gana y quién pierde
Ganan, en el corto plazo, los sectores financieros y empresas con acceso al mercado oficial o capacidad de arbitrar instrumentos a tasa fija frente a un tipo de cambio contenido, aprovechando el rendimiento en moneda dura que ofrece la estabilidad cambiaria transitoria.
Pierden los sectores productivos que deben planificar contratos e inversiones a mediano y largo plazo sin saber cuándo ni bajo qué condiciones se liberará definitivamente el flujo de divisas. Pierden también los ahorristas en pesos, cuya retribución depende de que el ancla cambiaria no sufra tensiones imprevistas ante shocks externos o vencimientos de deuda.
Finalmente, pierde la credibilidad institucional del sistema de precios: Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) demostró que el capital productivo requiere certidumbre en las reglas del juego. La coexistencia de paridad nominal con restricciones de acceso reemplaza el cálculo económico racional por la expectativa permanente sobre las decisiones de la autoridad monetaria.
Fe de erratas (10/09/2026)
La versión original de esta columna reportó cotizaciones desactualizadas tomadas por error de modelos de estimación previos ($1.030 oficial, $1.175 blue y brecha del 14,08%), derivando en un análisis que asumía una brecha amplia inexistente en la jornada. Se rectificaron todas las cotizaciones con los datos reales de cierre de la fecha ($1.535 oficial venta, $1.540 blue, $1.532,55 MEP y $1.591,50 CCL en fuentes de La Nación y BYMA) y se readecuó el análisis conceptual de Milton Funes al escenario fáctico real de compresión de brechas.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.