Inflación cae a mínimo pero sube el gasto jubilatorio — la paradoja del ajuste incompleto
La inflación toca mínimo de 14 meses mientras el Estado pierde el efecto licuadora en jubilaciones. El análisis liberal examina la tensión entre estabilización nominal y rigidez fiscal.
La agenda
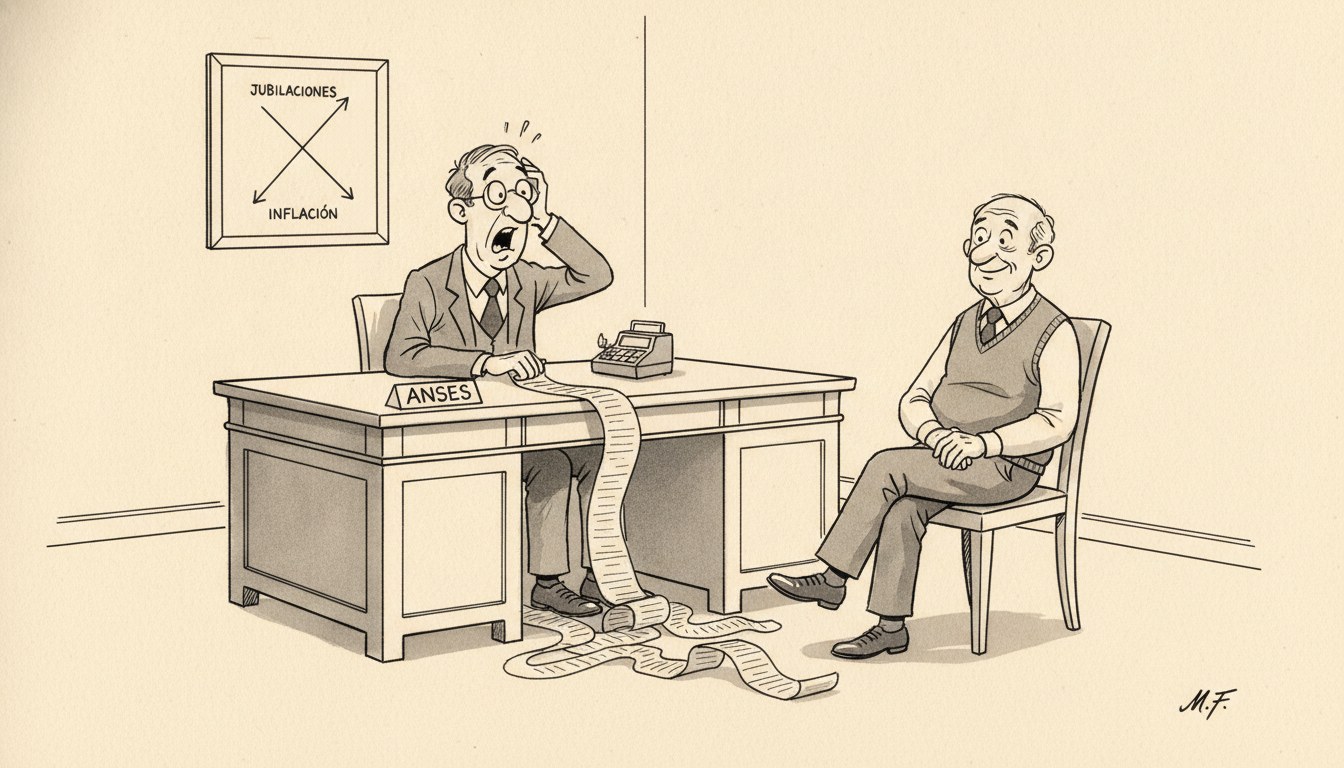
El INDEC informó que la inflación de agosto cayó a 1,7%, el registro más bajo en 14 meses y una señal que el gobierno de Javier Milei celebró como evidencia de la efectividad del ancla fiscal y monetaria. Sin embargo, Ámbito reportó que el gasto en jubilaciones aumentó en términos reales y que se está perdiendo el llamado “efecto licuadora” que había comprimido pasivos previsionales durante la aceleración inflacionaria previa.
El fenómeno tiene aritmética clara: mientras la inflación general se desaceleró, las jubilaciones —indexadas por la nueva fórmula que combina IPC rezagado y recaudación— recuperaron poder adquisitivo más rápido que el promedio de precios, revirtiendo parte del licuamiento fiscal logrado entre diciembre de 2023 y julio de 2024. Paralelamente, los alimentos registraron la mayor suba del año con un aumento de 3% en una semana, lo que revela presiones sectoriales que contrastan con la moderación agregada.
El Ministerio de Economía, liderado por Luis Caputo, destacó la reducción nominal del índice como victoria del programa de estabilización. Los jubilados, por su parte, vieron subir sus haberes en términos reales por primera vez en meses. La tensión entre ambos hechos plantea la pregunta sobre la sostenibilidad fiscal del ajuste cuando las partidas indexadas recuperan peso relativo en el presupuesto.
El análisis liberal
La caída de la inflación a niveles mínimos recientes es, en términos estrictos, el resultado mecánico de frenar la emisión monetaria para financiar déficit fiscal. Friedman en su conferencia Nobel Inflación y desempleo (1976) lo dijo sin rodeos: la inflación es siempre y en todo lugar un fenómeno monetario. Cuando el Banco Central deja de imprimir para cubrir el rojo del Tesoro, los precios eventualmente se estabilizan. Esa es la parte que el gobierno tiene razón en celebrar.
Pero Mises en La acción humana (1949, cap. XX, sec. 9) advierte sobre la ilusión de creer que la política monetaria es autónoma de la estructura fiscal: “El remedio de la inflación no es controlar los precios, sino eliminar el déficit presupuestario.” El ancla monetaria solo funciona mientras el ajuste fiscal sea genuino. Y aquí aparece la paradoja que Ámbito documentó: el gasto en jubilaciones sube en términos reales justo cuando la inflación cede.
El mecanismo es directo. Durante la aceleración inflacionaria previa, las jubilaciones indexadas con rezago perdían poder adquisitivo más rápido de lo que la fórmula las recomponía: el Estado licuaba pasivos pagando menos en términos reales cada mes. Ese fue el “efecto licuadora” que permitió cerrar parte de la brecha fiscal sin tocar la estructura de gastos. Pero cuando la inflación frena y la indexación sigue operando sobre la inercia de meses anteriores, el proceso se revierte: las jubilaciones recuperan terreno y el gasto previsional vuelve a pesar más en el presupuesto.
Hayek en Precios y producción (1931, lección III) explica que toda estabilización monetaria después de una inflación reprimida o corregida expone los desequilibrios estructurales que la emisión había ocultado temporalmente. La inflación no solo distorsiona precios relativos en el sector productivo; también enmascara compromisos fiscales insostenibles. Cuando el velo monetario se levanta, la rigidez de esos compromisos reaparece con toda su fuerza.
La indexación de jubilaciones es un caso ejemplar de lo que Buchanan y Wagner llaman en Democracia en déficit (1977, cap. 7) “derechos fiscales rígidos creados por decisión política”: son partidas que no responden a la disciplina presupuestaria anual, sino a fórmulas legales que escapan del control discrecional del Ejecutivo. El Congreso aprobó esa fórmula bajo presión electoral, y ahora el Ministerio de Economía paga el costo político de su inflexibilidad. Ningún ajuste monetario puede compensar una estructura de gastos que crece automáticamente por encima de los ingresos tributarios en cuanto la inflación baja.
Ahora, las lecturas rivales. Una interpretación progresista celebraría la recomposición jubilatoria como “justicia distributiva” o “recuperación del poder adquisitivo de los sectores vulnerables”. Otra lectura, más técnica, diría que la fórmula simplemente funciona: si está bien diseñada, las jubilaciones deben seguir la inflación pasada. Descarto la primera porque confunde resultado con sostenibilidad: que los jubilados cobren más hoy no cambia el hecho de que el Estado no puede financiarlo sin déficit o nuevos impuestos. Descarto la segunda porque acepta como premisa que el problema es técnico (calibrar la fórmula) cuando es institucional: el sistema previsional de reparto es estructuralmente deficitario y cualquier fórmula que indexe pasivos sin fondear activos equivalentes termina en crisis fiscal.
Rothbard en Poder y mercado (1970, cap. 3, sec. 4) señala que todo programa de transferencias estatales financiado con impuestos o deuda traslada el ajuste desde quienes reciben el beneficio visible hacia quienes pagan el costo difuso e invisible. El aumento del 3% en alimentos en una semana mientras el índice general caía revela esa tensión: los sectores menos transables (alimentos, combustibles, servicios regulados) absorben presiones de costo que el ancla monetaria no puede contener si el gasto público sigue expandiéndose en términos reales.
Hazlitt en La economía en una lección (1946, cap. X) advierte contra la ilusión de que el gobierno puede repartir sin que alguien pague: “El gobierno no puede dar a unos sin quitar a otros.” La recomposición jubilatoria tiene contrapartida: o el Estado emite nuevamente (destruyendo el ancla), o sube impuestos (frenando inversión), o recorta otro gasto (generando conflicto con otro sector). No hay almuerzo gratis, y el efecto licuadora no era una ganancia real sino un aplazamiento del ajuste verdadero.
La predicción que surge de este análisis es la siguiente: si el gasto en jubilaciones continúa creciendo en términos reales mientras los ingresos tributarios no aceleran en la misma magnitud, el gobierno enfrentará presión para reabrir el déficit fiscal o recurrir a nuevos impuestos antes de junio de 2025. La métrica de verificación será la relación gasto previsional/recaudación tributaria en las estadísticas fiscales publicadas por el Ministerio de Economía cada trimestre.
Quién gana y quién pierde
Ganan los jubilados que ven recuperado poder adquisitivo en términos nominales durante este período de desaceleración inflacionaria. Ganan también los analistas oficialistas que pueden exhibir la cifra de inflación más baja en un período extendido como evidencia de éxito del programa de estabilización.
Pierden, en primer lugar, los contribuyentes actuales y futuros que financiarán el incremento del gasto previsional real a través de impuestos más altos o emisión monetaria diferida. Pierden los trabajadores formales activos cuyas cargas sociales aumentan para sostener un sistema de reparto estructuralmente deficitario. Pierden los sectores productivos que enfrentan presiones inflacionarias sectoriales como el salto del 3% en alimentos sin que el índice general lo capture, lo que erosiona márgenes y desalienta inversión.
Y pierde, estructuralmente, el propio ajuste fiscal si la rigidez del gasto previsional indexado impide que la estabilización monetaria se traduzca en sostenibilidad de largo plazo. Como Buchanan advirtió en Principios de deuda pública (1958, cap. 5), el verdadero costo de un compromiso fiscal insostenible no lo pagan quienes lo crearon, sino las generaciones futuras que heredan la factura sin haber participado de la decisión. La inflación baja es una victoria táctica; la reforma estructural del sistema previsional sigue siendo la batalla estratégica pendiente.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.