Crisis habitacional — 40% de jóvenes no se independiza por distorsión acumulada
La imposibilidad de acceder a vivienda propia revela décadas de regulación, inflación monetaria y mercados de crédito quebrados. El análisis austríaco identifica las causas.
La agenda
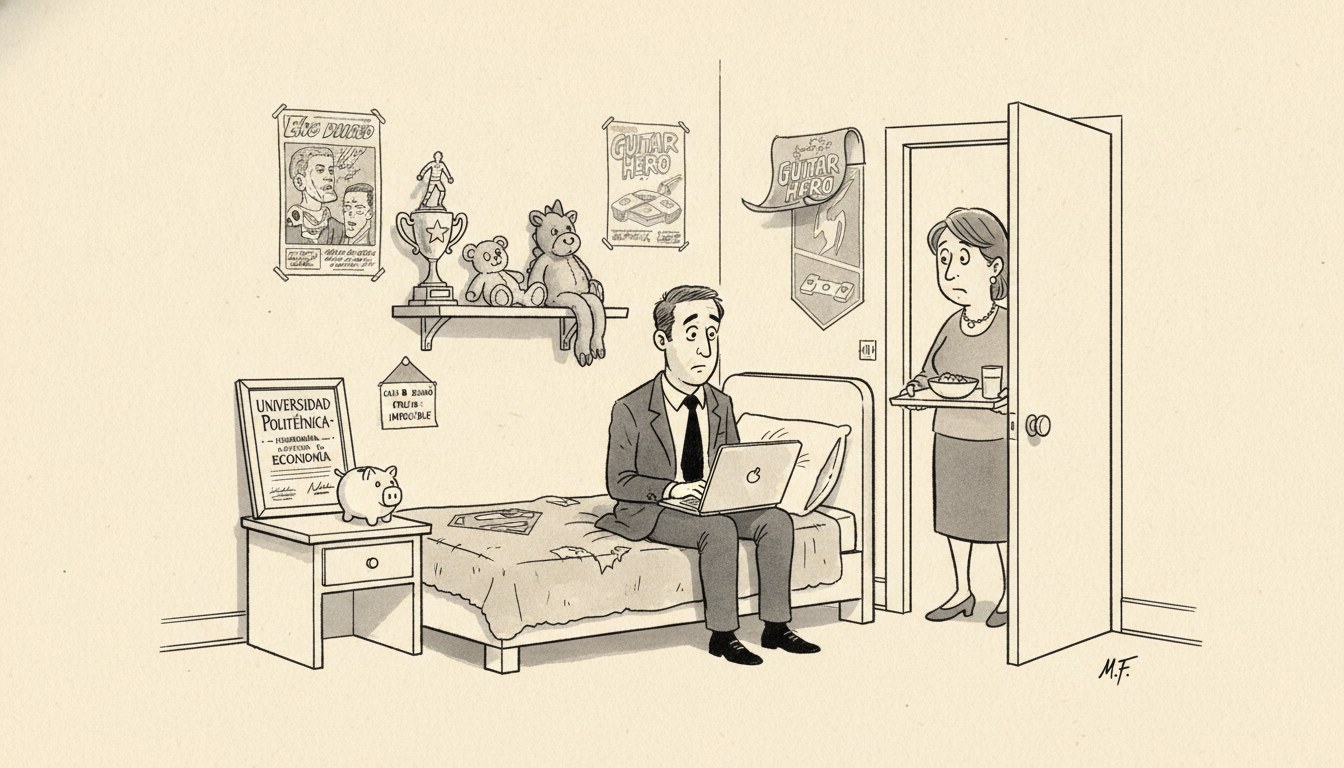
Casi el 40% de los jóvenes argentinos de entre 25 y 35 años no puede independizarse del hogar familiar, según reveló un informe del Observatorio de la Vivienda de Argentina. El dato marca un punto crítico en la capacidad de formación de hogares propios entre la franja etaria históricamente asociada con la independencia económica y la constitución de nuevas familias.
El relevamiento indica que la combinación de precios de propiedades desconectados de ingresos reales, créditos hipotecarios inaccesibles y contratos de alquiler con requisitos prohibitivos ha generado una barrera de entrada estructural al mercado habitacional. La edad de primera compra de vivienda se ha desplazado sustancialmente, y la proporción de jóvenes que alquilan sin garantía propietaria ha crecido considerablemente, obligando a muchos a permanecer en el domicilio paterno más allá del período de formación universitaria y entrada al mercado laboral.
El análisis liberal
La vivienda no es un bien de consumo corriente sino un bien de capital de largo plazo. Mises en La acción humana explica que todo bien de capital representa trabajo y ahorro pasados cristalizados en forma física: el stock habitacional de un país es el resultado de acumulación previa sostenida en el tiempo. Cuando la mayor parte de una generación no puede acceder a ese stock ni mediante compra ni mediante alquiler en condiciones razonables, el mercado está transmitiendo una señal clara: la estructura de capital real disponible es insuficiente y los precios relativos están distorsionados por intervenciones sistemáticas.
El problema no es de demanda insatisfecha por falta de ingresos nominales. El problema es de oferta artificialmente restringida y de señales de precios destruidas por décadas de política monetaria inflacionaria y regulación estatal sobre el mercado inmobiliario y de crédito. Hayek en Precios y producción advirtió que la expansión crediticia artificial genera ciclos económicos precisamente porque distorsiona la estructura intertemporal de producción: cuando el crédito bancario no corresponde a ahorro real previo, los proyectos de inversión de largo plazo —como la construcción de viviendas— se inician sobre bases falsas y colapsan cuando la inflación revela la insostenibilidad del boom.
Argentina vivió ese ciclo repetidamente. La expansión monetaria para financiar déficit fiscal generó inflación crónica que destruyó el crédito hipotecario de largo plazo: ningún banco puede prestar a plazos extendidos en una economía donde la moneda pierde poder adquisitivo de manera acelerada y sostenida. Rothbard en ¿Qué le ha hecho el gobierno a nuestro dinero? señala que la inflación es un impuesto oculto sobre el ahorro y sobre los contratos de largo plazo: los ahorristas pierden poder adquisitivo, los acreedores reciben devoluciones en moneda depreciada, y los mercados de crédito de plazo extendido simplemente desaparecen. Eso es exactamente lo que ocurrió en Argentina: el mercado hipotecario se evaporó porque nadie puede calcular económicamente en un horizonte extendido cuando el valor de la unidad de cuenta se destruye periódicamente.
Segundo mecanismo distorsivo: la regulación del mercado de alquileres. La Ley de Alquileres sancionada en 2020 impuso contratos de tres años con indexación anual por una fórmula oficial, eliminó la libertad contractual en materia de plazos y garantías, y aumentó artificialmente los costos de desalojo. Mises en La acción humana analiza el control de precios y concluye que toda interferencia estatal con la estructura de precios genera escasez: un precio máximo fijado por debajo del equilibrio de mercado desincentiva la oferta y estimula la demanda, produciendo desabastecimiento. La Ley de Alquileres no impuso un precio máximo directo, pero sí aumentó el costo de oportunidad de alquilar (riesgo de inquilino moroso, indexación rígida, imposibilidad de ajustar términos) y la oferta de unidades disponibles cayó. El resultado: propietarios retiraron propiedades del mercado o exigieron requisitos prohibitivos (garantías múltiples, meses adelantados) que cerraron la puerta a los jóvenes sin capital acumulado.
Tercero, las zonificaciones y restricciones urbanísticas. Los códigos de edificación, las normativas de uso de suelo y los límites a la densidad constructiva en las principales ciudades argentinas funcionan como barreras regulatorias de entrada que protegen el valor de las propiedades existentes a costa de impedir nueva oferta. Stigler en La teoría de la regulación económica mostró que las regulaciones tienden a ser capturadas por los grupos concentrados que se benefician de ellas: los propietarios actuales tienen incentivo a bloquear nueva construcción que depreciaría sus activos, y cabildean por normas restrictivas bajo el pretexto del “ordenamiento urbano” o la “preservación patrimonial”. El resultado es un stock habitacional artificialmente escaso y precios artificialmente altos.
Cuarto, la imposibilidad de calcular económicamente en el sector constructor. Knight en Riesgo, incertidumbre y beneficio distingue entre riesgo (eventos probabilizables, asegurables) e incertidumbre (eventos no cuantificables ex ante). La construcción de viviendas es una inversión de capital intensivo y largo plazo que requiere estabilidad de precios relativos y seguridad jurídica. En Argentina, la combinación de controles de cambio, impuestos distorsivos sobre la construcción (ingresos brutos, sellos, tasas municipales múltiples), inseguridad sobre derechos de propiedad y volatilidad macroeconómica eleva la incertidumbre radical del sector hasta un nivel que desalienta la inversión. No es que falten recursos físicos para construir; es que nadie puede calcular si la inversión de hoy se recuperará en el plazo de amortización necesario.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación progresista diría que el problema es de concentración de la riqueza y que la solución es subsidiar vivienda pública o imponer impuestos punitivos a los propietarios que no alquilan. Otra lectura keynesiana argumentaría que el problema es de demanda agregada insuficiente y que el Estado debe impulsar créditos subsidiados o planes de construcción masiva. Descarto la lectura progresista porque invierte causa y efecto: no es la concentración de propiedad lo que impide el acceso, sino las regulaciones que impiden nueva oferta y la inflación que destruyó el crédito; gravar más a los propietarios o expropiar unidades para vivienda social reduce aún más el incentivo a invertir en construcción privada, agravando la escasez. Descarto la lectura keynesiana porque confunde síntomas con causas: el crédito subsidiado sin ahorro real previo es exactamente el mecanismo que Hayek identificó como generador de ciclos insostenibles; construir con emisión monetaria solo produce inflación adicional y malinversión de recursos escasos.
La solución liberal es la inversa de las políticas aplicadas: desregular el mercado de alquileres (derogar la Ley de Alquileres, restablecer libertad contractual plena), eliminar controles de cambio y restricciones cambiarias que impiden la entrada de capital constructor, simplificar los códigos de edificación y zonificación para permitir mayor densidad y nueva oferta, y estabilizar la moneda para que reaparezca el crédito hipotecario de largo plazo. Bastiat en Lo que se ve y lo que no se ve advierte contra las soluciones estatales: vemos la vivienda pública construida, pero no vemos las viviendas privadas que no se construyeron porque el impuesto confiscó el capital o porque la regulación encareció el proyecto hasta hacerlo inviable.
Quién gana y quién pierde
Ganan, en el statu quo actual, los propietarios de inmuebles existentes cuyo valor se sostiene artificialmente alto por la escasez regulatoria de nueva oferta. Ganan los burócratas y consultores del sector regulatorio inmobiliario, cuya existencia depende de la complejidad normativa. Ganan los bancos y constructoras grandes que pueden navegar el laberinto regulatorio y acceder a créditos subsidiados del Estado, excluyendo a competidores pequeños.
Pierden los jóvenes sin capital acumulado, que ven cerrada la puerta de entrada al mercado habitacional y deben postergar indefinidamente la formación de hogares propios, con el costo implícito de retrasar matrimonios, reducir la natalidad y limitar la movilidad laboral. Pierden los trabajadores de la construcción, cuyo sector se contrae porque la inversión en vivienda nueva es inviable bajo las condiciones actuales. Pierde la economía en su conjunto por la desacumulación de capital real: cada generación que no puede formar hogares propios es una generación que no invierte en mejorar y mantener el stock habitacional, acelerando su deterioro físico y su obsolescencia funcional.
El costo de largo plazo es de imposible cuantificación ex ante pero de magnitud civilizacional: una sociedad que impide a sus jóvenes independizarse, formar familias y acumular capital habitacional está destruyendo las bases de su propia reproducción demográfica y económica. Buchanan y Wagner en Democracia en déficit explican que las políticas de corto plazo políticamente rentables generan costos de largo plazo invisibles hasta que la acumulación se vuelve insostenible. La crisis habitacional argentina es exactamente eso: décadas de intervenciones populares en el momento —controles, subsidios, inflación para financiar gasto— cuya factura final se presenta ahora en forma de una generación entera expulsada del mercado de vivienda.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.