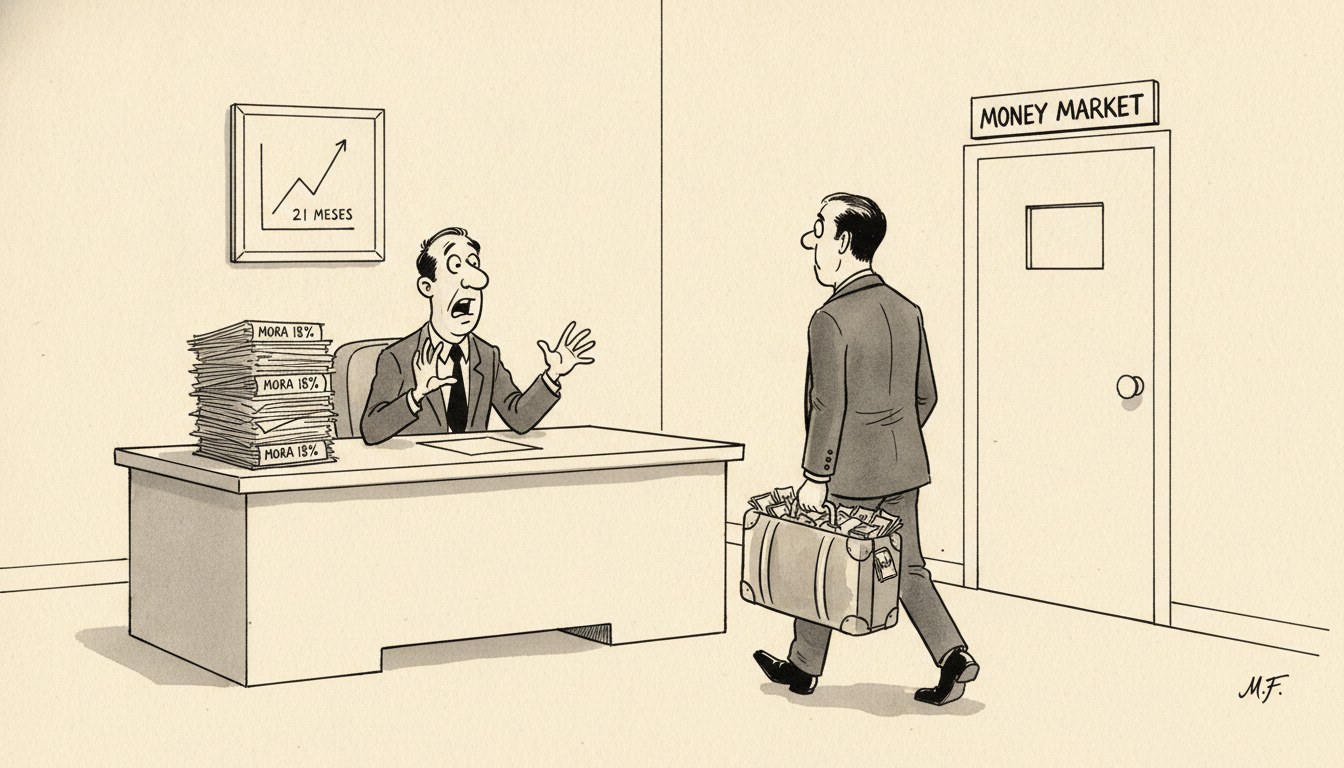
Créditos en mora llegan al 18% tras 21 meses de suba — el mercado rechaza la tasa artificial
La morosidad financiera marca récord consecutivo mientras los depósitos caen pese a tasas positivas. El análisis austriaco identifica malinversión, distorsión de precios y riesgo sistémico.
La agenda
La morosidad en el sistema financiero argentino alcanzó el 18%, marcando 21 meses consecutivos de incremento y registrando un alza interanual del 10,3% respecto al mismo período de 2025, según datos del Banco Central difundidos por fuentes del sector financiero. El deterioro afecta tanto a carteras de consumo como comerciales, con particular impacto en préstamos personales y prendarios, donde la tasa de incumplimiento alcanza niveles elevados en diversos segmentos.
Simultáneamente, los depósitos en pesos bajo presión caen pese a las tasas positivas, mientras los fondos money market ganan terreno como refugio preferido de ahorristas que desconfían del sistema bancario tradicional. La paradoja es evidente: tasas nominales positivas no logran retener ahorro en el circuito formal, revelando una crisis de confianza más profunda que la aritmética de rendimientos nominales.
El análisis liberal
La escalada de morosidad con más de un año y medio de deterioro ininterrumpido no es un “problema entre privados” ni un accidente técnico. Es el desenlace inevitable de una distorsión sistémica en la estructura de precios del crédito, y el mercado está comunicando un rechazo explícito a las condiciones artificiales que la política monetaria intentó sostener.
Mises en La acción humana (1949, cap. XX, sec. 8) explica que el tipo de interés de mercado no es una variable que el banco central pueda fijar arbitrariamente sin consecuencias. El interés de mercado refleja las preferencias temporales reales de la población: cuánto valora el consumo presente versus el consumo futuro. Cuando la autoridad monetaria fuerza tasas artificialmente bajas mediante expansión crediticia, induce un auge de proyectos de inversión que no corresponden a ahorro genuino disponible. Esos proyectos son malinversiones: consumirán recursos escasos que la estructura productiva no puede sostener hasta su maduración.
El ciclo argentino reciente encaja en ese patrón con precisión quirúrgica. La expansión crediticia previa —tasas reales negativas sostenidas durante años— financió consumo presente que nunca contó con respaldo de ahorro previo. Cuando la inflación erosionó salarios reales y el ajuste fiscal redujo la emisión monetaria que alimentaba la ilusión, los deudores enfrentaron la convergencia brutal entre sus compromisos nominales y su capacidad de pago real. El nivel de mora alcanzado es la cuenta del ajuste que el mercado cobra cuando la ficción monetaria se agota.
Hayek en Precios y producción (1931, conferencia III) demuestra que la expansión crediticia no genera ahorro nuevo; solo redistribuye poder adquisitivo de ahorristas a deudores mediante la depreciación monetaria. Cuando ese proceso se revierte —ya sea por agotamiento de la capacidad de expansión o por decisión política de cortar la emisión— la estructura productiva artificial debe desarmarse. Los créditos que financiaron esa estructura pasan a mora porque los proyectos que financiaban nunca fueron viables bajo precios de mercado genuinos.
Ahora bien, ¿por qué los depósitos caen pese a tasas nominales positivas? La lectura superficial diría que el ahorrista es irracional: rechaza rendimientos por encima de la inflación. La lectura austriaca identifica el problema real: el depositante no confía en que el banco pueda devolverle su dinero cuando lo pida. Con niveles récord de morosidad, esa desconfianza no es paranoia; es prudencia. Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue riesgo (probabilizable, asegurable) de incertidumbre genuina (no probabilizable). El ahorrista argentino enfrenta incertidumbre sobre la solvencia del sistema: no sabe cuántos bancos sobrevivirán la liquidación de carteras podridas ni si el Estado los rescatará socializando pérdidas vía inflación.
La migración hacia money markets refleja esa lectura: el ahorrista prefiere liquidez inmediata y exposición directa a instrumentos del Tesoro antes que mediar la intermediación bancaria. Está pagando el costo de menor rendimiento a cambio de evitar el riesgo de quiebra bancaria. Eso no es irracionalidad; es el mercado asignando precios al riesgo sistémico que la regulación financiera prefiere ignorar.
Desde Public Choice, Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) advierten que las decisiones colectivas responden a coaliciones de intereses concentrados. La regulación bancaria argentina opera bajo ese patrón: protege a los bancos del costo de sus malas decisiones crediticias mediante rescates implícitos (liquidez del BCRA, garantía estatal de depósitos) que socializan pérdidas hacia el conjunto de contribuyentes e imprimen una prima de riesgo moral. Cuando la institución financiera anticipa el respaldo estatal, el incentivo a discriminar rigurosamente el riesgo crediticio se debilita, generando acumulación de carteras de menor calidad.
Stigler en La teoría de la regulación económica (1971) muestra que la regulación tiende a beneficiar a la industria regulada, no al consumidor. La regulación bancaria argentina permite que los bancos reporten ganancias nominales mientras acumulan carteras incobrables que la contabilidad regulatoria no obliga a provisionar de inmediato. Eso posterga el reconocimiento de la insolvencia real y prolonga la extracción de rentas del sistema antes del colapso inevitable.
Las lecturas rivales del hecho merecen enumerarse. Una interpretación keynesiana argumentaría que la mora alta refleja insuficiencia de demanda agregada y recomendaría estímulo fiscal para sostener ingresos. Otra lectura, regulacionista, propondría mayores controles sobre otorgamiento de crédito y castigos más severos al incumplimiento. Descarto la lectura keynesiana porque invierte causa y efecto: la mora no refleja falta de demanda sino exceso de demanda artificial financiada con crédito insostenible en el pasado; más estímulo solo prolongaría la malinversión. Descarto la lectura regulacionista porque asume que el problema es técnico (criterios de scoring deficientes) cuando es estructural: la distorsión monetaria previa hizo impredecible la capacidad de pago futura, y ningún algoritmo puede calcular sobre precios falsos.
La predicción que deriva del análisis austriaco es precisa: si el gobierno intenta sostener el sistema bancario mediante inyecciones de liquidez del BCRA o garantías estatales ampliadas, la inflación repuntará en los próximos trimestres, erosionando nuevamente las tasas reales y prolongando el ciclo de malinversión. Si en cambio permite la liquidación ordenada de bancos insolventes y la venta de carteras al precio de mercado, la mora tocará su pico máximo antes de comenzar a descender gradualmente. Métrica de verificación: índice de precios al consumidor del INDEC para marzo 2027 y tasa de morosidad del BCRA para diciembre 2026. Esta predicción queda registrada en el track record público de El Cotejo.
Quién gana y quién pierde
Ganan en el corto plazo los deudores morosos que postergan el pago aprovechando la congestión judicial y la debilidad ejecutiva de los bancos. Ganan los bancos que reportan ganancias contables mientras esconden carteras incobrables bajo provisiones insuficientes, extrayendo dividendos antes del reconocimiento forzoso de pérdidas. Ganan los ejecutivos bancarios que cobran bonos por resultados nominales que no reflejan solvencia real.
Pierden los depositantes que financian el sistema a tasas reales magras mientras asumen riesgo sistémico no compensado. Pierden los contribuyentes que eventualmente pagarán el rescate cuando el Tesoro o el BCRA socialicen las pérdidas bancarias. Pierden los deudores cumplidores cuyo costo de crédito futuro incorporará la prima de riesgo derivada de la mora ajena. Y pierde el conjunto de la economía por la distorsión en la asignación de capital: recursos reales desviados hacia proyectos insostenibles que el mercado debe ahora liquidar con pérdida neta de riqueza acumulada.
El costo de largo plazo es la erosión del sistema de intermediación financiera como mecanismo de canalización de ahorro hacia inversión productiva. Cuando el ahorrista deserta del circuito formal y el deudor aprende que no pagar tiene castigo débil, el capital humano y físico que requiere financiación de mediano plazo queda sin vehículo de fondeo genuino. Eso condena a la economía a la trampa de baja capitalización: alta preferencia temporal, inversión de subsistencia, estancamiento productivo. El nivel crítico de morosidad no es solo el problema de los bancos; es la señal de que el sistema de precios del crédito colapsó, y sin cálculo económico racional en el crédito, no hay crecimiento sostenible posible.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.