Depósitos en pesos caen con tasas positivas — la preferencia revelada desmiente al BCRA
El público migra a money market pese a tasas reales favorables. El análisis austriaco examina preferencias temporales, confianza monetaria y el fracaso de la ingeniería central.
La agenda
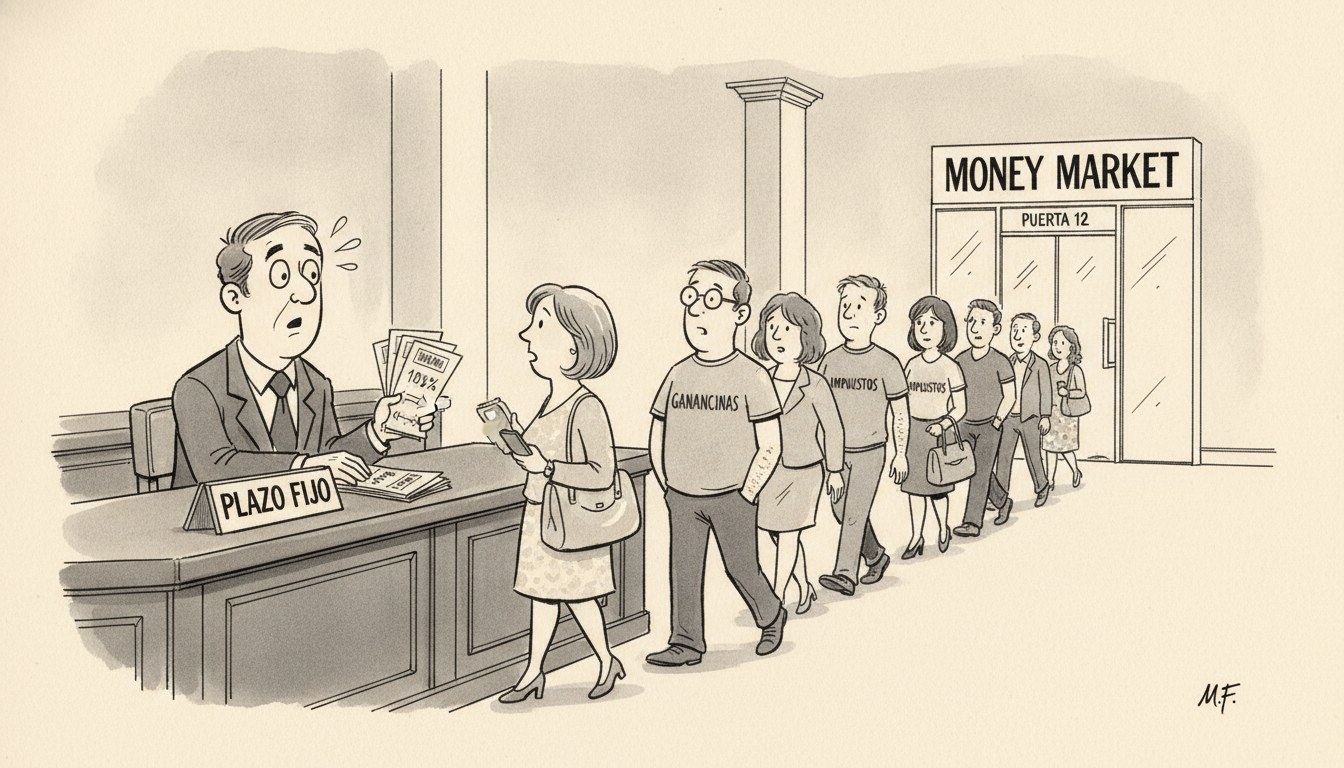
Los depósitos en pesos del sector privado cayeron en las últimas semanas pese a que las tasas de plazo fijo se mantienen en terreno real positivo, según datos del Banco Central. En paralelo, los fondos comunes de inversión en money market registraron ingresos netos sostenidos, canalizando el ahorro hacia instrumentos de corto plazo con mayor liquidez y rendimiento efectivo.
El fenómeno plantea una paradoja desde la narrativa oficial: si las tasas de interés superan la inflación esperada, ¿por qué el ahorrista huye del plazo fijo tradicional? Los operadores financieros señalan que la preferencia por money market responde a una combinación de liquidez inmediata, ausencia de costo de salida anticipada y rendimientos que en algunos casos superan al plazo fijo por la reinversión automática en instrumentos del Tesoro. La migración ocurre en un contexto en que el BCRA sostiene una política monetaria restrictiva con tasas Leliq elevadas y emisión contenida, pero la confianza del público en la estabilidad del peso no se traduce en comportamiento de ahorro de largo plazo.
El análisis liberal
El dato revela una verdad incómoda para la ingeniería monetaria: las tasas de interés son un precio, no un instrumento de comando. Mises en La acción humana (1949, cap. XIX, sec. 2) explica que la tasa de interés refleja la preferencia temporal del público, es decir, la prima que exige por diferir consumo presente hacia consumo futuro. Esa preferencia temporal no se decreta; se descubre en el mercado. Cuando el ahorrista rechaza el plazo fijo bancario pese a tasas nominales atractivas y migra a money market, está revelando que su preferencia temporal es más alta de lo que la tasa oficial sugiere, o que desconfía de la permanencia del rendimiento real positivo.
El mecanismo causal es directo. Hayek en Precios y producción (1931, lecciones III y IV) distingue entre tasa de interés natural —determinada por preferencias temporales genuinas del público y productividad real del capital— y tasa de interés monetaria —la que fija el banco central—. Cuando la autoridad monetaria fuerza una tasa monetaria por debajo de la natural para incentivar inversión o depósitos, genera distorsiones en la estructura de capital. Aquí ocurre lo inverso pero igualmente ilustrativo: el BCRA ofrece tasas nominales altas para retener pesos, pero el público señala que la tasa natural —la que realmente refleja su disposición a renunciar a liquidez— es aún más alta, o que directamente no existe en pesos a ningún precio razonable.
La preferencia por money market en lugar de plazo fijo bancario es reveladora. Rothbard en ¿Qué le ha hecho el gobierno a nuestro dinero? (1963, cap. IV) explica que el público distingue entre instrumentos según su grado de confianza en el emisor y la liquidez. El money market invierte típicamente en letras del Tesoro de corto plazo con salida inmediata; el plazo fijo bancario inmoviliza el capital y depende de la solvencia del sistema bancario y de la estabilidad del peso. Si el ahorrista elige lo primero pese a costos de transacción levemente mayores, está diciendo que valora la liquidez y la transparencia del subyacente por encima del rendimiento marginal extra del banco.
Desde la perspectiva de Public Choice, el fenómeno expone los incentivos perversos de la política monetaria restrictiva mal calibrada. Buchanan y Wagner en Democracia en déficit (1977, cap. 3) señalan que los gobiernos enfrentan la tentación de manipular agregados monetarios para mostrar estabilidad nominal sin corregir desequilibrios fiscales estructurales. Si el BCRA sostiene tasas altas para contener la demanda de dólares y mostrar “pesos fuertes”, pero el Tesoro sigue emitiendo deuda o el gasto público no cae proporcionalmente, el público anticipa que la restricción es temporal y actúa en consecuencia: toma liquidez de corto plazo en pesos para estar listo para salir apenas la primera señal de que la película ya la vio.
Ahora bien, las lecturas rivales del hecho deben enumerarse antes de la conclusión. Una interpretación monetarista ortodoxa diría que la caída de depósitos es transitoria y que eventualmente las tasas reales positivas harán su trabajo de recomponer portafolios. Otra lectura, de corte keynesiano, argumentaría que el problema es de demanda agregada insuficiente y que las tasas altas frenan la inversión sin estimular genuinamente el ahorro. Una tercera, más benévola con el BCRA, sostendría que la migración a money market no es fuga del peso sino una sofisticación del mercado hacia instrumentos más eficientes dentro del mismo sistema financiero en pesos.
Descarto la lectura monetarista porque asume que el tiempo solucionará lo que la desconfianza estructural rompe: si el público no cree en la sostenibilidad de la política, ningún plazo de espera cambiará el comportamiento sin un ancla fiscal visible. Descarto la keynesiana porque confunde síntoma con causa: las tasas no son “demasiado altas” en abstracto; son la respuesta necesaria a una preferencia temporal real del público que no quiere pesos ilíquidos. Y descarto la lectura benévola porque ignora la señal de riesgo: si el money market fuera simplemente un mejor producto financiero, la caída de depósitos bancarios no debería coincidir con tensiones cambiarias recurrentes.
La predicción desde el marco austriaco es clara: si el BCRA mantiene tasas nominales altas sin que el Tesoro consolide un superávit primario sostenido y creíble, la preferencia del público seguirá migrando hacia liquidez de corto plazo o directamente hacia dolarización de portafolio, formal o informal. Métrica de verificación: evolución del ratio depósitos a plazo / depósitos a la vista en los próximos seis meses (datos BCRA, publicación mensual). Si el ratio sigue cayendo pese a tasas reales positivas, la hipótesis de desconfianza estructural se confirma. Plazo: marzo 2027.
Hazlitt en La economía en una lección (1946, cap. VII) resume el principio: la política económica debe evaluarse no por sus efectos inmediatos sobre un grupo específico, sino por sus consecuencias de largo plazo sobre el conjunto. El BCRA puede mostrar temporalmente que “ofrece tasas reales positivas”, pero si el público responde huyendo de esos instrumentos hacia otros de mayor liquidez dentro del peso o fuera de él, la política fracasó en su objetivo genuino: reconstruir confianza en la moneda de curso forzoso.
Quién gana y quién pierde
Ganan en el corto plazo las administradoras de fondos comunes de inversión, que capturan flujos millonarios del ahorrista que busca liquidez sin salir formalmente del peso. Ganan también, paradójicamente, los tomadores de deuda pública de corto plazo: el Tesoro coloca letras con demanda sostenida gracias a que los money market las compran con el dinero que sale de los bancos. Es un círculo funcional al financiamiento estatal, pero frágil: depende de que el público siga creyendo que esas letras son más seguras que el plazo fijo bancario.
Pierden los bancos comerciales, que ven caer su funding en pesos y deben competir subiendo tasas pasivas o resignando margen de intermediación. Pierde el sistema financiero en su conjunto, porque la preferencia revelada por liquidez extrema debilita la capacidad de canalizar ahorro hacia crédito productivo de mediano plazo. Y pierde el contribuyente futuro: si el Estado financia gasto corriente con deuda de corto plazo que renueva perpetuamente porque el ahorrista no quiere inmovilizar capital, el día que esa renovación se trabe, el ajuste será vía impuesto inflacionario o default explícito.
Pierden también, de forma difusa, los ahorristas que celebran las tasas reales positivas sin advertir que están en un instrumento que el emisor puede licuar de un plumazo si la restricción fiscal o cambiaria se vuelve insostenible. Mises en La teoría del dinero y del crédito (1912, parte II, cap. VIII) advierte que el público puede tardar en entender las implicaciones de una política monetaria, pero eventualmente el mercado descubre el bluff. La caída de depósitos pese a tasas nominales altas es el mercado diciendo que ya lo descubrió.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.