Embargar al insolvente — la paradoja fiscal que destruye la base tributaria
El Estado prioriza coerción sobre empresas en crisis, convirtiendo el embargo en sentencia de muerte económica. Análisis de incentivos, captura regulatoria y destrucción de capital.
La agenda
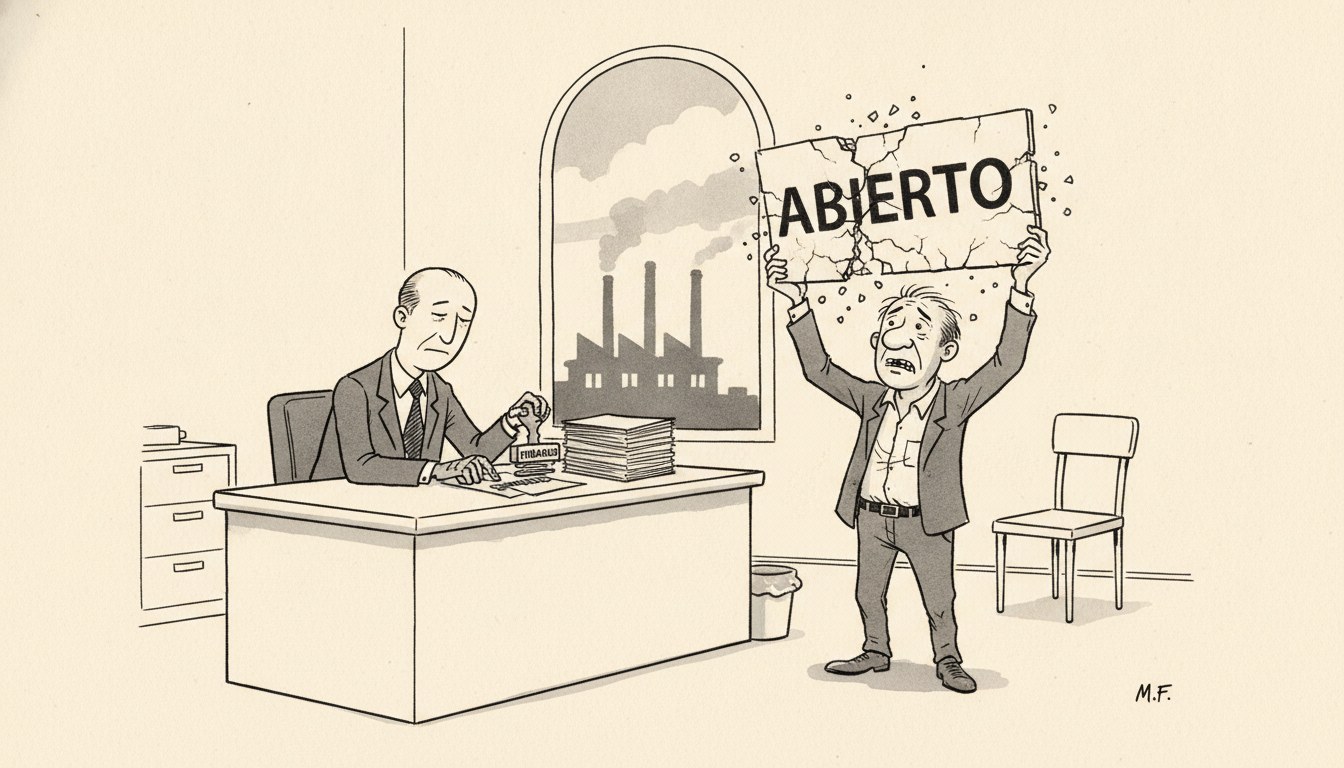
El fisco argentino enfrenta una paradoja operativa documentada por Ámbito: las pequeñas y medianas empresas con menor capacidad de pago son precisamente las que reciben los embargos más agresivos. Según el relevamiento del medio, la AFIP y los fiscos provinciales ejecutan medidas cautelares contra PyMEs que atraviesan dificultades de flujo de caja, profundizando su insolvencia en lugar de recuperar la deuda. El mecanismo es mecánico: superado cierto umbral de mora, el sistema dispara automáticamente el embargo de cuentas bancarias y activos sin evaluación de viabilidad económica del contribuyente.
Página 12 cita a referentes del sector que advierten sobre el efecto no deseado: “el remedio trajo efectos no deseados y son los cierres de empresas”. La coerción fiscal termina eliminando al contribuyente en lugar de gravarlo, reduciendo la base tributaria efectiva y destruyendo capacidad productiva instalada. El patrón se replica en múltiples jurisdicciones: una empresa que debe pero mantiene operaciones recibe el embargo que la empuja al cierre definitivo, convirtiendo una deuda cobrable en el mediano plazo en una quiebra que no recupera nada.
El análisis liberal
La paradoja fiscal revela tres fallas estructurales del sistema de recaudación coercitiva: problema de información dispersa, incentivos perversos de la burocracia fiscal y captura del aparato tributario por la lógica de maximización de ingresos nominales sin consideración de elasticidad económica.
Primero, el problema de información. Hayek en El uso del conocimiento en la sociedad (1945) explica que el conocimiento económico relevante está disperso y no puede centralizarse: solo el empresario conoce su estructura de costos, sus obligaciones con proveedores, su flujo de caja proyectado y su capacidad real de honrar la deuda fiscal en diferentes horizontes temporales. El recaudador aplica reglas mecánicas —umbral de mora, monto adeudado— sin acceso a esa información particular de tiempo y lugar. El resultado es predecible: trata igual a la empresa solvente que atraviesa un bache transitorio y a la firma estructuralmente insolvente, destruyendo la primera por aplicar un protocolo diseñado para la segunda.
La consecuencia no es menor. Mises en La acción humana (1949, cap. XV, sec. 8) señala que el capital no es una masa homogénea sino una estructura heterogénea de bienes de orden superior coordinados por expectativas empresariales. Cuando el embargo fuerza el cierre de una PyME viable, no se pierde solo el valor contable de sus activos: se destruye la red de conocimiento empresarial, las relaciones comerciales, la reputación acumulada y la capacidad de generación futura de ingresos —incluidos los tributarios—. El Estado embarga hoy mil pesos y pierde la capacidad de recaudar diez mil en los próximos años. Es, literalmente, matar a la gallina de los huevos de oro.
Segundo, los incentivos burocráticos. Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) muestran que las decisiones públicas responden a coaliciones de intereses y reglas internas de las agencias. El funcionario de la AFIP o del fisco provincial maximiza métricas visibles: monto embargado este trimestre, cantidad de expedientes cerrados, cumplimiento de metas de coerción. No maximiza recaudación de largo plazo ni preservación de la base tributaria, porque esas variables no entran en su función de recompensa. El sistema premia la eficiencia operativa de la coerción —ejecutar el embargo rápido— y castiga la evaluación de viabilidad económica, que requiere discrecionalidad, criterio y tiempo. El resultado es una burocracia que optimiza localmente y destruye globalmente.
Stigler en La teoría de la regulación económica (1971) documenta la captura del regulador por los intereses que debería regular. Aquí la captura es más sutil: el aparato fiscal es capturado por su propia lógica interna. La agencia tributaria no responde a los contribuyentes que grava ni a la economía que debe sustentar, sino a su mandato burocrático de recaudación nominal. No hay retroalimentación que discipline esa lógica: la PyME embargada cierra en silencio, no genera escándalo mediático ni protesta visible. El costo de la política es difuso —menos empleo privado, menos inversión, menos ingresos futuros— mientras que el beneficio es concentrado y medible: la meta trimestral se cumplió.
Tercero, la trampa de liquidez fiscal. Rothbard en Poder y mercado (1970, cap. 4) explica que toda intervención estatal en la estructura de precios genera efectos de segundo orden no deseados. El embargo fiscal es una intervención en la estructura de capital de la empresa: congela activos líquidos justo cuando la firma los necesita para honrar obligaciones operativas —salarios, proveedores, servicios—. La empresa entra en cesación de pagos no por insolvencia estructural sino por iliquidez forzada. Los acreedores privados, viendo el embargo estatal, aceleran sus propias acciones legales para cobrar antes de que no quede nada. El embargo desata una corrida bancaria sobre la PyME, convirtiendo una crisis temporal en quiebra definitiva.
Las lecturas rivales del hecho merecen enumerarse antes de concluir. Una interpretación estatista diría que el Estado no puede permitir la evasión y que el embargo es la única herramienta efectiva contra morosos seriales. Otra argumentaría que sin coerción dura, nadie pagaría impuestos y el fisco colapsaría. Una tercera sostendría que la responsabilidad es empresarial: quien no puede pagar impuestos no debería estar en el mercado.
Descarto la primera porque confunde morosidad con insolvencia: la empresa que está en problemas no es equivalente a la que defrauda. El protocolo mecánico no distingue y trata a ambas igual, destruyendo a la primera sin necesidad. Descarto la segunda porque invierte causa y efecto: el fisco no colapsa por falta de coerción sino por falta de base tributaria, y la coerción mal dirigida destruye precisamente esa base. Descarto la tercera porque asume que la viabilidad económica es independiente de la carga fiscal, cuando en realidad es endógena a ella: una empresa viable con presión tributaria normal deja de serlo si se le embarga el capital de trabajo en medio de una crisis sectorial.
La conclusión es que el sistema fiscal argentino opera con información imperfecta, incentivos distorsionados y ausencia de retroalimentación sobre sus efectos económicos reales. El resultado es una paradoja autodestructiva: el aparato recaudador maximiza coerción de corto plazo y minimiza recaudación de largo plazo, destruyendo la capacidad productiva que debería preservar para poder gravarla sostenidamente.
Quién gana y quién pierde
Ganan, en el muy corto plazo, los funcionarios fiscales que cumplen metas trimestrales de coerción y exhiben eficiencia operativa medible. Ganan también los competidores de las PyMEs embargadas —muchas veces empresas más grandes con mejor acceso a financiamiento— que ven reducida la competencia en sus mercados sin haber hecho nada para merecerlo.
Pierden las pequeñas y medianas empresas que atraviesan dificultades transitorias y son empujadas al cierre definitivo. Pierden sus empleados, que pasan de trabajadores privados a desocupados o beneficiarios de planes sociales. Pierden los proveedores y acreedores de esas empresas, que ven evaporarse cuentas por cobrar que habrían recuperado con una reestructuración ordenada. Y pierde el propio Estado en el mediano plazo: cada PyME destruida es un contribuyente menos, un empleador privado menos, una fuente de ingresos tributarios futuros menos.
El costo fiscal neto de la política es negativo: el Estado recupera una fracción menor de la deuda embargada —porque la empresa ya no tiene flujo de caja— y pierde toda la recaudación futura que esa empresa habría generado. La paradoja fiscal no es un error técnico sino el resultado lógico de un sistema que optimiza métricas burocráticas a expensas de racionalidad económica, convirtiendo la coerción en sentencia de muerte y la política tributaria en política de destrucción de capital.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.