Inflación persistente — el dilema entre estabilizar el peso y no hundir la actividad
La desaceleración de la desinflación expone el límite del ajuste nominal. El análisis austriaco examina estructura de precios relativos, incentivos fiscales y el costo del gradualismo monetario.
La agenda
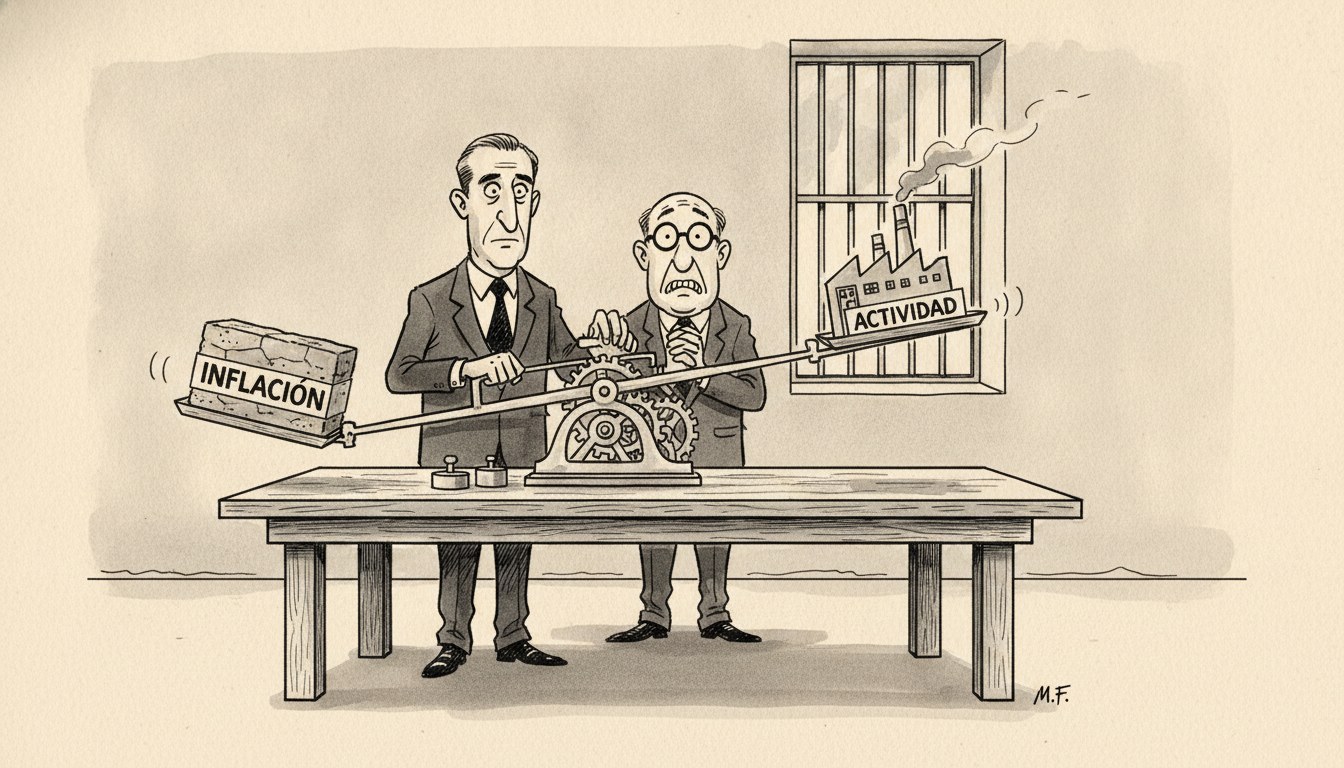
La inflación se resiste a ceder terreno y emerge como el factor crítico que condiciona la gestión del presidente del BCRA Kevin Warsh, según consignó Ámbito Financiero. Luego de un arranque de año con inflación mensual descendente, la desaceleración perdió impulso durante el tercer trimestre, obligando al Banco Central a reevaluar su postura monetaria. La columna de Ámbito señala que la inflación constituye tanto la carta de triunfo como el talón de Aquiles del gobierno libertario: el éxito en bajarla legitimaría el ajuste fiscal, pero su persistencia socava la narrativa de estabilización y alimenta el desgaste político.
El contexto social amplifica el dilema. Clarín reportó que la pobreza subió en lo que va del año y rondaría entre 31% y 32%, reflejando la caída de ingresos reales bajo el efecto combinado de inflación persistente y contracción del gasto público. El gobierno enfrenta presiones cruzadas: elevar la tasa de interés para anclar expectativas inflacionarias profundizaría la recesión; mantenerla baja arriesga validar inercias nominales y descapitalizar ahorristas en pesos.
El análisis liberal
El diagnóstico austriaco de la inflación actual parte de Mises en La acción humana (1949, cap. XVII, sec. 9): la inflación no es simplemente un alza general de precios, sino un proceso temporal de distorsión de la estructura de precios relativos causado por la inyección de medios fiduciarios en el sistema crediticio. La expansión monetaria previa —quinquenio 2019-2023— generó una sobreexpansión artificial del crédito que desajustó las proporciones entre los distintos estadios de la producción. La desinflación genuina no es meramente desacelerar el aumento del índice agregado, sino permitir la recomposición de los precios relativos hacia sus valores reales de escasez y productividad.
El gobierno heredó un sistema de precios completamente falseado. Mises en La teoría del dinero y del crédito (1912, parte III) advierte que la estructura de capital se vuelve insostenible cuando las tasas de interés artificialmente bajas durante la expansión señalaron rentabilidad donde no la había. El ajuste monetario restrictivo —cortar la emisión, elevar encajes, subir tasas— fuerza la liquidación de esas inversiones mal dirigidas. El dolor recesivo no es culpa del ajuste, sino consecuencia inevitable de la mala asignación previa. La pregunta relevante no es si duele, sino si se completa o se posterga con gradualismo nominal que congela distorsiones.
Aquí entra el dilema keynesiano que el gobierno enfrenta y que Buchanan en Democracia en déficit (1977, cap. 5) desmenuzó con precisión: los políticos heredan desequilibrios y enfrentan incentivos asimétricos. Ajustar rápido concentra el costo político en el mandato propio; dilatar el ajuste distribuye el dolor pero perpetúa las distorsiones y acumula riesgo de crisis abrupta posterior. El gradualismo monetario —mantener tasas reales negativas para no ahogar la actividad— valida expectativas inflacionarias porque el sector privado anticipa que el gobierno cederá ante la presión social. Rothbard en ¿Qué le ha hecho el gobierno a nuestro dinero? (1963, cap. VI) lo dice sin eufemismos: toda política monetaria gradualista es una confesión de que no se está dispuesto a pagar el precio político de la estabilización verdadera.
El problema fiscal agrava la inercia inflacionaria. Hazlitt en La economía en una lección (1946, lección 5) explica que el déficit público financiado con emisión es la causa más directa de inflación sostenida: el Estado compite por recursos reales sin producirlos, elevando precios nominales hasta que el sector privado resigna consumo real. El gobierno actual cortó emisión directa para financiar déficit, pero heredó un stock de deuda remunerada del BCRA que genera intereses y presiona sobre la base monetaria cada vez que vencen Leliqs o pases. Mientras el Tesoro no genere superávit primario suficiente para absorber ese pasivo remunerado sin emitir, el BCRA queda atado: subir la tasa para anclar expectativas aumenta el costo fiscal de esa deuda; mantenerla baja desalienta el ahorro en pesos y alimenta dolarización de portafolios.
Las lecturas rivales del hecho merecen enumerarse antes de cerrar. Una interpretación keynesiana diría que la inflación actual es de costos —tarifas, tipo de cambio— y no de demanda, por lo que subir tasas es contraproducente. Otra lectura estructuralista argüiría que la inflación responde a pujas distributivas entre sectores con poder de mercado, requiriendo controles de precios o políticas de ingresos. Descarto la primera porque confunde secuencia con causa: las tarifas subieron porque estaban subsidiadas con emisión; el tipo de cambio saltó porque la base monetaria había explotado. La inflación de costos es siempre inflación monetaria diferida. Descarto la lectura estructuralista porque Mises en Burocracia (1944, cap. V) demostró que los controles de precios colapsan inevitablemente en desabastecimiento o mercado negro: no pueden abolir las condiciones reales de escasez que los precios reflejan.
La cuestión que el análisis liberal no puede eludir es si el ajuste nominal es suficiente sin reformas estructurales del gasto público. Hayek en Los fundamentos de la libertad (1960, cap. 21) argumenta que la estabilidad monetaria genuina requiere la abolición de los privilegios fiscales que alimentan el gasto crónico. Knight en Riesgo, incertidumbre y beneficio (1921, parte III, cap. VII) distingue riesgo probabilizable de incertidumbre radical: el sector privado puede asegurar el primero pero no el segundo. La política fiscal con déficit estructural genera incertidumbre no asegurable sobre la sostenibilidad de la moneda, desalentando inversión y ahorro de largo plazo. Mientras el Estado mantenga subsidios encubiertos, plantas políticas sobredimensionadas y transferencias clientelares, la expectativa racional es que la presión inflacionaria resurgirá apenas la economía repunte y el costo político del ajuste aumente.
Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) advierten sobre la trampa del dilema político: los gobiernos democráticos enfrentan coaliciones de intereses concentrados que capturan el gasto público. Recortar empleados estatales, eliminar subsidios o retirar planes asistenciales impacta a grupos organizados con voz; la inflación difusa golpea a millones sin organización. El incentivo político favorece el gradualismo inflacionario por sobre el ajuste fiscal estructural. El gobierno actual rompió esa lógica con el shock inicial, pero sostenerlo requiere convertir el ajuste nominal en reformas permanentes que desarticulen la base de presión por gasto futuro.
Friedman en su conferencia Nobel Inflación y desempleo (1976) explicó que no existe trade-off permanente entre inflación y desempleo: cualquier intento de reducir desempleo inflando temporalmente la demanda colapsa cuando las expectativas se ajustan, dejando solo más inflación sin beneficio real. La única política monetaria consistente con estabilidad de largo plazo es la regla: crecimiento monetario predecible y acotado, compatible con el crecimiento real de la economía. El BCRA bajo Warsh enfrenta la decisión entre anclar expectativas con tasa real positiva —pagando el costo recesivo inmediato— o validar inercias con tasa real negativa, apostando a que el crecimiento futuro disuelva las distorsiones sin crisis.
Quién gana y quién pierde
Ganan, en el corto plazo, los deudores en pesos —empresas y familias con créditos a tasa fija—, que ven licuado el valor real de sus pasivos si la inflación persiste por encima de las tasas pactadas. Ganan los sectores con poder de remarcar precios rápidamente —servicios públicos regulados, grandes cadenas de distribución— que trasladan costos antes de que caigan sus ingresos reales. Gana el Estado en tanto emisor de deuda en pesos: la inflación recorta el valor real de bonos y Leliqs sin defaultear formalmente.
Pierden los ahorristas en pesos, cuyo capital se evapora si las tasas de plazo fijo quedan por debajo de la inflación efectiva. Pierden los trabajadores formales e informales cuyos ingresos se ajustan con rezago frente a precios que suben cada mes, empujando la pobreza a niveles significativamente elevados según las proyecciones de Clarín. Pierden los jubilados con haberes nominales que no indexan automáticamente. Y pierde el conjunto del sistema productivo, porque la persistencia inflacionaria impide la planificación de largo plazo y convierte cualquier inversión en una apuesta contra la política monetaria futura del BCRA.
El costo del gradualismo es que nadie sabe cuándo termina. Rothbard en Anatomía del Estado (1974) advirtió que el Estado siempre encuentra excusas para diferir el ajuste verdadero: primero es la recesión, luego las elecciones, después la presión social. Cada postergación valida la expectativa de que el gobierno cederá la próxima vez, erosionando la credibilidad de cualquier ancla nominal. La inflación deja de ser un problema técnico y se vuelve un problema político: mientras no haya reformas estructurales que eliminen las fuentes de presión fiscal, la tentación de licuar con emisión volverá apenas el contexto político lo permita. El gobierno tiene los instrumentos para estabilizar; la pregunta es si tiene los incentivos y el poder político para sostenerlos hasta que la estructura de precios relativos se recomponga y la economía pueda crecer sobre bases genuinas.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.