PAMI fija topes salariales y patrimoniales para acceder a medicamentos con cobertura total
La obra social cubre patologías graves al 100% y aplica bonificaciones del 40% al 80%. Para el subsidio social exige ingresos bajo 1,5 haberes mínimos y no tener autos de menos de diez años.
La agenda
El Programa de Medicamentos del Instituto Nacional de Servicios Sociales para Jubilados y Pensionados (PAMI) reglamentó el esquema de acceso a fármacos que rige para más de 5 millones de afiliados en todo el país. La obra social dispuso que los medicamentos para patologías crónicas complejas y tratamientos especiales mantengan una cobertura del 100% a cargo del organismo, abarcando diabetes, oncología, hemofilia, trasplantes, insuficiencia renal crónica, hepatitis y VIH, bajo límites terapéuticos de consumo racional fijados según pautas de la Organización Mundial de la Salud.
Para el resto del vademécum ambulatorio, el organismo fijó descuentos escalonados que van del 50% al 80% sobre el precio de venta de PAMI en patologías agudas o crónicas, y un 40% de descuento en medicamentos de uso eventual. En los casos en que el afiliado no pueda afrontar ese copago, el acceso al subsidio social que otorga medicamentos 100% gratuitos quedó condicionado a requisitos socioeconómicos y patrimoniales específicos.
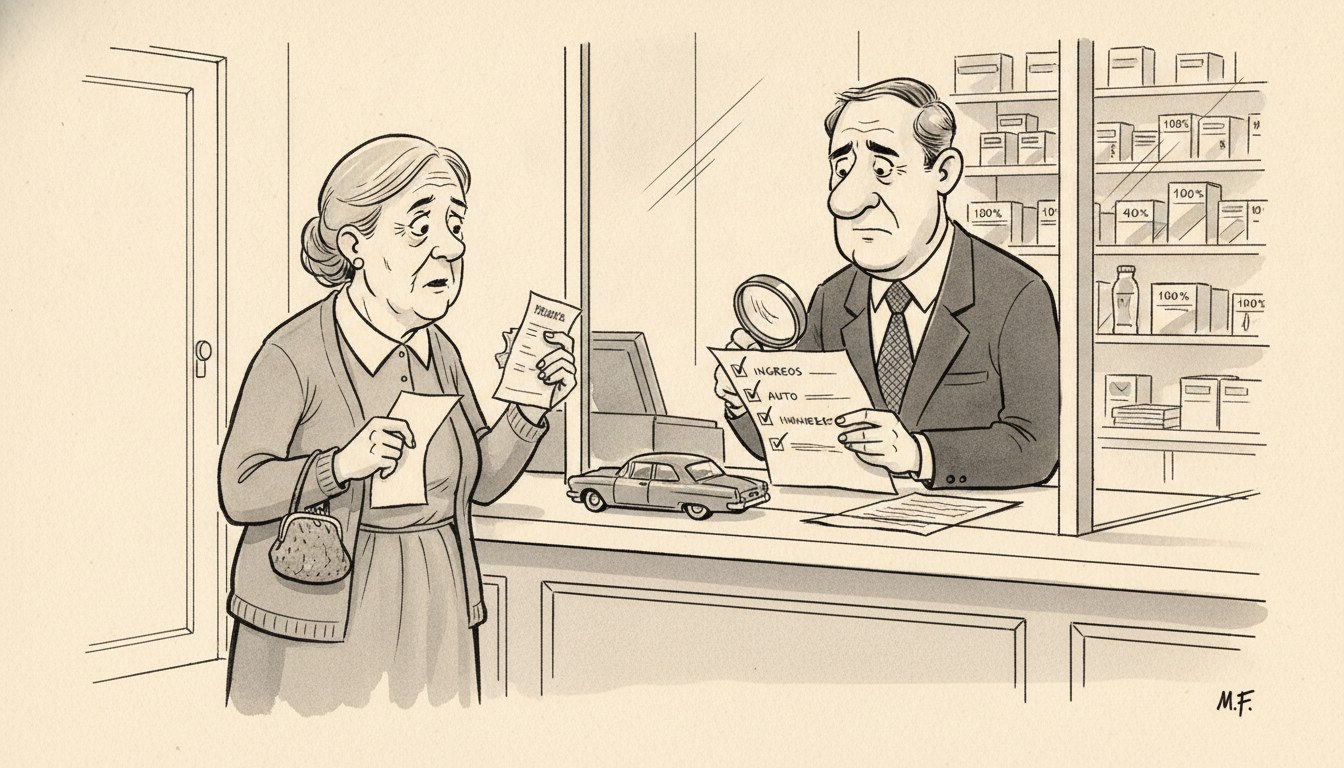
El criterio de ingresos exige percibir menos de 1,5 haberes mínimos previsionales mensuales, umbral que se eleva a tres haberes mínimos si en el hogar convive una persona con Certificado Único de Discapacidad. En el plano patrimonial, el solicitante no puede ser titular de más de un inmueble, ni poseer embarcaciones, aeronaves o un vehículo con menos de diez años de antigüedad, salvo excepción por discapacidad. Cuando los ingresos superan ese tope pero el gasto farmacéutico insume al menos el 15% del ingreso mensual, el afiliado puede solicitar una vía de excepción sujeta a informe social y revalidación médica. El trámite autoriza hasta cuatro o seis medicamentos a través de la Unidad de Gestión Local, mientras que las solicitudes que superan esa cantidad quedan reservadas a la decisión del Nivel Central del instituto.
El análisis liberal
La administración centralizada de la salud pública y el suministro de medicamentos plantea el problema clásico que Ludwig von Mises describe en Burocracia (1944, cap. II). A diferencia de una empresa privada que opera bajo la disciplina de ganancias y pérdidas, un organismo estatal no cuenta con precios libres que coordinen la escasez. Cuando los medicamentos se prometen sin costo directo en el mostrador, la demanda tiende a ser infinita mientras los recursos fiscales son estrictamente limitados. Ante esa discrepancia, la burocracia no puede eliminar la escasez: únicamente la reemplaza por racionamiento administrativo, formularios de empadronamiento y autorizaciones discrecionales.
El establecimiento de filtros patrimoniales y umbrales salariales es la manifestación directa de ese racionamiento. Friedrich A. Hayek en El uso del conocimiento en la sociedad (1945) explica que ningún planificador central posee la información dispersa sobre las necesidades singulares, prioridades clínicas y condiciones de vida de millones de individuos. Definir que un automóvil de antigüedad específica o un ingreso marginalmente superior al baremo excluye de la cobertura médica no es una solución científica, sino una regla administrativa rígida que castiga el ahorro previo del jubilado y distorsiona las decisiones familiares. Quien ahorró durante su vida activa para conservar un vehículo familiar o un inmueble austero sufre una penalización frente a quien no acumuló activos.
James M. Buchanan y Gordon Tullock en El cálculo del consenso (1962, cap. 10) demuestran que las estructuras burocráticas responden a sus propios incentivos de expansión y control procedimental. La división jerárquica del trámite —delegaciones locales que autorizan un número acotado de prescripciones y un nivel centralizado que evalúa expedientes mayores— incrementa los costos de transacción de los afiliados más vulnerables. Gordon Tullock en Los costos de bienestar de aranceles, monopolios y robo (1967) ilustra cómo el laberinto de ventanillas y exigencias notariales consume tiempo y energía de las personas en actividades improductivas de gestión ante el Estado, en lugar de recibir una atención expedita en un mercado competitivo.
Frédéric Bastiat en Lo que se ve y lo que no se ve (1850) advierte contra la ilusión de los programas asistenciales gratuitos. Lo que se ve es el medicamento entregado en la farmacia sin desembolso aparente para el afiliado admitido en el padrón. Lo que no se ve es el costo del aparato administrativo que audita, valida y deniega solicitudes, los impuestos detraídos a los trabajadores activos para financiar el déficit previsional y el retraso en la entrega de tratamientos críticos a quienes no logran superar las barreras burocráticas. La gratuidad declarada por decreto siempre la financia alguien, habitualmente mediante emisión monetaria o retenciones compulsivas sobre el salario.
La doctrina estatista tradicional argumenta que el Estado debe asumir el monopolio de las coberturas sociales para proteger al ciudadano de la especulación de los laboratorios y garantizar la equidad sanitaria. Otra postura sostiene que los controles patrimoniales son indispensables para evitar abusos y focalizar el gasto público en la pobreza extrema. Descarto la primera premisa porque el monopolio estatal de compra no abarata el servicio: genera mercados cautivos, cartelización de proveedores y retrasos crónicos en los pagos a la red de farmacias. Descarto la segunda porque asumir que la burocracia puede clasificar con justicia la fragilidad humana sustituye la autonomía individual por la tutela política del funcionario de turno.
La alternativa institucional coherente con el orden libre consiste en devolver los recursos directamente a los beneficiarios. Mises en La acción humana (1949, cap. XXVII) subraya que la seguridad social compulsiva convierte al ciudadano en un tutelado del poder político. En lugar de subsidiar estructuras intermedias gigantescas y condicionar la entrega de remedios a informes socioambientales, un esquema de mercado permite la desregulación de la oferta farmacéutica, la libre competencia en seguros de salud y la libre elección del prestador, garantizando que el jubilado elija con su propio dinero la cobertura más eficiente.
Quién gana y quién pierde
Ganan los funcionarios, auditores y gestores del aparato administrativo, cuya intermediación se vuelve indispensable para autorizar excepciones y resolver trámites de vulnerabilidad. Ganan también las grandes cámaras farmacéuticas concentradas que negocian convenios centralizados con el organismo, asegurando volúmenes cautivos a expensas de la competencia de precios minoristas.
Pierden los jubilados y pensionados que deben someterse a trámites engorrosos, presentar certificaciones médicas adicionales y esperar resoluciones burocráticas para acceder a sus tratamientos esenciales. Pierden los afiliados que ahorraron y ven denegada su cobertura por poseer un vehículo familiar o superar por escaso margen el tope salarial. Y pierde el conjunto de los contribuyentes, que financia con sus tributos una estructura estatal monopólica en lugar de gozar de un sistema de salud abierto, transparente y competitivo.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.