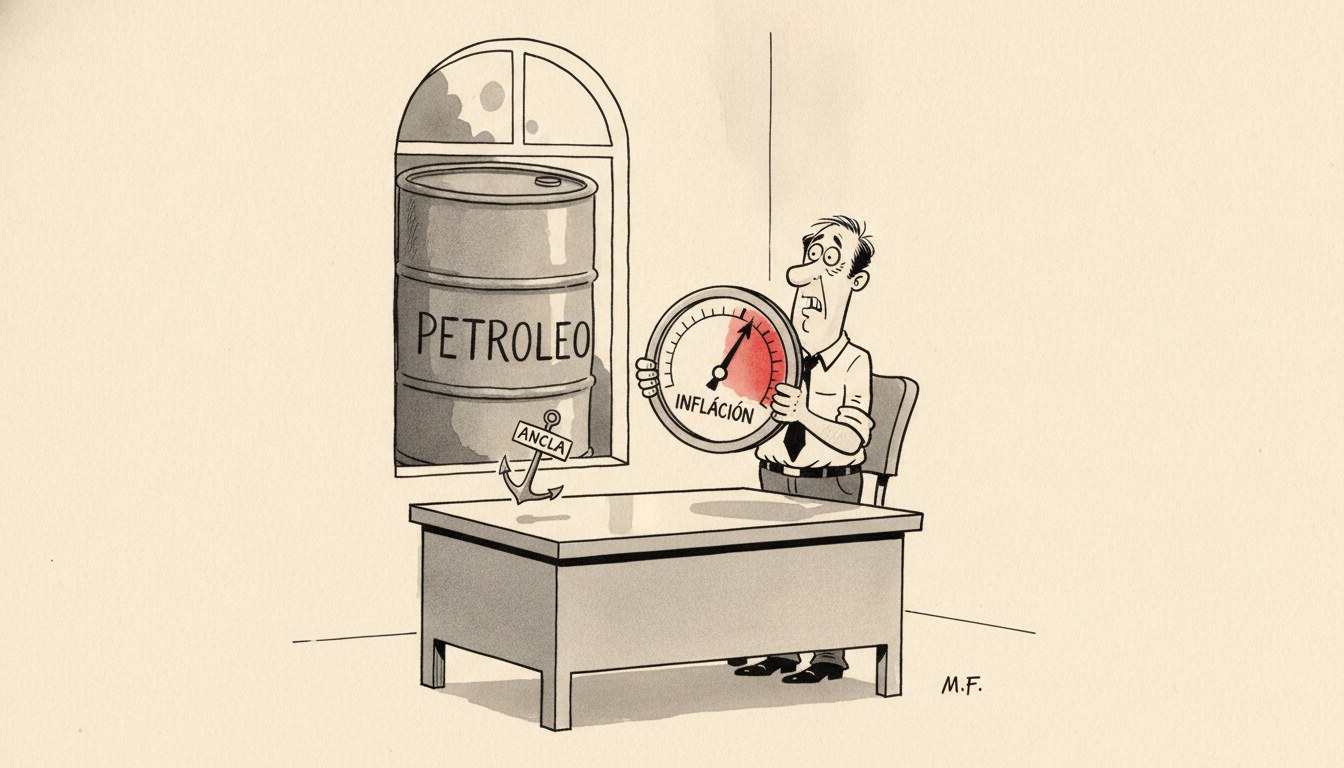
Petróleo sube y complica el ancla cambiaria de Milei
La escalada del crudo presiona sobre naftas y metas inflacionarias. El análisis austríaco examina causas monetarias previas, límites del control de precios y tensión fiscal-cambiaria.
La agenda
El precio del petróleo se disparó 27% en tres semanas, alcanzando niveles que no se registraban desde mediados de 2023, según datos del mercado internacional de crudo. El salto obedece a una combinación de factores geopolíticos y de oferta: ataques ucranianos contra infraestructura petrolera rusa, recortes de producción de la OPEP y tensiones en Medio Oriente. Donald Trump pidió públicamente frenar los ataques contra el petróleo ruso, advirtiendo sobre el riesgo de una escalada del crudo que impacte en la economía global.
La suba del petróleo llega en un momento delicado para el gobierno argentino. El presidente Javier Milei mantiene un ancla cambiaria como herramienta central de estabilización inflacionaria: el peso se deprecia a un ritmo prefijado muy inferior a la inflación heredada, para quebrar expectativas y comprimir márgenes. Ese esquema funcionó mientras los precios internacionales de importaciones clave —combustibles incluidos— se mantuvieron estables o en baja. La volatilidad actual del crudo genera presión sobre el precio de las naftas en Argentina, insumo transversal de la estructura productiva cuyo encarecimiento se transmite rápidamente a toda la cadena de costos. El dilema es inmediato: trasladar el aumento al precio interno de la nafta rompe el objetivo de desinflación; no trasladarlo obliga al Tesoro a subsidiar la diferencia o presiona sobre las cuentas de las refinadoras, que ya operan con márgenes comprimidos tras meses de congelamiento relativo.
El análisis liberal
La volatilidad extrema del precio del petróleo no es un fenómeno de oferta y demanda puras. Mises en La acción humana (1949) advierte que la expansión crediticia artificial —la creación de dinero sin respaldo en ahorro real— distorsiona todos los precios relativos de la economía, especialmente los de bienes durables y commodities con mercados de futuros profundos. El salto abrupto en pocas semanas refleja años de política monetaria expansiva de bancos centrales globales —Fed, BCE, Banco de Japón— que inyectaron liquidez masiva tras la pandemia y volvieron a hacerlo ante cada temblor financiero. Esa masa monetaria excedente busca refugio en activos tangibles cuando las tensiones geopolíticas disparan el miedo: petróleo, oro, granos. Lo que parece un shock de oferta —ataques a refinerías rusas— es en realidad el detonante que revela una fragilidad monetaria preexistente.
Hayek en Precios y producción (1931) explica que la expansión crediticia previa no solo infla precios; alarga artificialmente la estructura de capital, sobreinvierte en proyectos de largo plazo que parecen rentables bajo tasas de interés artificialmente bajas, y genera ciclos inevitables de auge y caída. El mercado petrolero global es un ejemplo de manual: años de crédito barato indujeron sobreinversión en exploración y extracción; cuando la política monetaria se endurece o la demanda real no sostiene los volúmenes esperados, la corrección es abrupta. Pero el ajuste no ocurre en el vacío: ocurre sobre economías que ya tomaron decisiones de inversión y consumo basadas en señales de precios falsas. La Argentina, economía pequeña y abierta, recibe el impacto de ese desajuste global sin haber participado de la fiesta crediticia que lo causó.
Ahora bien, el desafío inmediato para Milei es operativo: ¿qué hacer con el precio de la nafta cuando el petróleo sube abruptamente y el tipo de cambio oficial se ajusta a un ritmo muy inferior? Rothbard en Poder y mercado (1970) es taxativo: fijar un precio máximo por debajo del equilibrio de mercado no elimina la escasez; la esconde. Si el gobierno congela el precio de las naftas mientras el costo del crudo sube, alguna de tres cosas debe ocurrir: (1) el Tesoro subsidia la diferencia, quebrando el superávit fiscal que es el otro pilar del plan de estabilización; (2) las refinadoras absorben la pérdida, reduciendo producción o calidad hasta que el desabastecimiento fuerce el ajuste; (3) se mantiene el precio nominal pero se devalúa el tipo de cambio oficial para cerrar la brecha, rompiendo el ancla y disparando expectativas inflacionarias. No hay cuarta opción que no viole alguna restricción económica básica.
La lectura keynesiana del problema diría que en una situación de shock externo el Estado debe absorber temporalmente el costo para sostener la demanda agregada y evitar una espiral recesiva. Esa interpretación asume que el problema es de demanda insuficiente, no de mala asignación previa. Pero Argentina no enfrenta un problema de demanda —el consumo de nafta no cayó por falta de ganas de viajar— sino de términos de intercambio: el país debe entregar más bienes exportables para comprar la misma cantidad de combustible importado. Subsidiar la nafta para “sostener la demanda” sólo disfraza esa pérdida real de riqueza, trasladándola desde el contribuyente actual hacia el futuro vía deuda o emisión.
Otra lectura rival argumentaría que el ancla cambiaria debe flexibilizarse para absorber shocks externos sin generar distorsiones fiscales. Esa posición tiene mérito técnico —un tipo de cambio flotante ajusta instantáneamente los precios relativos— pero ignora el problema de expectativas que Milei heredó. Después de décadas de inflación crónica, cualquier devaluación discrecional se interpreta como señal de que “volvió la maquinita” y dispara indexación defensiva en toda la cadena de formación de precios. Buchanan y Wagner en Democracia en déficit (1977) explican que en democracias con historia inflacionaria, el ancla nominal —aunque imperfecta— cumple una función de compromiso creíble: atar las manos del gobierno para demostrar que esta vez va en serio. Romper el ancla antes de consolidar el superávit fiscal y la baja de inflación destruye ese capital político-institucional, y el costo de reconstruirlo es altísimo.
La solución austríaca pura sería dejar flotar el tipo de cambio, eliminar todo subsidio a combustibles y permitir que el precio de la nafta refleje el costo real del petróleo más el margen de las refinadoras en competencia. Pero esa política —correcta en el largo plazo— choca contra la restricción de corto plazo: sin ancla cambiaria creíble, la devaluación se anticipa y la inflación repunta antes de que el ajuste de precios relativos termine de procesarse. El trade-off es real: Milei puede preservar el ancla y absorber el shock petrolero con costo fiscal (quebrando el superávit) o trasladarlo a precios internos (quebrando la meta de inflación), pero no puede evitar ambos costos simultáneamente.
Mises en La teoría del dinero y del crédito (1912) advierte contra la ilusión de que una moneda nacional puede sostener un valor nominal desconectado de sus fundamentos reales de manera indefinida. El ancla cambiaria argentina funciona porque el superávit fiscal primario retira pesos de circulación más rápido de lo que la economía los demanda para transacciones. Si el shock petrolero obliga a emitir para subsidiar nafta, esa ecuación se rompe: más pesos en circulación, misma cantidad de bienes, resultado inevitable de suba de precios. El control de cambios que Milei heredó —y que todavía no desarmó del todo— agrava el problema: impide que el dólar paralelo ajuste libremente, generando brechas y distorsiones que tarde o temprano explotan.
Quién gana y quién pierde
Ganan, en el cortísimo plazo, los consumidores de nafta si el gobierno decide absorber el costo y mantener el precio interno estable: siguen llenando el tanque al mismo precio nominal mientras el petróleo internacional se encarece abruptamente. Ganan también los operadores financieros que apostaron a la suba del crudo en mercados de futuros, capturando la volatilidad generada por años de expansión crediticia previa.
Pierden los contribuyentes que financiarán el subsidio implícito si el gobierno no traslada el aumento: pagan de su bolsillo el costo de estabilizar el precio de la nafta sin haber causado la suba del petróleo. Pierden las refinadoras si se les exige absorber la pérdida: operan con márgenes comprimidos desde el inicio del plan de estabilización y cualquier ajuste adicional reduce su capacidad de inversión y mantenimiento, preparando desabastecimientos futuros. Y pierde el plan de estabilización en su conjunto si el shock obliga a elegir entre quebrar el superávit fiscal o quebrar la meta de inflación: cualquiera de las dos opciones erosiona la credibilidad del ancla y aumenta el costo futuro de la desinflación.
El verdadero perdedor de largo plazo es el sistema productivo argentino en su totalidad, atrapado entre un shock externo que no causó y una estructura de política económica que todavía no terminó de consolidarse. Bastiat en Lo que se ve y lo que no se ve (1850) resume el problema: vemos el precio de la nafta que no subió hoy; no vemos la inversión en exploración petrolera nacional que no se hizo porque los precios internos no reflejan la rentabilidad real del sector, ni la fuga de capitales que se acelera cuando los inversores descubren que el ancla cambiaria no resistirá el próximo shock sin quebrarse.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.