Industria al 58,2% de capacidad — nueve meses bajo el 60% revelan distorsión previa
Julio marca el noveno mes consecutivo con uso de capital por debajo del 60%. El análisis austriaco identifica malinversión estructural, no coyuntura
La agenda
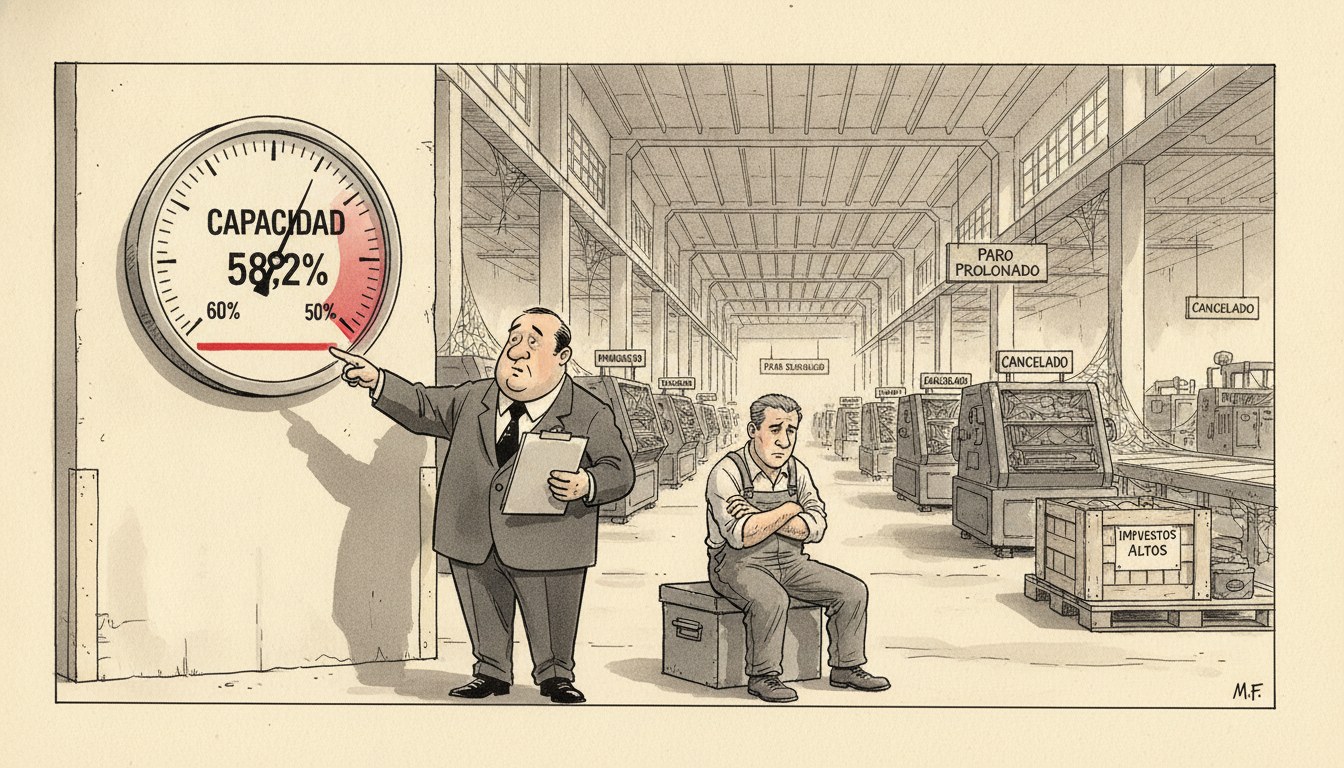
La industria manufacturera operó en julio al 58,2% de su capacidad instalada, según datos del INDEC publicados este lunes. Es el noveno mes consecutivo en que el indicador se ubica por debajo del 60%, una marca que no se registraba de forma sostenida desde la crisis de 2020.
El relevamiento desagregado muestra caídas pronunciadas en sectores como textiles, metalmecánica y alimentos procesados, mientras que rubros vinculados a commodities agroindustriales y algunos segmentos de química básica presentaron leve expansión. La heterogeneidad sectorial contrasta con el panorama agregado de retracción sostenida, que acumula nueve meses de subutilización marcada del stock de capital industrial.
Organismos empresariales consultados por medios especializados atribuyen la caída a contracción del consumo interno, presión impositiva y costos laborales rígidos, mientras que voces oficiales señalan el proceso de normalización tras años de estímulo artificial. El debate sobre las causas de fondo queda abierto, pero el dato duro es inequívoco: una porción significativa del capital instalado en el sector manufacturero permanece sin uso durante tres trimestres consecutivos.
El análisis liberal
La subutilización prolongada de capital productivo no es un accidente meteorológico ni una fase del ciclo político. Es la forma en que el mercado registra que ese capital está mal asignado. Kirzner en Competencia y empresarialidad (1973, cap. 5) explica que el empresario coordina factores de producción anticipando preferencias futuras de consumidores. Cuando la estructura de capital no se ajusta a esas preferencias, la subutilización es inevitable: no falta demanda en abstracto, falta demanda para lo que esa capacidad instalada produce a ese costo.
El hecho de que el indicador permanezca bajo el umbral crítico durante nueve meses consecutivos descarta la hipótesis de un shock transitorio. Mises en La acción humana (1949, cap. XX) distingue entre crisis cíclica —producto de expansión crediticia artificial— y desajuste estructural, resultado de distorsiones acumuladas en los precios relativos. Acá operan ambas. La expansión monetaria previa infló la estructura de capital más allá de la capacidad de ahorro genuino de la economía; las distorsiones regulatorias y cambiarias posteriores impidieron el ajuste rápido que habría liberado recursos hacia usos sostenibles.
La lectura convencional atribuye la caída a “falta de demanda agregada” y propone estímulos fiscales. Esa interpretación invierte causa y efecto. Rothbard en Poder y mercado (1970, cap. 2) muestra que la demanda nominal puede inflarse con emisión o crédito barato, pero eso no corrige la mala asignación: solo la disfraza temporalmente mientras profundiza la distorsión. El nivel de uso de capacidad instalada no es síntoma de que falte gasto; es síntoma de que el capital se acumuló donde no debía.
Los sectores que crecieron son reveladores. La agroindustria exportadora opera con precios internacionales y sin controles de cambio efectivos para su eslabón primario; la química básica vinculada a insumos industriales responde a demanda genuina de sectores no subsidiados. Los sectores que caen —textiles, metalmecánica, alimentos procesados para consumo masivo— son justamente aquellos que durante años operaron bajo protección arancelaria, subsidios energéticos y tipos de cambio diferenciales que ocultaban su falta de competitividad real.
Hayek en Precios y producción (1931, lección III) advierte que la distorsión de la estructura de capital tiende a concentrarse en las etapas más alejadas del consumo final. La industria manufacturera es capital-intensiva y responde a expectativas de demanda futura: si esas expectativas se formaron durante un período de crédito barato y tipo de cambio administrado, el ajuste posterior es severo. El stock de capital no desaparece de un día para otro, pero deja de usarse porque producir con él es inviable a precios de mercado.
La narrativa rival sostiene que el problema es coyuntural —una recesión transitoria superada con reactivación del consumo— y que el Estado debe intervenir para sostener la actividad mientras llega la recuperación. Buchanan en Democracia en déficit (1977, cap. 4) desmonta esa lógica: el déficit fiscal financiado con deuda o emisión traslada costos al futuro sin resolver el desajuste presente. La capacidad ociosa no se activa con subsidios; se liquida o se reconvierte. Retrasar ese proceso con asistencia estatal solo prolonga la agonía del capital mal asignado y desvía recursos que podrían financiar inversión genuina en sectores viables.
Hazlitt en La economía en una lección (1946, cap. VII) enseña a mirar lo que no se ve: cada peso dirigido a sostener artificialmente una planta industrial ineficiente es un peso que no financia la expansión de una firma competitiva, la educación de un trabajador en reconversión o la infraestructura que reduce costos logísticos reales. El costo de oportunidad de mantener en pie estructuras obsoletas es altísimo, aunque invisible en el balance político inmediato.
Descarto la interpretación keynesiana porque asume homogeneidad del capital y reversibilidad de las inversiones: como si bastara inyectar demanda agregada para que las máquinas ociosas vuelvan a operar. Pero una tejedora no se convierte en torno mecánico con un decreto, y una planta de alimentos procesados no sirve para producir semiconductores. El capital es heterogéneo y específico; una vez instalado en el lugar equivocado, su valor de rescate es una fracción del costo original. Descarto también la lectura que culpa exclusivamente a la política monetaria restrictiva: la persistencia de la subutilización durante múltiples meses precede cronológicamente al ciclo de ajuste, revelando que la fragilidad es anterior y estructural.
Quién gana y quién pierde
Ganan, en el corto plazo, los sectores exportadores y productores de commodities agroindustriales que operan con precios internacionales y sin distorsiones cambiarias significativas. Su capacidad instalada responde a demanda externa genuina y ajusta de forma más rápida. Ganan también los importadores de bienes finales que compiten con la producción local ineficiente: si una planta textil opera con subutilización marcada por falta de competitividad, el consumidor gana acceso a productos más baratos del exterior, aunque el dato no aparezca en la estadística industrial doméstica.
Pierden los propietarios de capital fijo en sectores protegidos que acumularon capacidad durante años de subsidios y controles de cambio. Ese capital tiene valor contable, pero su valor de mercado se desplomó. Pierden los trabajadores de esos sectores, que enfrentan reconversión forzosa o desempleo prolongado mientras el ajuste estructural ocurre. Y pierden los contribuyentes si el Estado decide sostener artificialmente esa capacidad ociosa con transferencias: financian con impuestos presentes o deuda futura el costo de mantener en pie estructuras industriales que el mercado ya descartó.
La pregunta de fondo no es si el nivel de uso actual es bueno o malo en términos morales, sino qué revela sobre la sostenibilidad del modelo productivo previo. La respuesta es clara: revela que gran parte del capital acumulado en las últimas décadas no resiste precios de mercado sin protección estatal. Eso no es un problema del mercado; es el mercado funcionando: cerrando el expediente de una asignación que nunca fue viable y liberando factores para que migren hacia usos genuinamente demandados. El costo de ese ajuste es real y recae sobre personas concretas, pero retrasarlo con intervención estatal solo lo amplifica y lo traslada hacia quienes ni siquiera participaron del boom artificial previo.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.