Reforma del BCRA — Guzmán advierte sobre limitación nominal sin cambio estructural
El ex ministro cuestiona la propuesta oficial por insuficiente. El análisis liberal examina si reglas procedimentales bastan o si la discrecionalidad monetaria requiere abolición del banco central
La agenda
Martín Guzmán, ex ministro de Economía, cuestionó públicamente la reforma del Banco Central propuesta por el gobierno, señalando que aunque coincide en la necesidad de limitar la flexibilidad emisora de la autoridad monetaria, la iniciativa actual no alcanza el nivel de transformación estructural que el país necesita. La declaración llega en el marco de la discusión del Presupuesto 2027, donde los economistas privados ven razonable la meta inflacionaria oficial pero expresan dudas sobre la proyección de crecimiento del 4% del PBI.
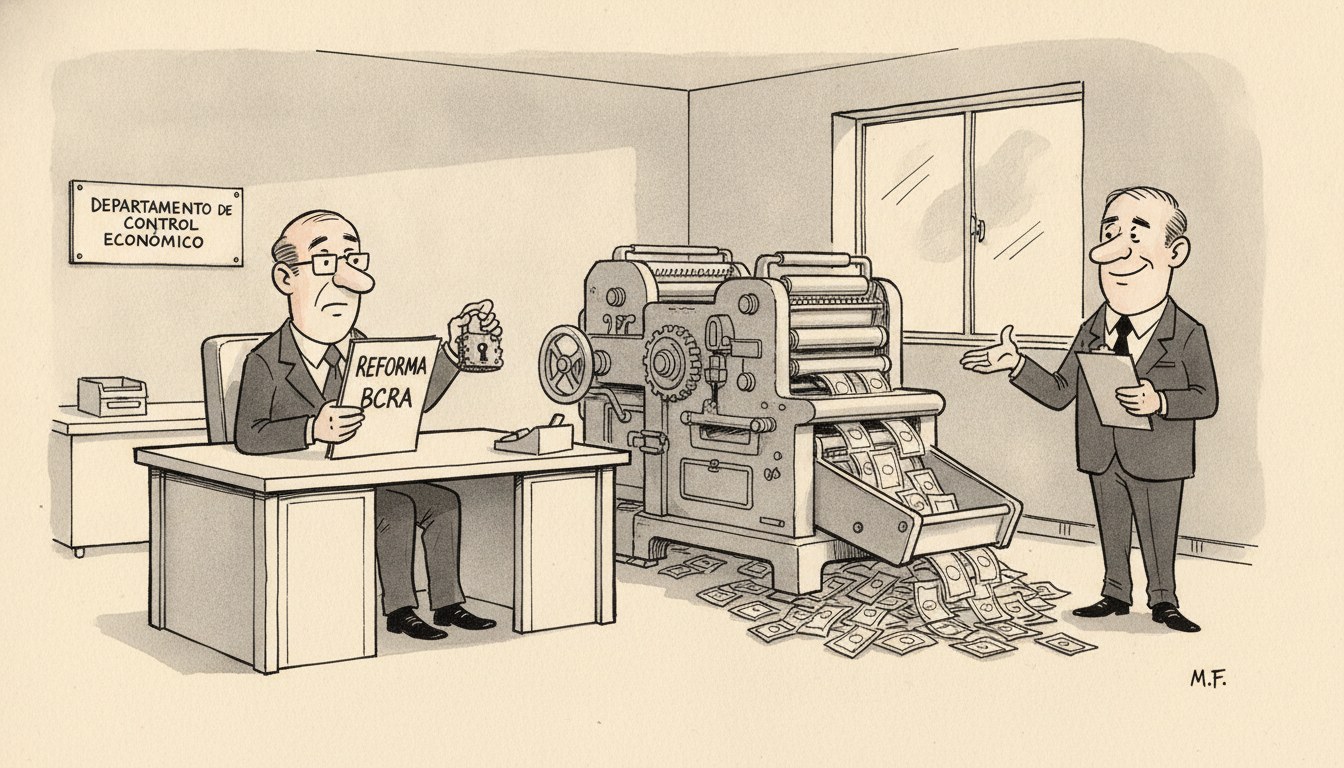
La crítica de Guzmán identifica una tensión que atraviesa décadas de debate monetario argentino: la diferencia entre imponer reglas procedimentales a la autoridad emisora y transformar radicalmente el régimen monetario. La reforma en discusión plantea restricciones formales a la capacidad del BCRA de financiar al Tesoro o expandir base monetaria discrecionalmente, pero mantiene intacta la institución y su mandato.
El análisis liberal
La observación de Guzmán señala correctamente un problema genuino, pero lo hace desde un marco que la escuela austriaca rechaza de raíz. El dilema no es entre reglas procedimentales mejores o peores para un banco central, sino si la existencia misma de una autoridad monetaria discrecional es compatible con la estabilidad de largo plazo.
Mises en La teoría del dinero y del crédito (1912, cap. 17) establece que toda expansión crediticia no respaldada por ahorro real previo genera un boom artificial seguido de colapso inevitable. El banco central moderno, aun cuando se autolimita con reglas formales, conserva el monopolio de emisión y la capacidad de alterar la tasa de interés mediante expansión de reservas. Esa capacidad es el mecanismo causal del ciclo económico: cuando la tasa de interés cae por debajo del nivel que equilibraría ahorro e inversión, los empresarios inician proyectos que aparentan ser rentables solo porque el crédito barato distorsiona el cálculo de costos futuros. La corrección llega cuando los recursos reales escasean y los proyectos iniciados descubren que no pueden completarse.
Hayek en Precios y producción (1931, conferencia III) detalla el proceso: la expansión crediticia alarga artificialmente la estructura de capital, desviando recursos hacia etapas más alejadas del consumo final. Cuando el crédito se contrae o la inflación fuerza al banco central a subir tasas, la estructura alargada colapsa porque los bienes intermedios producidos no encuentran demanda suficiente al precio esperado. El ajuste es doloroso precisamente porque la mala asignación fue profunda.
Una reforma que limite la flexibilidad emisora del BCRA sin abolir el BCRA mismo es, desde esta óptica, una restricción voluntaria revocable. Rothbard en El misterio de la banca (1983, cap. 23) argumenta que todo banco central es intrínsecamente inestable porque nace con dos mandatos contradictorios: preservar el valor de la moneda y financiar al Estado cuando la presión fiscal aprieta. La historia monetaria argentina es la prueba empírica de esa contradicción: cada Carta Orgánica reformada prometió independencia, cada gobierno encontró la válvula de escape cuando la necesitó.
El contraste con un patrón metálico o con dolarización plena es instructivo. Mises en La acción humana (1949, cap. XVII, sec. 4) explica que bajo patrón oro el banco central no puede expandir crédito más allá de sus reservas metálicas sin enfrentar convertibilidad inmediata. La disciplina es automática: el intento de emisión excesiva provoca fuga de oro, forzando contracción antes de que el daño se extienda. Bajo dolarización, el límite es igualmente duro: no hay emisión doméstica posible, la tasa de interés es la del mercado internacional ajustada por riesgo país, y el gobierno debe financiarse con superávit fiscal o deuda genuina sin poder monetizar déficit.
La crítica de Guzmán apunta a que la reforma propuesta deja intacta la discrecionalidad de fondo. Tiene razón en diagnosticar insuficiencia, pero su solución implícita —una reforma más profunda del BCRA, con reglas mejores— es la que Buchanan y Wagner en Democracia en déficit (1977, cap. 10) descartan por ingenua. Ninguna regla monetaria sobrevive intacta cuando el costo político de violarla es menor que el costo político de cumplirla. La discrecionalidad nominal puede disfrazarse de regla técnica, pero la presión para usarla cuando el Tesoro necesita financiamiento barato o cuando el desempleo electoral sube siempre termina fracturando el compromiso.
Las lecturas rivales del hecho merecen exponerse. Una interpretación monetarista friedmaniana diría que reglas de crecimiento monetario predecible bastan para estabilizar expectativas sin necesidad de abolir el banco central. Otra lectura, desarrollista, argumentaría que un país en desarrollo necesita flexibilidad monetaria para financiar inversión pública estratégica que el mercado no provee. Descarto la primera porque Friedman mismo reconoció en su Conferencia Nobel de 1976 que la discrecionalidad política captura cualquier regla técnica cuando la presión es suficiente. Descarto la segunda porque invierte causa y efecto: el capital escaso no se crea imprimiendo, se destruye asignándolo mal mediante señales de precio falseadas.
Hayek en La desnacionalización del dinero (1976, cap. 15) propone la competencia de monedas como solución radical: abolir el monopolio emisor y permitir que bancos privados emitan monedas respaldadas, compitiendo por preservar valor. La propuesta no es fantasía teórica sino aplicación literal del principio de competencia al bien moneda. Bajo competencia, ningún emisor puede inflar sin perder clientes instantáneamente; la disciplina es de mercado, no de promesa legislativa.
La reforma discutida no llega a ese nivel. Limita la flexibilidad emisora pero mantiene el monopolio. Es un paso, pero es el paso que permite retroceder dos cuando la próxima crisis fiscal apriete. La historia monetaria argentina muestra que cada restricción formal al BCRA fue seguida, en promedio dentro de una década, por una crisis que justificó su violación. La Ley de Convertibilidad de 1991 era una regla dura; duró hasta que el costo político de sostenerla superó al de romperla en 2001. La Carta Orgánica reformada en los años noventa prometía independencia; el kirchnerismo la usó para financiar déficit creciente desde 2008.
La verdadera reforma estructural que necesita Argentina, desde la perspectiva austriaca, es abolir el BCRA y dolarizar, o adoptar un patrón commodity, o permitir competencia de monedas. Cualquiera de esas tres opciones elimina la discrecionalidad en su raíz. Una reforma que la conserva bajo nuevas reglas es un parche que posterga el problema sin resolverlo. Rothbard en ¿Qué le ha hecho el gobierno a nuestro dinero? (1963, cap. 4) lo resume: toda moneda fiduciaria administrada por el Estado termina depreciándose porque el incentivo del poder político es gastar hoy y trasladar el costo vía inflación a mañana.
La crítica de Guzmán, entonces, diagnostica correctamente la insuficiencia pero propone el remedio equivocado: más ingeniería institucional dentro del esquema de monopolio emisor. El análisis liberal concluye que ninguna ingeniería institucional sobrevive cuando el poder de imprimir dinero sigue existiendo como opción de última instancia para un Estado en apuros fiscales.
Quién gana y quién pierde
Ganan, en el corto plazo, los economistas críticos del oficialismo que pueden señalar limitaciones técnicas de la propuesta sin comprometerse con una posición radical sobre el régimen monetario. Gana también el BCRA como institución, porque una reforma que lo limita sin abolirlo preserva su existencia, su plantel y su presupuesto.
Pierden los contribuyentes y ahorristas que cargan con el costo de cada ciclo de expansión-colapso generado por discrecionalidad monetaria no eliminada. Pierden los empresarios que intentan calcular rentabilidad de largo plazo en un entorno donde la tasa de interés sigue siendo administrada en vez de reflejar preferencias temporales reales del mercado. Y pierde el conjunto de la economía por la postergación indefinida de la única reforma que cerraría el ciclo argentino de crisis monetarias recurrentes: abolir el monopolio de emisión y someter al dinero a disciplina de mercado o de convertibilidad dura.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.