La Fed sube tasas y Argentina pierde ventana de financiamiento — costos del aislamiento
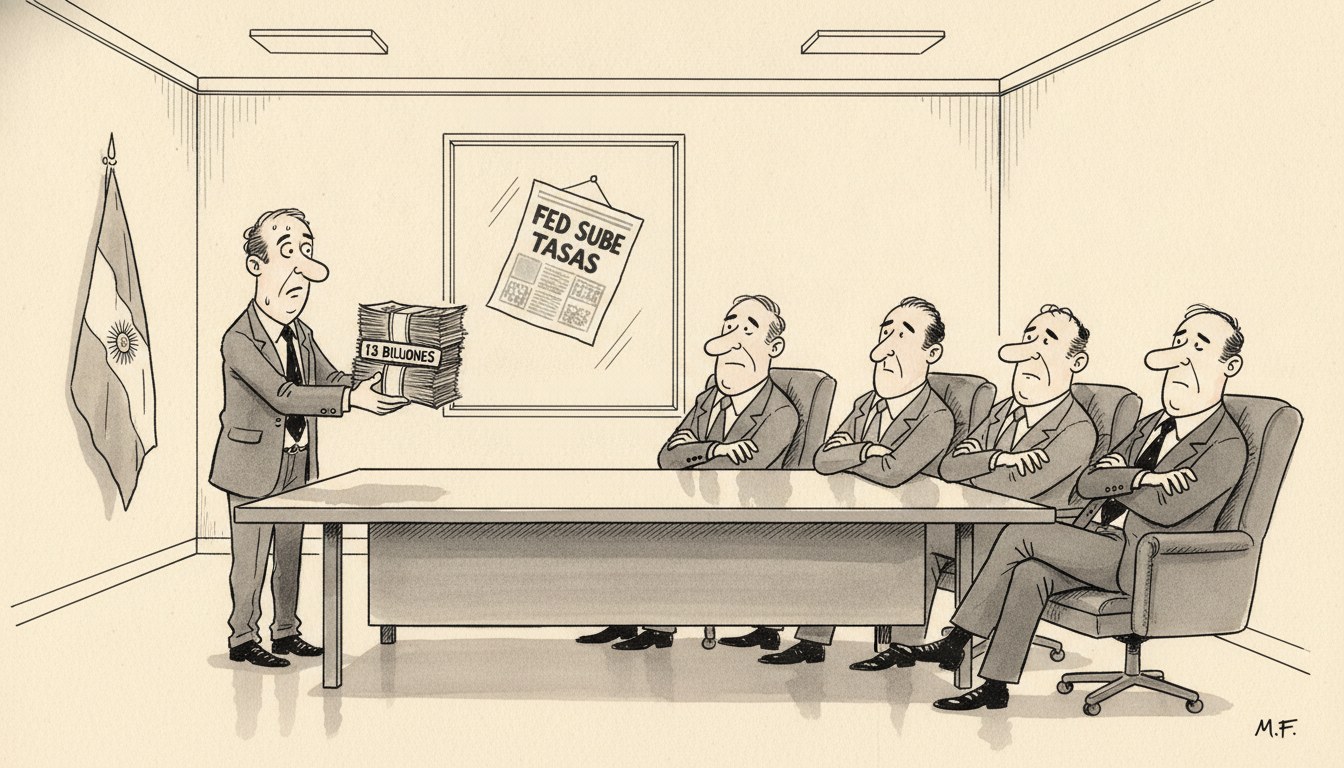
Con vencimientos por $13 billones en pesos y mercados internacionales cerrados, el Gobierno negocia rollover bancario mientras paga el precio de décadas de incumplimiento
La agenda
La Reserva Federal de Estados Unidos decidió mantener elevadas sus tasas de interés de referencia, alejando la posibilidad de que Argentina acceda a los mercados internacionales de capitales en el corto plazo. El movimiento de la Fed responde a la persistencia de presiones inflacionarias en la economía estadounidense y endurece las condiciones globales de financiamiento para economías emergentes, especialmente para aquellas con historial de default como Argentina.
El timing complica la estrategia fiscal local. El Gobierno nacional enfrenta vencimientos de deuda en pesos por $13 billones en los próximos meses y, ante la imposibilidad de colocar bonos en dólares en el exterior, está negociando incentivos con el sistema bancario local para garantizar el rollover de esos pasivos en moneda doméstica. La operación busca evitar una crisis de liquidez y reducir la presión sobre las reservas del Banco Central, según consignaron fuentes del Ministerio de Economía.
La situación expone la dependencia del Tesoro argentino del financiamiento interno en un contexto donde las alternativas externas permanecen cerradas por la combinación de tasas globales altas y la prima de riesgo acumulada tras sucesivos episodios de reestructuración forzosa de deuda soberana.
El análisis liberal
La suba de tasas de la Reserva Federal no es una agresión externa: es el ajuste de precio del dinero prestable en función de las preferencias temporales reales de ahorristas y prestamistas globales. Mises en La acción humana (1949, cap. XIX) explica que la tasa de interés de mercado refleja la prima que los individuos exigen por renunciar al consumo presente a cambio de consumo futuro. Cuando la Fed sube la tasa, no está inventando un obstáculo arbitrario; está reconociendo que el capital escasea, que los proyectos de inversión compiten por fondos limitados, y que prestar a largo plazo en un entorno inflacionario exige compensación adicional por riesgo de erosión del poder adquisitivo.
Argentina queda afuera de ese mercado porque su historial crediticio destruyó la confianza. Rothbard en El misterio de la banca (1983, cap. 13) señala que el default soberano es un acto de expropiación: el Estado toma prestado bajo promesa contractual de devolver capital más interés, y luego repudia unilateralmente esa obligación. El acreedor no puede embargar territorio ni confiscar activos del Estado incumplidor. La única sanción efectiva es la exclusión del mercado crediticio futuro. Ese es el mecanismo que opera hoy: los tenedores de bonos internacionales aprendieron que prestarle a Argentina implica asumir riesgo de confiscación política, y la prima que exigen para compensar ese riesgo vuelve el endeudamiento prohibitivo.
El recurso al rollover interno de deuda en pesos desplaza el problema, no lo resuelve. Hayek en Precios y producción (1931, Lección III) advierte que financiar déficit fiscal mediante creación de pasivos monetarios (ya sea emisión directa o colocación forzosa de deuda en el sistema bancario) distorsiona la estructura de capital. Los bancos que suscriben títulos del Tesoro no están intermediando ahorro genuino; están creando medios fiduciarios respaldados en reservas fraccionarias. Esa expansión del crédito sin respaldo en ahorro real genera desajustes intertemporales: recursos que el mercado destinaría a inversiones productivas de largo plazo quedan atrapados financiando consumo gubernamental corriente.
El incentivo que el Gobierno ofrece a los bancos para garantizar la suscripción de deuda en pesos introduce además un componente de captura regulatoria. Stigler en La teoría de la regulación económica (1971) mostró que las empresas reguladas frecuentemente capturan al regulador para obtener privilegios. En este caso, el Tesoro necesita rollover y los bancos pueden exigir concesiones: regulación laxa de encajes, tratamiento fiscal favorable para tenencias de títulos públicos, o garantías implícitas de rescate en caso de corrida. Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) explican cómo esas coaliciones de intereses concentrados socializan costos sobre contribuyentes dispersos: los bancos ganan comisiones y privilegios regulatorios, el Tesoro consigue rollover, y el costo de la distorsión —crédito desviado del sector privado, riesgo sistémico acumulado— recae sobre el conjunto de la economía.
Las explicaciones rivales del hecho deben enumerarse. Una lectura keynesiana argumentaría que el acceso limitado a mercados externos justifica el endeudamiento interno para sostener la demanda agregada y evitar recesión. Otra sostendría que la suba de la Fed es una política egoísta que castiga a emergentes inocentes. Descarto la lectura keynesiana porque confunde síntoma con causa: Argentina no accede a mercados externos porque incumplió contratos previos, no porque falte liquidez global. Descarto la narrativa de victimización porque ignora el historial propio: la Fed no tiene obligación de subsidiar el riesgo crediticio argentino bajando tasas artificialmente. El problema no es la política monetaria estadounidense; es la incapacidad del Estado argentino de honrar compromisos contractuales.
Bastiat en Lo que se ve y lo que no se ve (1850) enseña a rastrear los efectos ocultos de las políticas. Vemos el rollover exitoso de deuda en pesos; no vemos el crédito privado que no se otorgó porque los bancos colocaron esos fondos en títulos públicos. Vemos los incentivos que el Tesoro ofrece a los bancos; no vemos las inversiones productivas que los contribuyentes no financiaron porque pagaron el impuesto que cubre esos incentivos. Vemos el vencimiento cubierto; no vemos la estructura de capital distorsionada que acumula fragilidad sistémica para la próxima crisis.
Hazlitt en La economía en una lección (1946, cap. 5) advierte contra el espejismo del endeudamiento gubernamental: el Estado no produce riqueza, redistribuye la existente. Cada peso que el Tesoro toma prestado del sistema bancario es un peso que no financia inversión privada. La ilusión es creer que el rollover interno amplía los recursos disponibles; lo único que hace es cambiar quién los usa y para qué. Y dado que el gasto público responde a incentivos políticos, no a disciplina de mercado, la asignación resultante es previsiblemente inferior a la que habría emergido de decisiones descentralizadas de inversores privados arriesgando capital propio.
Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue riesgo (probabilizable, asegurable) de incertidumbre genuina (no probabilizable). El historial de defaults argentinos convierte el riesgo soberano en incertidumbre: no hay serie estadística confiable que permita calcular la probabilidad de repago. Esa incertidumbre no se compensa con prima de tasa; se evita directamente. Por eso la exclusión del mercado internacional no es transitoria mientras las tasas globales bajen: es estructural mientras persista el patrón de incumplimiento político.
Quién gana y quién pierde
Ganan en el corto plazo los bancos locales que negocian el rollover con incentivos regulatorios y ganancias garantizadas por colocación forzosa de títulos públicos. Gana el Ministerio de Economía al evitar la crisis de liquidez inmediata y postergar el ajuste fiscal que equilibraría ingresos con gastos sin necesidad de endeudamiento adicional. Ganan los tenedores actuales de deuda pública que ven cubierto el vencimiento y prolongada la cadena de refinanciación.
Pierden los contribuyentes que pagan el costo fiscal de los incentivos bancarios y asumen el riesgo sistémico de un Estado financiado mediante rollover perpetuo. Pierden las empresas privadas y los proyectos de inversión productiva que no acceden a crédito bancario porque el capital quedó absorbido por la suscripción de deuda pública. Pierde el conjunto de la economía por la acumulación de fragilidad financiera: cada rollover exitoso refuerza el patrón de endeudamiento sin ajuste, posponiendo la convergencia fiscal y aumentando la magnitud del ajuste inevitable cuando la cadena se corte.
Pierden sobre todo las generaciones futuras, que heredarán el stock de deuda acumulado más los costos de oportunidad de décadas de capital desviado del sector productivo hacia financiamiento de déficit corriente. Buchanan en Principios de deuda pública (1958, cap. 3) demostró que la deuda pública desplaza la carga fiscal hacia quienes no votaron por el gasto: los contribuyentes futuros pagan el principal y los intereses de decisiones tomadas antes de que nacieran. El rollover interno no elimina esa transferencia intergeneracional; la oculta bajo la ilusión de que el problema está resuelto porque el vencimiento se cubrió.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.