Adorni justifica su patrimonio con Bitcoin y el Estado no puede verificarlo
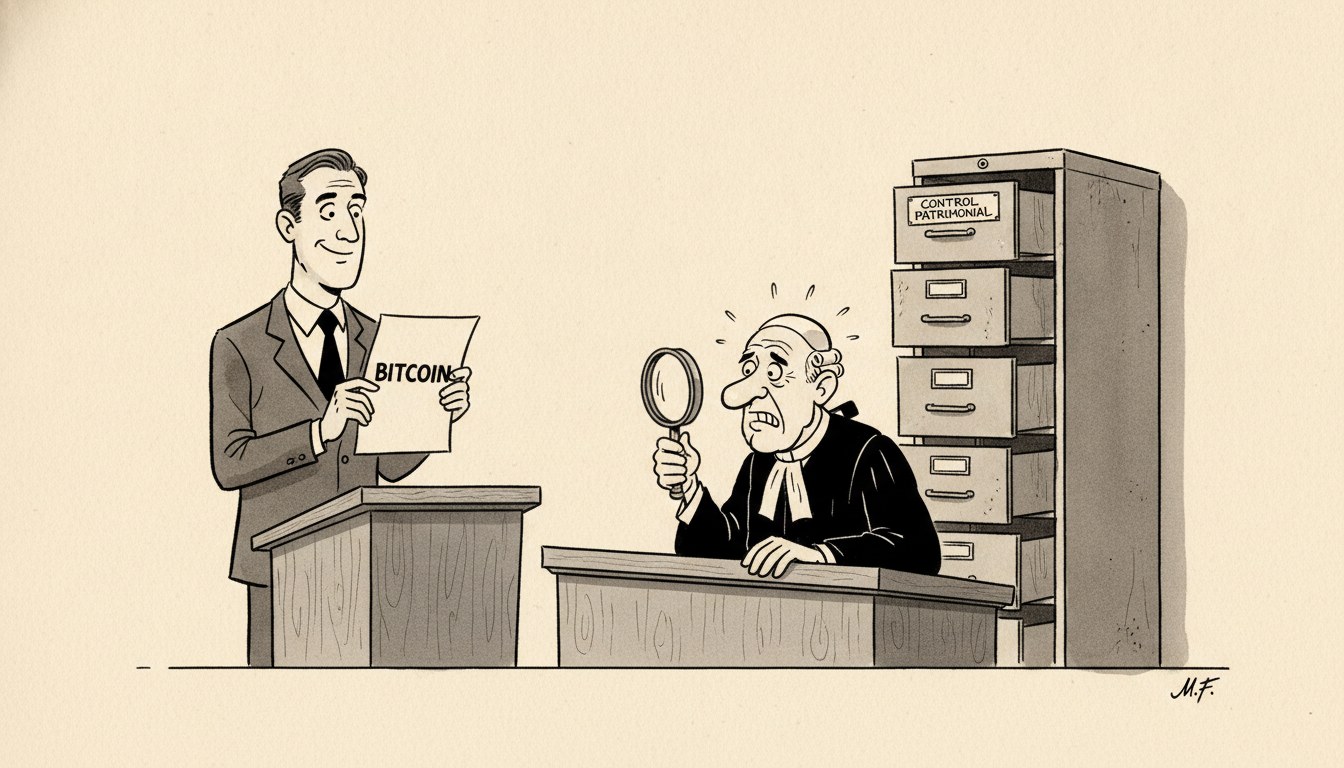
El vocero presidencial presentó su descargo en la causa judicial. La opacidad de los activos digitales expone la debilidad del control patrimonial sobre funcionarios
La agenda
Manuel Adorni, vocero presidencial, presentó ante la Justicia su justificación patrimonial en la causa por presunto enriquecimiento ilícito que investiga inconsistencias entre sus ingresos declarados y su patrimonio actual. La Oficina Anticorrupción había detectado saltos patrimoniales durante su gestión como funcionario público que no se correspondían con sus ingresos salariales registrados.
En su descargo, Adorni sostuvo que su enriquecimiento tiene “un sustento razonable y verificable” y volvió a apelar, como en su primera defensa, a inversiones en Bitcoin realizadas antes de asumir como vocero. Según su presentación, las ganancias de capital en criptomonedas explicarían la diferencia entre sus ingresos formales y el incremento de su patrimonio declarado. La estrategia defensiva replica el argumento usado anteriormente: atribuir el crecimiento patrimonial a activos digitales adquiridos con anterioridad a su ingreso a la función pública.
El caso genera tensión política porque involucra a un funcionario del círculo íntimo del presidente Milei, quien ha hecho de la transparencia y el combate a la corrupción uno de los ejes discursivos de su gestión. La causa seguirá su curso con la evaluación de las pruebas presentadas por la defensa y la pericia sobre la trazabilidad de las operaciones en criptomonedas que el vocero alega como origen lícito de su patrimonio.
El análisis liberal
La justificación patrimonial mediante activos digitales plantea un problema de verificabilidad que expone las limitaciones estructurales del control estatal sobre funcionarios públicos. La blockchain de Bitcoin es, por diseño, un libro contable público y transparente: cada transacción queda registrada, con marca de tiempo, en una cadena de bloques que cualquiera puede auditar. Pero esa transparencia técnica no se traduce automáticamente en trazabilidad individual: las direcciones de Bitcoin no llevan nombre y apellido, y vincular una billetera específica a una persona requiere pruebas externas al protocolo —extractos de exchanges, transferencias bancarias de entrada o salida, declaraciones juradas de posesión de central privadas—.
Mises en Burocracia (1944, cap. III) explica que el control burocrático sobre los funcionarios públicos enfrenta el problema del agente-principal amplificado: los controladores son, a su vez, empleados del mismo aparato estatal, sin incentivos de mercado para detectar irregularidades y con incentivos políticos para proteger al círculo de poder del que dependen. Cuando el control patrimonial recae sobre organismos estatales como la Oficina Anticorrupción, la pregunta no es si el diseño institucional es perfecto, sino quién controla al controlador. Un organismo de fiscalización dependiente del Poder Ejecutivo tiene incentivos para moderar la presión sobre funcionarios del gobierno de turno, especialmente en el círculo íntimo del presidente.
Hayek en Los fundamentos de la libertad (1960, cap. 15) distingue entre el poder coercitivo del Estado —que debe estar acotado y sujeto a reglas generales— y el poder discrecional de los funcionarios —que tiende a expandirse cuando no hay mecanismos de rendición de cuentas efectivos—. La defensa de Adorni apela a un activo cuya verificabilidad depende enteramente de la buena voluntad del acusado para presentar pruebas que solo él posee. Si las central privadas de las billeteras no se exhiben, o si las transacciones pasaron por servicios de mixing que rompen la trazabilidad on-chain, el fiscal queda en una posición de debilidad probatoria: debe demostrar que el patrimonio no proviene de donde el acusado dice, en lugar de que el acusado demuestre inequívocamente que sí proviene de allí.
Rothbard en Anatomía del Estado (1974) señala que el Estado provee un canal legal y sistemático para la apropiación de riqueza ajena mediante el monopolio de la coerción. Cuando un funcionario del Estado acumula patrimonio de origen dudoso, la sospecha no es meramente administrativa: es que está utilizando su posición para capturar rentas que el mercado no le habría otorgado. Public Choice, desarrollado por Buchanan y Tullock en El cálculo del consenso (1962, cap. 19), predice que los funcionarios maximizan utilidad personal dentro de las restricciones institucionales. Si esas restricciones son laxas —controles patrimoniales débiles, organismos fiscalizadores capturados, costos políticos de investigar al círculo del poder— el incentivo a enriquecerse mediante el cargo aumenta.
El argumento de que el enriquecimiento tiene “sustento razonable y verificable” es, en sí mismo, insuficiente. Un sustento es razonable si un tercero independiente puede replicar la verificación sin depender de la cooperación del investigado. Las inversiones en activos líquidos y trazables —acciones, bonos, inmuebles— dejan rastros en registros públicos o privados auditables. Las inversiones en criptomonedas, especialmente si se realizaron en exchanges no regulados o mediante transferencias peer-to-peer, no dejan ese rastro salvo que el titular voluntariamente lo exhiba. La asimetría de información favorece al funcionario: él sabe qué tiene y cómo lo obtuvo; el fiscal solo tiene acceso a lo que el funcionario decide mostrar.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación garantista diría que la presunción de inocencia obliga al Estado a probar el enriquecimiento ilícito, no al acusado a demostrar cada centavo de su patrimonio. Otra lectura, desde el republicanismo cívico, argumentaría que los funcionarios públicos deben aceptar estándares de transparencia más altos que los ciudadanos privados, precisamente porque ejercen poder coercitivo sobre terceros. Descarto la lectura garantista en este contexto porque confunde dos planos: una cosa es el derecho penal ordinario, donde el Estado debe probar el delito, y otra el control patrimonial de funcionarios, donde la carga probatoria se invierte por diseño institucional. El funcionario accede voluntariamente al cargo sabiendo que deberá justificar su patrimonio, y esa justificación no puede consistir en apelar a activos cuya verificabilidad dependa solo de su palabra.
Descarto también la confianza ingenua en que la blockchain resuelve el problema. La transparencia del protocolo no elimina la opacidad del vínculo entre la billetera y la persona. Un funcionario puede alegar posesión de Bitcoin sin exhibir las central, o puede exhibir una billetera que adquirió recientemente y presentarla como antigua. La prueba forense requeriría acceso a los exchanges donde se realizaron las compras, declaraciones juradas de posesión de central con firma digital verificable, y trazabilidad de los fondos desde la compra inicial hasta la venta o el uso. Si esa cadena probatoria no se cierra, la defensa es retórica, no técnica.
Quién gana y quién pierde
Ganan, en el corto plazo, los funcionarios del círculo presidencial investigados por inconsistencias patrimoniales: la causa de Adorni sienta un precedente sobre la facilidad con que se puede apelar a activos digitales de verificación compleja para justificar incrementos patrimoniales. Si la Justicia acepta el argumento sin exigir pruebas forenses completas, la estrategia queda validada para casos futuros. También gana el vocero en términos de supervivencia política inmediata: mantiene el cargo mientras la causa avanza, y el hecho de haber presentado un descargo formal atenúa la presión mediática.
Pierden los mecanismos institucionales de control sobre el poder: si un funcionario puede acumular patrimonio y justificarlo mediante activos cuya trazabilidad solo él puede probar, el control patrimonial se vuelve una formalidad administrativa sin efectos reales. Pierden también los ciudadanos que confían en que el gobierno libertario aplicará estándares de transparencia más altos que los gobiernos anteriores: el caso de Adorni replica la lógica de las gestiones previas, donde los funcionarios investigados presentan descargos técnicos sin pruebas verificables por terceros y las causas se dilatan hasta el olvido. Y pierde, en el largo plazo, la credibilidad del discurso anticorrupción del gobierno: si el círculo íntimo del presidente queda exento del escrutinio riguroso, el mensaje es que la transparencia es para otros, no para los que ejercen el poder.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.