ARCA prorroga Ganancias por tercera vez — el costo de la confusión normativa
La tercera prórroga del plazo para declarar Ganancias revela problemas sistémicos: capacidad administrativa insuficiente, normativa inestable y costos difusos sobre contribuyentes y recaudación
La agenda
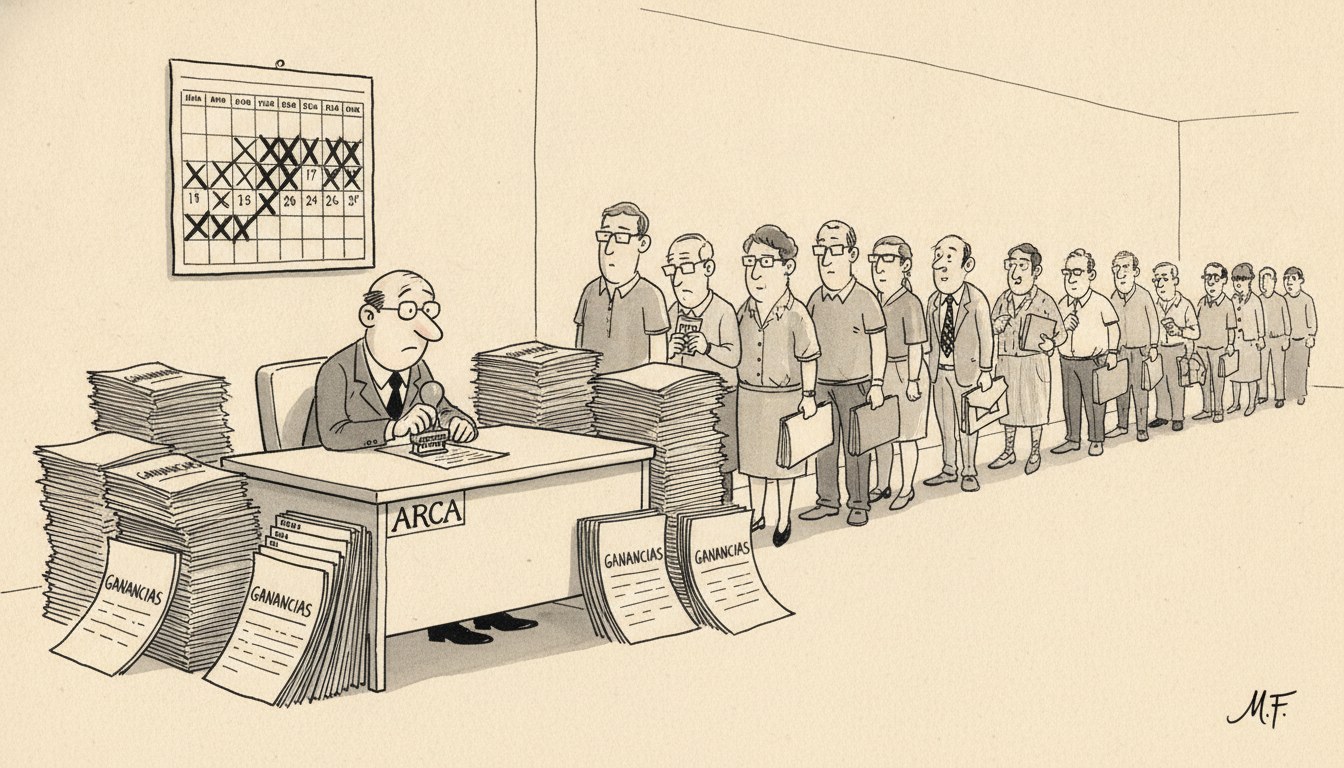
La Agencia de Recaudación y Control Aduanero (ARCA) prorrogó por tercera vez el plazo de presentación de la declaración jurada del Impuesto a las Ganancias, extendiendo el vencimiento original hasta una nueva fecha que aún genera incertidumbre entre contribuyentes y estudios contables. La medida, que se suma a dos prórrogas anteriores en la misma temporada fiscal, afecta tanto a personas humanas como a sociedades que deben cumplir con el gravamen sobre rentas del período 2025.
Según informaron fuentes oficiales, la decisión responde a dificultades técnicas en el aplicativo informático y a reclamos del sector profesional sobre la complejidad de las nuevas disposiciones normativas introducidas durante el año fiscal. ARCA también modificó los plazos de los anticipos, ajustando el calendario de pagos a cuenta para evitar sanciones automáticas por incumplimiento de fechas originales que resultaron inaplicables.
La cadena de postergaciones genera incertidumbre en el sector financiero y obliga a contribuyentes a reprogramar flujos de fondos múltiples veces, mientras contadores públicos denuncian sobrecarga operativa en un contexto de normativa cambiante y sistemas informáticos inestables.
El análisis liberal
Una prórroga aislada puede justificarse por un problema técnico puntual. Tres prórrogas consecutivas en la misma temporada fiscal revelan un problema estructural en la arquitectura institucional del sistema tributario. Hayek en El uso del conocimiento en la sociedad (1945) explica que la coordinación descentralizada requiere señales estables: los precios transmiten información confiable porque son el resultado de millones de decisiones individuales que convergen en un equilibrio observable. Cuando el Estado modifica las reglas del juego de forma reiterada, destruye la capacidad de los agentes económicos para calcular costos futuros y planificar asignaciones intertemporal de recursos.
El problema no es meramente administrativo. Mises en Burocracia (1944, cap. III) distingue entre gestión empresarial y gestión burocrática: la empresa privada enfrenta la disciplina del mercado y el test inmediato de pérdidas y ganancias; la burocracia estatal carece de ese mecanismo de corrección automática. ARCA puede prorrogar plazos indefinidamente sin asumir costo directo alguno. El contribuyente que reprograma tres veces su flujo de caja, el contador que cancela vacaciones para cumplir con el tercer vencimiento modificado y la empresa que retiene liquidez por precaución ante la incertidumbre normativa pagan el costo real de esa ineficiencia, pero ese costo es invisible en el balance presupuestario del organismo.
Buchanan y Wagner en Democracia en déficit (1977, cap. 4) analizan cómo las decisiones de política fiscal responden a incentivos políticos más que a restricciones presupuestarias duras. La prórroga tiene ganadores concentrados y visibles —contribuyentes que evitan multas automáticas, profesionales que ganan tiempo para procesar la carga— y costos difusos e invisibles: demora en la recaudación efectiva, postergación de decisiones de inversión por incertidumbre tributaria y erosión de la previsibilidad institucional. Esa asimetría de visibilidad sesga la decisión hacia la postergación reiterada.
Rothbard en Poder y mercado (1970, cap. 3) señala que toda regulación estatal genera una secuencia de intervenciones correctivas: la complejidad normativa inicial hace inaplicable el cumplimiento, lo que obliga a prorrogar; la prórroga genera nuevas inconsistencias en plazos de anticipos y sanciones; cada ajuste requiere nueva normativa aclaratoria que realimenta el ciclo. El sistema tributario se vuelve progresivamente más opaco, concentrando el conocimiento especializado en un número decreciente de consultores y aumentando las barreras de entrada para el contribuyente promedio.
El argumento de la complejidad técnica del aplicativo merece examinarse. Si un sistema informático diseñado por ARCA falla repetidamente durante tres meses consecutivos, el problema no es técnico sino de incentivos institucionales. Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue entre riesgo asegurable —probabilidades conocidas, eventos repetibles— e incertidumbre genuina, donde no existen frecuencias históricas confiables. Un organismo estatal que no enfrenta competencia ni posibilidad de quiebra no tiene incentivos para invertir en la calidad ex ante del sistema: el costo del fracaso técnico se externaliza hacia los contribuyentes, mientras que el presupuesto de ARCA permanece intacto.
Las lecturas rivales del hecho deben enumerarse explícitamente. Una interpretación benevolente diría que ARCA prioriza evitar sanciones injustas a contribuyentes de buena fe ante problemas técnicos imprevistos. Otra argumentaría que la complejidad normativa es inevitable en un impuesto moderno sobre la renta y que las prórrogas muestran flexibilidad administrativa deseable. Descarto la lectura benevolente porque tres fallas consecutivas desmienten la imprevisibilidad: después de la segunda prórroga, ARCA sabía que el sistema no estaba listo y aun así fijó un tercer plazo que tampoco se cumplió. Descarto el argumento de complejidad inevitable porque confunde estado de cosas con necesidad lógica: que el impuesto a las ganancias sea complejo no implica que deba serlo, ni que esa complejidad sea óptima desde el punto de vista del contribuyente.
Bastiat en Lo que se ve y lo que no se ve (1850) advierte contra la ilusión de lo visible: vemos al contribuyente que evita la multa gracias a la prórroga; no vemos la inversión que no se hizo porque el empresario retuvo liquidez por precaución ante la incertidumbre normativa, ni el costo de oportunidad del tiempo del contador que procesó tres versiones diferentes del mismo trámite, tiempo que podría haberse dedicado a asesoramiento productivo en lugar de navegación burocrática.
Quién gana y quién pierde
Ganan en el cortísimo plazo los contribuyentes que estaban objetivamente imposibilitados de cumplir en fecha y evitan sanciones automáticas. Ganan también los estudios contables de gran escala que absorben la sobrecarga operativa y consolidan su posición de mercado frente a profesionales independientes que no pueden sostener esa inestabilidad de plazos. Gana la burocracia de ARCA que evita el costo político inmediato de multas masivas y traslada hacia adelante el problema sin asumir responsabilidad institucional por el diseño defectuoso del sistema.
Pierden los contribuyentes cumplidores que ajustaron sus flujos al primer plazo y enfrentan costo de oportunidad del capital inmovilizado preventivamente. Pierden las empresas que retrasaron decisiones de inversión por incertidumbre tributaria acumulada. Pierde el conjunto del sistema productivo por erosión de la previsibilidad normativa: cada prórroga debilita la expectativa de que las reglas anunciadas se cumplirán, aumentando la prima de riesgo institucional que se incorpora en todas las decisiones económicas con horizonte mayor a un ejercicio fiscal.
Pierde, finalmente, la calidad institucional del país: un organismo recaudador que incumple sistemáticamente sus propios plazos transmite una señal de incapacidad administrativa que se suma al riesgo regulatorio general. Esa señal no se mide en ningún índice de corto plazo, pero se acumula en la valuación implícita que inversores domésticos y extranjeros hacen del costo de operar bajo esta jurisdicción fiscal.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.