Caída del consumo y presión laboral — el ajuste recae sobre los hogares
Supermercados retroceden en julio mientras más personas buscan empleo. El análisis liberal examina causas monetarias, costos fiscales y la lógica del desempleo
La agenda
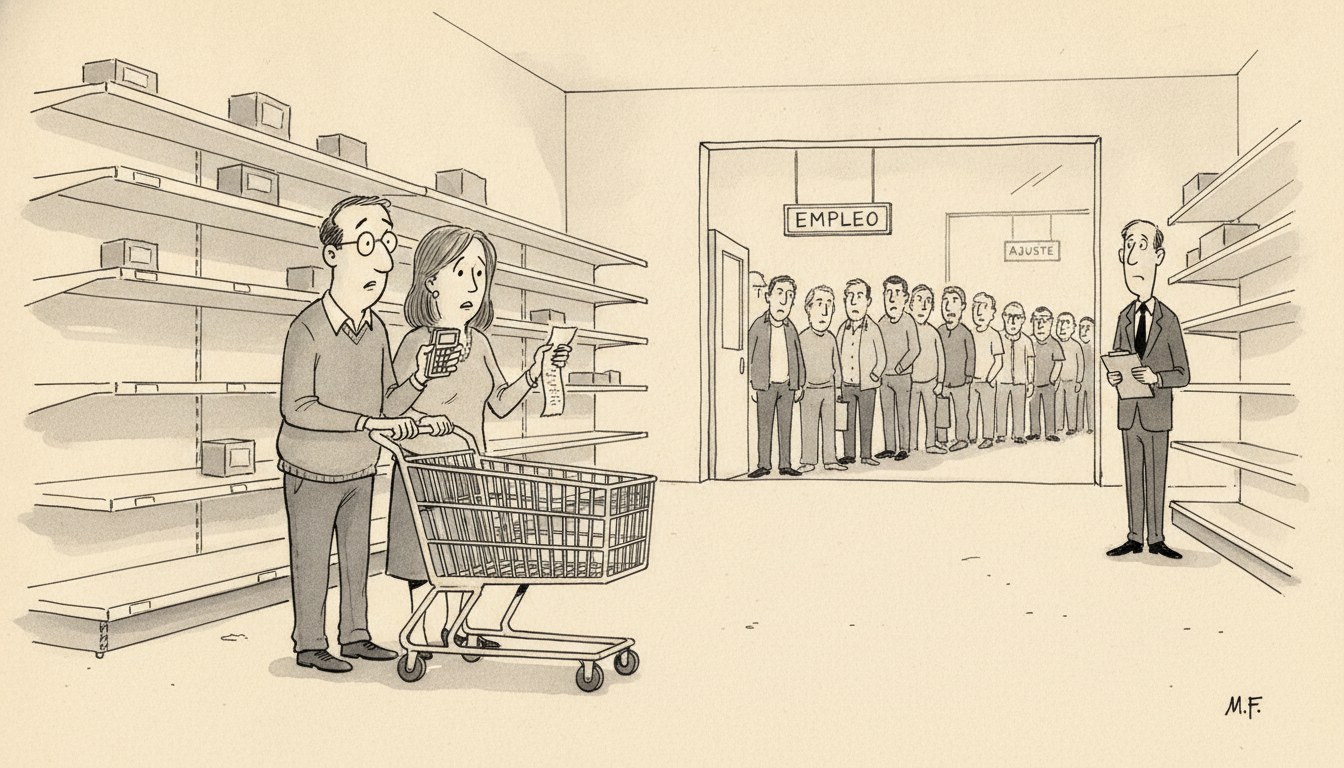
Los datos oficiales revelaron que el consumo en supermercados registró una nueva baja en julio, extendiendo una tendencia contractiva que acumula meses consecutivos de caída interanual. En contraste, el segmento mayorista y los shoppings mostraron cierta recuperación, sugiriendo una fragmentación del comportamiento de consumo según nivel de ingreso y patrón de gasto.
Simultáneamente, el mercado laboral exhibe señales contradictorias. Un aumento en la cantidad de personas que buscan activamente empleo eleva automáticamente la tasa de desempleo medida, incluso si la cantidad absoluta de ocupados no cae. La estadística refleja que más trabajadores que permanecían inactivos o desalentados reingresaron al mercado laboral, presionando sobre una demanda de empleo ya restringida por el ajuste fiscal y la política monetaria contractiva vigente.
El panorama se completa con episodios de volatilidad cambiaria: el dólar alcanzó máximos intradiarios en las últimas ruedas, reaccionando a expectativas sobre reservas del Banco Central y sostenibilidad de la política de crawling peg. El conjunto de indicadores dibuja un escenario de ajuste en curso, donde el consumidor doméstico absorbe el costo del reordenamiento macroeconómico.
El análisis liberal
La contracción del consumo en supermercados no es un accidente ni una anomalía sectorial: es la consecuencia previsible de un ajuste monetario y fiscal que traslada costos hacia los hogares. Mises en La acción humana (1949, cap. XX) explica que toda expansión crediticia artificial termina en una fase correctiva inevitable. Si el crédito barato y el gasto público deficitario sostuvieron artificialmente el poder adquisitivo durante años, la corrección implica que ese poder de compra ficticio desaparece. No se destruye riqueza real en esta fase: se revela que nunca existió. Lo que colapsa es la ilusión monetaria.
Hayek en Precios y producción (1931) detalla el mecanismo: cuando el Estado financia gasto mediante emisión monetaria o endeudamiento forzoso, desvía recursos desde ahorro genuino hacia consumo presente, distorsionando la estructura temporal del capital. La reversión de esa distorsión —el ajuste— exige que el consumo caiga para liberar recursos que vuelvan a la inversión productiva. En términos llanos: los argentinos consumieron por encima de lo que producían, financiados por emisión e impuesto inflacionario. Cuando eso se detiene, el consumo debe contraerse hasta converger con la productividad real de la economía.
La fragmentación del consumo —caída en supermercados, repunte relativo en mayoristas y shoppings— merece examen detallado. Los supermercados atienden principalmente a sectores medios y bajos con compra semanal de canasta básica; los mayoristas, a revendedores y comerciantes que anticipan compras por expectativas de suba de precios; los shoppings, a segmentos de ingreso alto con mayor elasticidad al crédito y menor sensibilidad al precio unitario. Rothbard en Poder y mercado (1970, cap. 3) advierte que las políticas monetarias no impactan homogéneamente: los primeros receptores del dinero nuevo (sectores vinculados al crédito estatal o a exportaciones) ganan poder adquisitivo a expensas de los últimos receptores (asalariados de ingresos fijos). La recuperación en shoppings mientras caen supermercados no es paradójica: es el efecto Cantillon operando a plena vista.
El fenómeno laboral declarado —más búsqueda de empleo eleva el desempleo medido— merece desmitificación. La tasa de desempleo es un cociente: desocupados sobre población económicamente activa. Si personas que estaban fuera del mercado (desalentados, cuentapropistas informales, trabajadores del hogar no remunerados) reingresan a buscar empleo formal, el numerador y el denominador suben simultáneamente. Pero si la demanda de trabajo no creció al mismo ritmo —porque el ajuste fiscal contrajo el empleo público y la política monetaria restrictiva enfrió la inversión privada—, el cociente sube. No es que “se destruyeron empleos masivamente”; es que más personas compiten por la misma cantidad de puestos disponibles, revelando desempleo que antes estaba oculto en la informalidad o en la inactividad forzada.
Mises en La acción humana (1949, cap. XXI, sec. 6) señala que el desempleo involuntario persistente solo puede existir si existe una discrepancia institucional entre el salario exigido (o legalmente impuesto) y la productividad marginal del trabajador. En un mercado laboral libre, todo trabajador dispuesto a aceptar un salario igual o inferior a su contribución marginal encuentra empleo. La persistencia del desempleo indica rigideces: salarios mínimos, cargas sociales prohibitivas, indemnizaciones confiscatorias que elevan el costo de contratar por encima del valor generado. El reingreso masivo de buscadores de empleo expone esa brecha: hay oferta de trabajo, pero no hay demanda al precio vigente.
Buchanan y Wagner en Democracia en déficit (1977, cap. 8) explican por qué el ajuste recae sobre los hogares y no sobre el Estado. El déficit fiscal de años anteriores fue consumo presente financiado con deuda, cuyo costo real se paga en el futuro mediante impuestos o inflación. Cuando el gobierno decide no emitir más, el ajuste no desaparece: simplemente se hace explícito. Los contribuyentes pagan hoy —vía menor consumo, menor empleo— lo que el Estado gastó ayer sin financiamiento genuino. El ajuste es el cobro de la cuenta.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación keynesiana diría que la caída del consumo refleja insuficiencia de demanda agregada y que el gobierno debería expandir el gasto para reactivar. Otra lectura estructuralista argumentaría que el problema es de distribución del ingreso y que subsidios focalizados restaurarían el consumo popular. Descarto la lectura keynesiana porque confunde síntoma con causa: el consumo no cayó porque falte “demanda”, sino porque el poder adquisitivo anterior era ficticio, sostenido por emisión monetaria que generaba inflación. Expandir el gasto público ahora simplemente postergaría el ajuste y agravaría la inflación futura. Descarto la lectura estructuralista porque ignora el origen del problema: no es que el ingreso esté mal distribuido entre quienes producen, sino que el Estado consumió recursos sin producir nada a cambio, empobreciendo al conjunto. Redistribuir pobreza no genera riqueza.
Una última consideración sobre la volatilidad cambiaria. Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue riesgo (probabilizable, asegurable) de incertidumbre genuina (no probabilizable). El dólar en máximos intradiarios no refleja “nerviosismo irracional” de los mercados: refleja incertidumbre sobre la capacidad del Banco Central de sostener el crawling peg sin reservas suficientes. Esa incertidumbre es racional: los agentes saben que si las reservas se agotan, el tipo de cambio oficial no se sostiene. La volatilidad es información: el mercado está diciendo que la política cambiaria vigente puede no ser creíble en el mediano plazo.
Quién gana y quién pierde
Ganan, en términos relativos, los sectores de ingresos altos vinculados al crédito y a la exportación: mantienen poder adquisitivo y acceso a financiamiento mientras el resto de la economía se contrae. Ganan los tenedores de activos dolarizables que anticiparon la volatilidad cambiaria y cubrieron posiciones. Ganan los acreedores del Estado que cobraron intereses reales positivos durante la fase expansiva del gasto deficitario.
Pierden los asalariados de ingresos medios y bajos cuyos sueldos nominales no siguieron la inflación acumulada ni la devaluación implícita. Pierden los trabajadores que reingresaron al mercado laboral y no encuentran empleo formal porque las rigideces institucionales encarecen la contratación. Pierden los comerciantes minoristas que operan con márgenes ajustados y ven caer la facturación en términos reales. Pierden los ahorristas en pesos que vieron evaporarse su capital durante la fase inflacionaria previa y ahora enfrentan un ajuste sin haber participado de los beneficios del gasto expansivo.
Pierde, sobre todo, el conjunto de la economía por el costo de oportunidad del ajuste tardío. Hayek en El uso del conocimiento en la sociedad (1945) advierte que cada mes de distorsión monetaria y fiscal acumula malas inversiones, empleos insostenibles y expectativas erróneas que luego deben corregirse. Cuanto más se posterga el ajuste, más profunda es la corrección necesaria. El consumo que cae hoy es el consumo ficticio que no debió existir ayer. La factura final la paga el trabajador que pierde su empleo, el jubilado que ve caer su poder adquisitivo y el contribuyente que financia el ajuste con su renta presente y futura.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.