Resolución 284 aumenta jubilaciones pero cede terreno ante la inflación acumulada
El gobierno fija haber mínimo en $4,4 millones para diciembre. El análisis liberal examina poder adquisitivo, costo fiscal y disciplina monetaria
La agenda
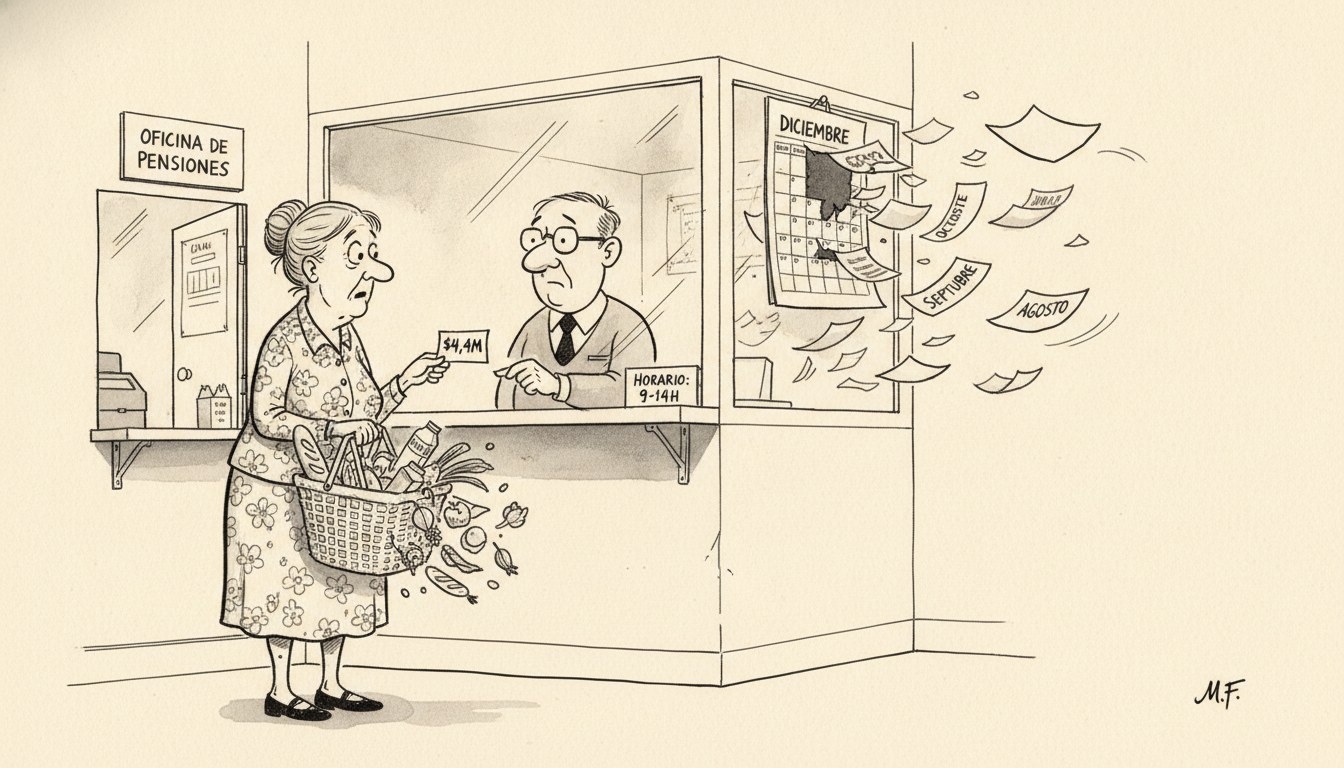
El Gobierno nacional firmó la Resolución 284/2026 que establece el nuevo haber jubilatorio mínimo en $4.398.262,27 para diciembre de 2026, confirmando el ajuste previsto por la fórmula de movilidad vigente. La medida, publicada en el Boletín Oficial, establece el piso para más de seis millones de beneficiarios del sistema previsional argentino y actualiza el monto en función del índice de precios al consumidor y la recaudación tributaria.
Sin embargo, la oposición y organizaciones de jubilados cuestionaron el aumento por considerarlo insuficiente frente a la inflación acumulada del período, señalando que la pérdida de poder adquisitivo se profundiza y que el ajuste queda rezagado respecto del costo de vida real de los adultos mayores. El debate político se centra en la tensión entre la disciplina fiscal que sostiene el gobierno y la presión distributiva que ejercen sectores vulnerables ante la erosión del ingreso real.
El análisis liberal
La discusión sobre el aumento jubilatorio expone el dilema central de todo sistema previsional de reparto en economías con historia inflacionaria: cualquier intento de sostener el poder adquisitivo de los beneficiarios sin resolver el desajuste fiscal subyacente termina reproduciendo el problema que se pretende remediar. Mises en La acción humana (1949, cap. XVII, sec. 10) explica que la inflación no es un fenómeno monetario aislado sino la consecuencia necesaria de la expansión crediticia para financiar gastos que exceden la recaudación genuina. Indexar haberes sin corregir el déficit fiscal simplemente traslada el ajuste hacia adelante, erosionando el poder adquisitivo de todos los tenedores de moneda.
El sistema previsional argentino opera bajo un esquema de reparto: los aportes de los trabajadores activos financian las jubilaciones corrientes. Buchanan en Principios de deuda pública (1958, cap. 3) señala que este modelo convierte al Estado en administrador de una deuda implícita intergeneracional: promete a los trabajadores actuales una jubilación futura en función de sus aportes presentes, pero esa promesa carece de respaldo patrimonial real si no hay acumulación de capital. La tensión se vuelve explosiva cuando la relación entre activos y pasivos se deteriora por envejecimiento demográfico, informalidad laboral creciente o caída de la productividad.
Ahora bien, las lecturas rivales del hecho merecen enumerarse. Una interpretación keynesiana diría que recortar el gasto previsional contrae la demanda agregada y profundiza la recesión, pues los jubilados tienen alta propensión marginal a consumir. Otra postura argumentaría que el Estado tiene la obligación moral de proteger a los adultos mayores incluso si eso implica déficit fiscal transitorio. Una tercera lectura, más pragmática, sostendría que la fórmula de movilidad vigente ya representa un equilibrio político razonable entre ajuste y protección social.
Descarto la lectura keynesiana porque confunde síntoma con causa: el problema no es la demanda insuficiente sino la mala asignación acumulada de recursos que el déficit crónico perpetúa. Hayek en Precios y producción (1931, lecciones III y IV) muestra que expandir el gasto monetario para sostener el consumo sin aumentar la producción real distorsiona la estructura temporal del capital, desviando recursos hacia proyectos insostenibles y retrasando el ajuste necesario. El jubilado que recibe hoy un haber inflado con emisión pagará mañana con precios más altos el costo de esa expansión.
Descarto la lectura del deber moral estatal porque descansa en la premisa de que el Estado puede redistribuir riqueza sin crear distorsiones ni agotar la base productiva. Rothbard en Poder y mercado (1970, cap. 2) distingue entre los medios económicos (producción e intercambio voluntario) y los medios políticos (apropiación coactiva del fruto del trabajo ajeno). El gasto social financiado con déficit y emisión no redistribuye riqueza existente; confisca poder adquisitivo futuro de quienes aún no han ejercido su derecho de voto o no nacieron. La compasión que no distingue entre gasto genuinamente financiado y gasto monetizado es irresponsabilidad fiscal con retórica solidaria.
Descarto también la lectura pragmática del equilibrio político porque asume que las coaliciones distributivas actuales representan preferencias sociales legítimas. Tullock en Los costos de bienestar de aranceles, monopolios y robo (1967) advierte que las ganancias concentradas y visibles de un grupo de presión siempre superan en capacidad de movilización política a los costos difusos que recaen sobre el conjunto de la población. Que la fórmula actual sea políticamente estable no significa que sea económicamente sostenible: el consenso de hoy puede ser la crisis de mañana.
El mecanismo causal es directo. Si el gobierno ajusta haberes por debajo de la inflación acumulada, reduce la presión sobre la caja fiscal y disminuye la necesidad de emitir moneda o tomar deuda para cubrir el déficit previsional. Eso modera la inflación futura y preserva el poder adquisitivo de largo plazo tanto de los jubilados como del resto de la población. Knight en Riesgo, incertidumbre y beneficio (1921, parte III, cap. VII) distingue entre riesgo cuantificable y genuina incertidumbre: en economías con historia de alta inflación, la incertidumbre sobre el valor futuro de la moneda erosiona la capacidad de planificación de todos los agentes económicos, incluidos los más vulnerables.
Si en cambio el gobierno cediera ante la presión política y aumentara haberes por encima de la fórmula vigente sin recortar gasto en otras áreas, tendría que financiar ese aumento con emisión monetaria o endeudamiento adicional. Friedman en El rol de la política monetaria (1968) y su Conferencia Nobel Inflación y desempleo (1976) muestran que la ilusión monetaria solo funciona en el cortísimo plazo: una vez que los agentes incorporan la expectativa de mayor inflación, el aumento nominal del haber se evapora en precios más altos, y el jubilado queda en la misma posición real pero en una economía más distorsionada.
Hazlitt en La economía en una lección (1946, cap. IV) advierte contra la falacia de mirar solo lo que se ve: vemos al jubilado recibiendo el cheque mensual; no vemos al trabajador joven que paga impuestos inflacionarios implícitos, ni al empresario que posterga inversiones porque la incertidumbre monetaria vuelve incalculable el retorno de largo plazo. El costo de sostener artificialmente el poder adquisitivo de un grupo mediante expansión monetaria recae sobre todos los tenedores de moneda, empezando por quienes tienen menos capacidad de protegerse mediante activos reales o dolarización de ahorros.
La solución liberal de largo plazo no pasa por indexar haberes ni por recortar beneficios de forma arbitraria, sino por reformar la estructura del sistema previsional hacia un modelo de capitalización individual. En ese esquema, cada trabajador acumula sus aportes en una cuenta personal que invierte en activos productivos, y la jubilación futura depende del rendimiento de ese capital acumulado, no de la capacidad fiscal del Estado ni de la relación demográfica entre activos y pasivos. Friedman y Hayek defendieron este modelo desde perspectivas complementarias: el primero enfatizó la libertad individual de elección; el segundo, la imposibilidad del conocimiento centralizado para asignar eficientemente el ahorro previsional de millones de personas.
Quién gana y quién pierde
Ganan, en el cortísimo plazo, los sectores políticos que impulsan aumentos discrecionales y cosechan rédito electoral inmediato al presentarse como defensores de los jubilados frente a un gobierno “insensible”. Ganan también las burocracias sindicales y organizaciones de jubilados que exhiben capacidad de presión y negociación con el Ejecutivo, consolidando su rol de intermediarios necesarios en la distribución de recursos públicos.
Pierden los jubilados en términos de poder adquisitivo sostenido, porque cualquier aumento que no esté respaldado por corrección del desequilibrio fiscal termina licuándose en inflación futura. Pierden los trabajadores formales activos, que ven cómo sus aportes se desvían hacia un sistema de reparto cuya insolvencia actuarial crece con cada año de ajuste postergado. Pierden los contribuyentes en general, que financian mediante impuestos inflacionarios implícitos una transferencia regresiva hacia sectores con mayor capacidad de organización política. Y pierde el conjunto de la economía, porque la incertidumbre monetaria y fiscal provocada por el desajuste previsional ahuyenta la inversión de largo plazo, reduce la productividad y perpetúa el estancamiento.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.