Críticas al plan económico y vigilancia del FMI — qué dice el mercado y qué dice el corpus
Maslatón declara fracaso total, la OCDE recorta proyecciones y el Fondo monitorea reservas y fiscal. El análisis liberal examina incentivos, señales de precios y costos de la desinflación
La agenda
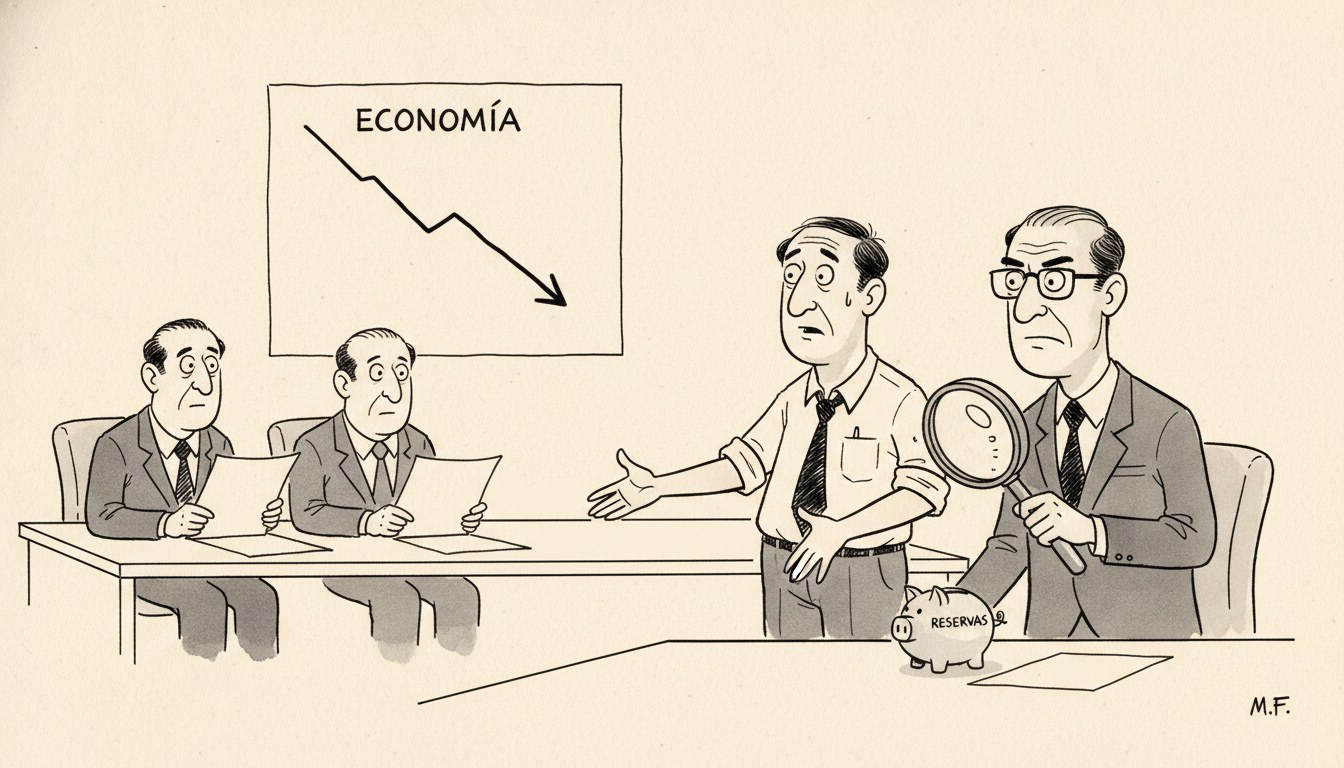
Carlos Maslatón, referente de centroderecha que apoyó la campaña presidencial, declaró que el plan económico está terminado y es un fracaso total, cuestionando la estrategia macroeconómica del gobierno de Milei. La declaración se produce en un contexto de desaceleración económica y tensión sobre la sostenibilidad del esquema cambiario.
Simultáneamente, TN informó sobre las variables que el FMI monitorea del plan económico, entre ellas la acumulación de reservas internacionales, el cumplimiento de metas fiscales y la evolución del tipo de cambio real. El organismo multilateral mantiene un programa de asistencia crediticia condicionado al cumplimiento de esos indicadores, que funcionan como termómetro externo de viabilidad macroeconómica.
Por su parte, la OCDE recortó su proyección de crecimiento para Argentina y advirtió sobre riesgos en la economía global, ajustando a la baja las expectativas sobre la recuperación del nivel de actividad en el país. El organismo con sede en París redujo las estimaciones tras observar datos de inversión y consumo por debajo de lo anticipado en trimestres anteriores.
El análisis liberal
La declaración de Maslatón y el recorte de proyecciones de la OCDE son señales de mercado y de expectativas que merecen cotejarse con el corpus teórico antes de emitir un juicio definitivo. El análisis liberal no evalúa un plan económico por su retórica ni por la intensidad de sus críticos, sino por sus consecuencias sobre la estructura de incentivos, la asignación de recursos y la sostenibilidad intertemporal de las cuentas públicas.
Primero, el problema del ajuste fiscal y la desinflación. Hayek en Precios y producción (1931, caps. 2 y 3) explica que toda expansión crediticia artificial genera una estructura de capital desajustada: recursos se asignan a proyectos que solo son rentables mientras dura la expansión monetaria. Cuando el crédito se contrae, esa estructura colapsa y el ajuste es inevitable. La pregunta no es si habrá recesión durante la corrección, sino cuánto durará y qué tan profunda será según la velocidad del ajuste. Rothbard en La gran depresión (1963, caps. 2 y 11) añade que los intentos de suavizar artificialmente el ajuste mediante estímulos fiscales o monetarios solo prolongan la agonía: el capital mal asignado debe liquidarse para que los recursos migren hacia usos sostenibles.
El plan económico del gobierno apostó a un ajuste fiscal drástico y una desaceleración abrupta de la emisión monetaria. La consecuencia inmediata, predecible por el corpus austriaco, es una caída transitoria del nivel de actividad mientras la estructura de precios relativos se recalibra. Mises en La acción humana (1949, cap. XX, sec. 8) señala que el costo de la desinflación recae sobre quienes habían anticipado la continuidad de la expansión: empresas que tomaron crédito barato, trabajadores en sectores inflados artificialmente, consumidores que adelantaron compras esperando más inflación. Ese dolor no es producto del ajuste sino del desajuste previo; culpar al plan de estabilización por la recesión es confundir la enfermedad con el diagnóstico.
Segundo, las variables que monitorea el FMI. Buchanan en Principios de deuda pública (1958, cap. 4) explica que la deuda soberana traslada cargas impositivas hacia generaciones futuras sin que estas hayan consentido el gasto. El programa del Fondo condiciona desembolsos al cumplimiento de metas fiscales y de reservas porque busca garantizar que el país pueda honrar su deuda sin recurrir a emisión inflacionaria o default abierto. Desde la perspectiva austriaca, esas condicionalidades son menos relevantes que el incentivo subyacente: si el gobierno depende de desembolsos externos para cerrar el presupuesto, está confesando que el ajuste fiscal no fue lo suficientemente profundo como para eliminar la necesidad de financiamiento externo.
Knight en Riesgo, incertidumbre y beneficio (1921, parte III, cap. VII) distingue riesgo (probabilizable, asegurable) de incertidumbre (no probabilizable). Las metas del FMI intentan reducir incertidumbre sobre la sostenibilidad fiscal, pero no eliminan el riesgo político de que el gobierno revierta el ajuste ante presión social o electoral. Los mercados internacionales de deuda descuentan ese riesgo en la prima de riesgo país: si la tasa que Argentina paga por su deuda sigue siendo múltiplos de la tasa libre de riesgo, es porque los inversores no creen que el cumplimiento de las metas del Fondo sea suficiente garantía de solvencia de largo plazo.
Tercero, las lecturas rivales del hecho. Una interpretación keynesiana diría que el ajuste fiscal fue excesivo y contrajo la demanda agregada más allá de lo necesario, y que el gobierno debería reactivar el gasto para sostener el empleo. Otra lectura desarrollista argumentaría que el problema no es el gasto sino su composición: que el Estado debería invertir en infraestructura para impulsar la oferta agregada. Una tercera lectura, de heterodoxia monetaria, diría que el ancla cambiaria atrasa el tipo de cambio real y destruye competitividad exportadora.
Descarto la lectura keynesiana porque asume que el problema es de demanda insuficiente cuando en realidad es de estructura de capital distorsionada: no falta consumo, sobran proyectos no rentables sostenidos por emisión. Descarto la lectura desarrollista porque confunde la inversión pública con formación genuina de capital: una obra estatal financiada con deuda o impuestos no es inversión sino gasto, y distrae recursos de usos más productivos que habrían sido financiados voluntariamente en el mercado. Descarto la lectura del atraso cambiario porque ignora que el tipo de cambio real no es una variable de política sino un precio relativo entre bienes transables y no transables: si el tipo de cambio nominal se mantiene y los precios internos caen, el tipo de cambio real se aprecia porque la estructura de costos internos se está corrigiendo, no porque el ancla sea artificial.
Cuarto, el problema del tiempo y las expectativas. Lucas en On the Mechanics of Economic Development (1988, sec. III) explica que las expectativas racionales de los agentes se ajustan según la credibilidad de las políticas. Si los empresarios y consumidores no creen que el ajuste fiscal será sostenido, postergarán decisiones de inversión y consumo aunque las tasas de interés bajen y la inflación ceda. Esa postergación profundiza la recesión y genera un círculo vicioso: la caída de actividad reduce la recaudación, presiona al gasto social y debilita la credibilidad del ajuste.
La declaración de Maslatón, un aliado político del gobierno, es una señal de pérdida de consenso dentro de la propia coalición. Stigler en La teoría de la regulación económica (1971) mostró que las políticas públicas responden a coaliciones de intereses concentrados. Si sectores que apoyaron el plan empiezan a exigir flexibilización, es porque el costo político del ajuste superó el umbral que están dispuestos a pagar. Buchanan y Wagner en Democracia en déficit (1977, caps. 3 y 4) advierten que los gobiernos democráticos enfrentan un sesgo estructural hacia el déficit: los beneficios del gasto se concentran y son visibles; los costos de la disciplina fiscal se difunden y son invisibles. El riesgo no es que el plan sea un fracaso técnico, sino que sea abandonado por razones políticas antes de que el ajuste complete su trabajo.
Finalmente, el recorte de proyecciones de la OCDE. Bastiat en Lo que se ve y lo que no se ve (1850) advierte contra la ilusión de las cifras agregadas: vemos la caída del PBI, no vemos la liquidación de proyectos inviables ni la reasignación de recursos hacia sectores más productivos. Sowell en Knowledge and Decisions (1980, cap. 5) explica que las estadísticas macroeconómicas ocultan procesos microeconómicos de ajuste que son esenciales para la recuperación genuina. Una proyección de crecimiento menor no implica fracaso del plan si ese crecimiento refleja una base productiva más sólida y menos dependiente de la inflación y el gasto público.
Quién gana y quién pierde
Ganan, en el mediano plazo, los ahorristas en pesos si la desinflación se sostiene y el peso recupera poder adquisitivo real. Ganan los sectores exportadores si la corrección de costos internos mejora la competitividad genuina sin necesidad de devaluaciones nominales. Ganan los contribuyentes futuros si el ajuste fiscal elimina la necesidad de emisión monetaria o aumentos impositivos para financiar el déficit.
Pierden, en el corto plazo, los trabajadores y empresarios de sectores que dependían de gasto público, crédito subsidiado o protección arancelaria: la corrección de precios relativos destruye rentas artificiales. Pierden los tenedores de deuda pública en pesos si el gobierno sostiene tasas de interés reales negativas para aliviar el costo del servicio de la deuda. Pierden los políticos que apostaron su capital político al ajuste si la coalición de apoyo se fragmenta antes de que los resultados sean visibles.
El análisis liberal no predice el fracaso inevitable del plan, pero tampoco garantiza su éxito. La economía de mercado no premia las buenas intenciones sino la consistencia intertemporal de las políticas. Si el gobierno sostiene el ajuste fiscal y resiste la tentación de reactivar con emisión o endeudamiento insostenible, el corpus austriaco predice recuperación genuina una vez completada la liquidación del capital mal asignado. Si el gobierno cede ante la presión política y relaja el ajuste, el corpus predice que la corrección se postergará, los costos se multiplicarán y la próxima crisis será más profunda. La declaración de Maslatón y el recorte de la OCDE son datos de contexto; la variable decisiva es la credibilidad intertemporal del compromiso fiscal, y esa credibilidad solo se construye sosteniendo el ajuste cuando duele.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.