Riesgo país cruza 600 puntos y el dólar escala — la crisis de confianza que el plan
El indicador de deuda toca máximos de seis meses mientras el Banco Central se abstiene de comprar divisas. El análisis examina señales de mercado, incentivos políticos y si la agenda productivista
La agenda
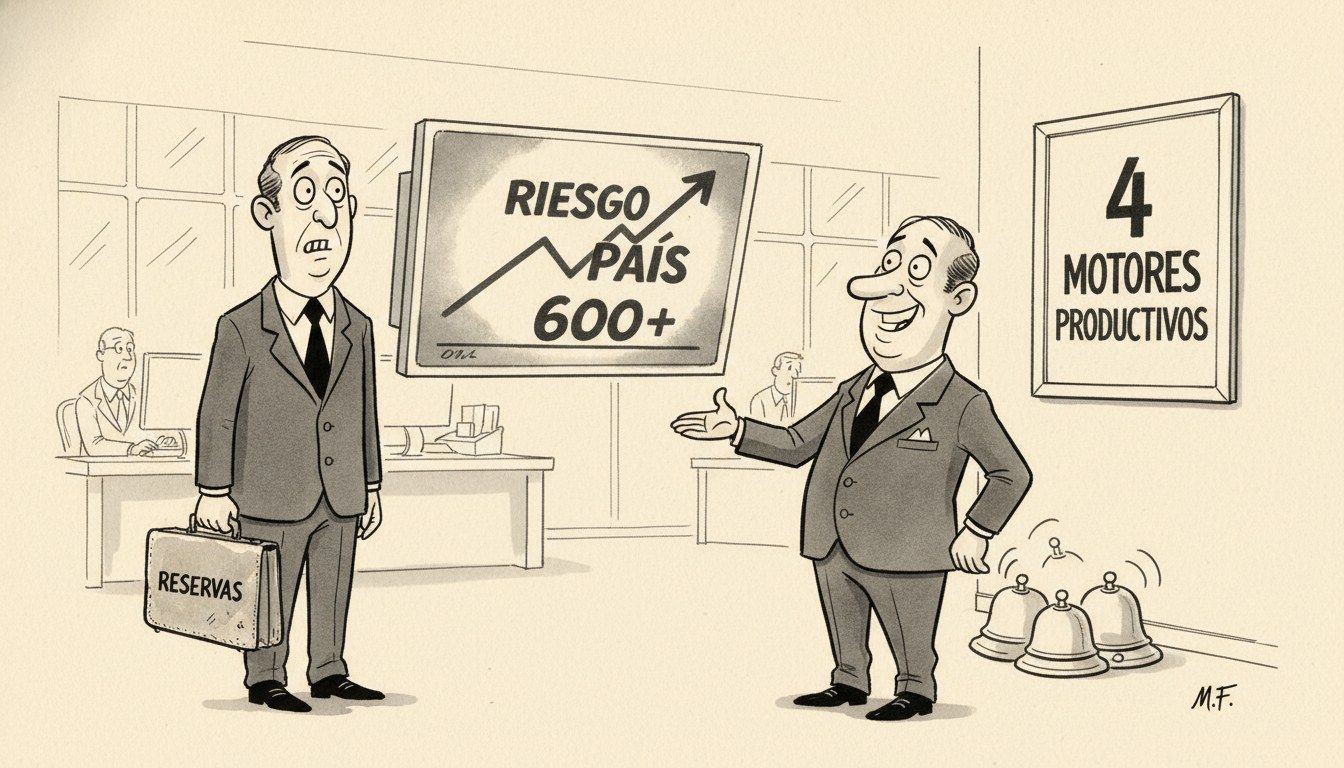
El riesgo país argentino superó los 600 puntos básicos por primera vez en seis meses, alcanzando niveles que no se registraban desde marzo de 2026. El indicador mide la sobretasa que exigen los inversores para comprar deuda argentina en lugar de bonos del Tesoro estadounidense, considerados libres de riesgo. El salto enciende alertas sobre la percepción de la deuda argentina en los mercados internacionales y refleja un deterioro sostenido de las expectativas sobre la capacidad de pago del Estado.
Simultáneamente, el Banco Central evitó comprar divisas por cuarta vez en el año ante la suba del dólar oficial, que marcó un nuevo récord nominal. La abstención del BCRA señala presiones cambiarias que obligan a la autoridad monetaria a mantenerse al margen para no acelerar la depreciación. Este comportamiento contrasta con la necesidad declarada de acumular reservas netas, objetivo que el gobierno había fijado como prioridad para reforzar la estabilidad macroeconómica y cumplir con los compromisos del acuerdo con el Fondo Monetario Internacional.
El contexto se inscribe en el plan económico del ministro Federico Sturzenegger, que proyecta impulsar cuatro motores productivos con el objetivo de alcanzar exportaciones por noventa y cinco mil millones de dólares anuales. Sin embargo, los movimientos del mercado financiero sugieren que esa agenda no está generando la confianza necesaria para detener el deterioro de los indicadores de riesgo y estabilidad cambiaria.
El análisis liberal
El riesgo país no es un capricho especulativo ni un índice manipulable por decreto. Es la traducción aritmética de las expectativas de los agentes económicos sobre la probabilidad de que el Estado argentino honre sus compromisos de deuda. Hayek en El uso del conocimiento en la sociedad (1945) explica que los precios de mercado agregan información dispersa que ningún planificador puede sintetizar. El salto por encima del umbral de referencia no es un error de cálculo de Wall Street: es el mercado procesando señales concretas sobre incentivos políticos, capacidad fiscal y coherencia intertemporal de la política económica.
Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue entre riesgo —probabilizable y asegurable— e incertidumbre —no cuantificable—. El riesgo país mide el primero: la probabilidad estadística de default calculada sobre el historial argentino. Pero el verdadero problema es la incertidumbre institucional: los inversores no saben si el gobierno mantendrá la disciplina fiscal cuando suban las presiones distributivas, ni si la coalición política respalda el ajuste necesario para honrar la deuda. Esa incertidumbre no se resuelve con promesas de exportaciones futuras; se resuelve con acciones verificables en el presente.
El paralelismo con el comportamiento del Banco Central refuerza el diagnóstico. La abstención de comprar divisas cuando el dólar sube es la confesión tácita de que las reservas netas no alcanzan para intervenir sin acelerar la depreciación. Mises en La teoría del dinero y del crédito (1912, cap. 8) advierte que un banco central que emite moneda fiduciaria sin respaldo metálico o de activos externos genuinos opera bajo una ficción que el mercado termina desarmando. Cada vez que el BCRA se retira del mercado cambiario ante una presión alcista, está admitiendo que la demanda de dólares excede su capacidad de oferta sostenible. Y eso es exactamente lo que el riesgo país refleja: la sospecha fundada de que el Estado no tiene cómo garantizar los pagos en divisas.
Ahora bien, el gobierno presenta el plan Sturzenegger como la solución estructural. La apuesta es que cuatro motores productivos —minería, energía, agroindustria y tecnología— disparen las exportaciones hasta noventa y cinco mil millones de dólares anuales, generando el superávit comercial necesario para acumular reservas y honrar la deuda. El problema es que esa proyección enfrenta dos obstáculos que el mercado está ponderando en tiempo real.
Primero, el timing. Rothbard en El misterio de la banca (1983, cap. 11) explica que el crédito no se expande porque el Estado lo desee, sino porque existan proyectos rentables respaldados por ahorro genuino. Los motores productivos propuestos requieren inversión extranjera directa, que a su vez exige estabilidad jurídica, previsibilidad impositiva y rentabilidad esperada por encima del costo de capital ajustado por riesgo. Un riesgo país por encima del umbral de referencia encarece el financiamiento de esos proyectos y reduce su tasa interna de retorno: el plan Sturzenegger choca con las señales que el propio gobierno está enviando al mercado.
Segundo, el problema de public choice. Buchanan y Wagner en Democracia en déficit (1977, cap. 5) muestran que los gobiernos democráticos enfrentan un sesgo sistemático hacia el gasto corriente y el diferimiento del ajuste fiscal. El plan productivista es de largo plazo; las presiones distributivas son de corto plazo. Si el mercado sospecha que la coalición política no resistirá esas presiones —porque históricamente no lo hizo—, entonces descuenta que el ajuste no se sostendrá y que el default volverá a ser la solución de salida. El riesgo país está incorporando esa sospecha.
Tercero, la falacia de la demanda agregada y el optimismo exportador. Bastiat en Lo que se ve y lo que no se ve (1850) nos recuerda mirar el costo de oportunidad. Vemos el anuncio de los cuatro motores productivos y las exportaciones proyectadas; no vemos el capital que se desvió de otros usos más rentables debido a la presión impositiva para financiar el déficit corriente, ni las inversiones que no se hicieron porque el riesgo país encareció el crédito. Un plan de desarrollo financiado con deuda pública no es maná: es una redistribución intertemporal de recursos que el mercado está valuando como insostenible.
Las lecturas rivales del hecho merecen enumerarse. Una interpretación oficial diría que el salto del riesgo país es transitorio, fruto de volatilidad internacional y que el plan Sturzenegger revertirá las expectativas cuando maduren los proyectos. Otra, de corte keynesiano, argumentaría que el problema es de demanda insuficiente y que el Estado debería estimular el consumo para reactivar la economía y generar ingresos fiscales. Una tercera, del nacionalismo económico, culparía a la especulación financiera y propondría controles cambiarios y de capitales.
Descarto la lectura oficial porque el timing no cierra: el mercado descuenta el presente, no promesas de largo plazo sin garantías institucionales. Descarto la lectura keynesiana porque el problema argentino no es de demanda sino de mala asignación estructural y de incertidumbre institucional sobre la capacidad de pago. Descarto la lectura nacionalista porque los controles cambiarios agravan la escasez de divisas al expulsar la oferta del mercado oficial, como demostró el cepo previo.
Quién gana y quién pierde
Ganan, en el cortísimo plazo, los tenedores de activos dolarizados que especularon correctamente con la suba del tipo de cambio oficial y con el deterioro de los bonos argentinos, obteniendo ganancias por timing de mercado. Ganan también los sectores productivos con costos pesificados y ventas al exterior, que ven mejorar su ecuación de rentabilidad relativa ante cada depreciación nominal del peso.
Pierden los tenedores de deuda argentina en dólares, que ven caer el valor de mercado de sus bonos ante la percepción creciente de riesgo de reestructuración o default. Pierden los trabajadores y ahorristas en pesos, cuyo poder adquisitivo se erosiona con cada ajuste del tipo de cambio oficial sin que sus ingresos nominales acompañen. Pierden las empresas con deuda en divisas y ventas en el mercado interno, que enfrentan un descalce creciente entre pasivos dolarizados y activos pesificados.
Y pierde, sobre todo, el conjunto del sistema productivo por la postergación del ajuste fiscal genuino y la consolidación de un equilibrio perverso: alta presión impositiva para financiar el déficit corriente, encarecimiento del crédito por riesgo país elevado, y fuga de capitales ante la incertidumbre institucional. El plan Sturzenegger podrá tener buenos diagnósticos sectoriales, pero si el mercado no cree en la sostenibilidad fiscal del régimen que lo hospeda, las señales de precio seguirán reflejando esa desconfianza. Y el riesgo país, lejos de ser un indicador caprichoso, es el termómetro más preciso de esa brecha entre promesas y capacidad de cumplimiento.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.