Catamarca elimina ingresos brutos industriales mientras provincias vuelven al rojo
Las cuentas provinciales acumulan déficit tras meses de superávit, justo cuando Catamarca renuncia a gravar manufactura. El análisis examina incentivos, costos de coordinación y quién asume el ajuste
La agenda
Las provincias argentinas volvieron al déficit fiscal después de varios meses de equilibrio, impulsadas por un crecimiento del gasto primario que superó la trayectoria de los recursos propios. El deterioro de las cuentas se produce en un contexto de recuperación económica despareja, con sectores que aún operan con capacidad ociosa elevada y recaudación provincial dependiente de transferencias nacionales.
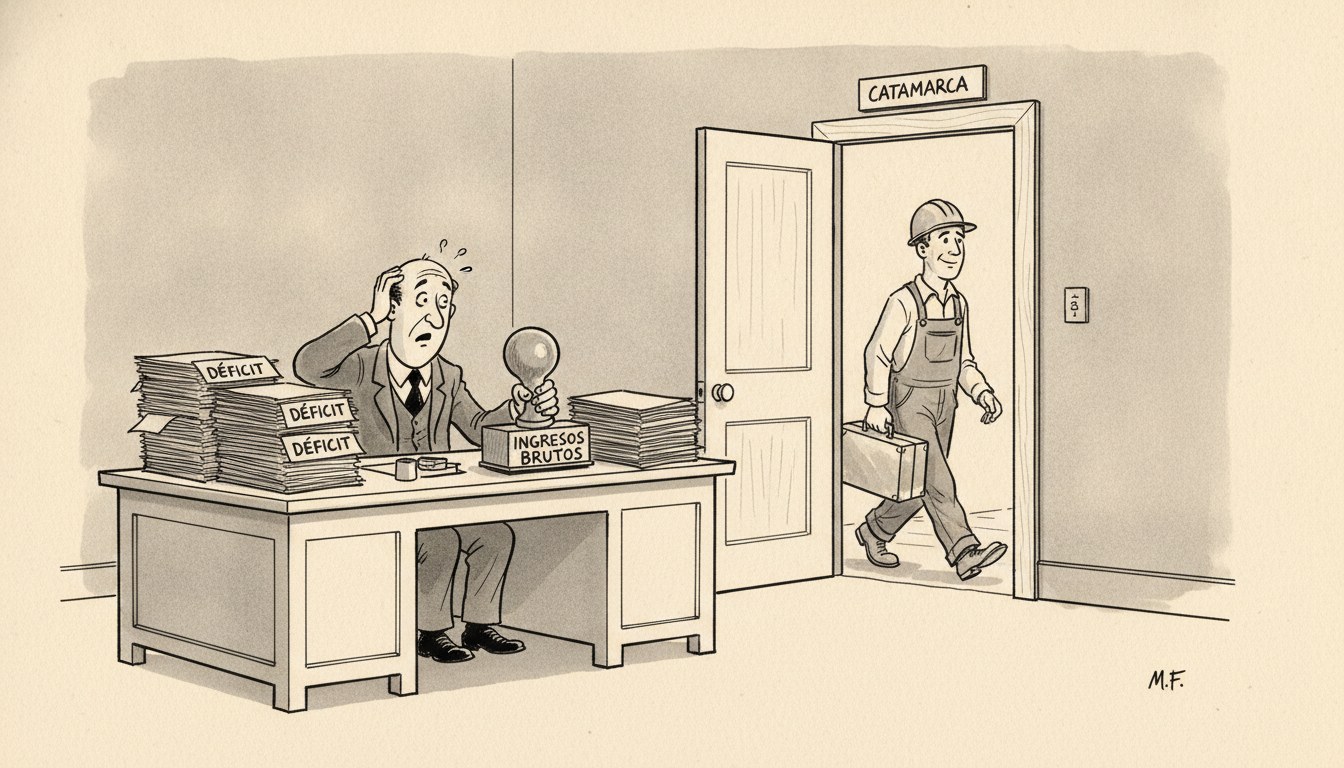
Simultáneamente, la provincia de Catamarca eliminó el impuesto sobre los ingresos brutos para la actividad industrial, convirtiéndose en la primera jurisdicción en adoptar una medida de este tipo. La decisión reabre el debate sobre la arquitectura tributaria subnacional y la competencia fiscal entre provincias, en un momento en que el pacto federal enfrenta tensiones por la distribución de recursos coparticipables y la presión de Nación por el ajuste de las transferencias discrecionales.
El análisis liberal
El retorno provincial al déficit mientras Catamarca renuncia a gravar manufactura plantea una contradicción aparente que revela, en realidad, dos diagnósticos del mismo problema: la rigidez de una estructura fiscal que castiga la inversión productiva y protege el gasto político. Mises en La acción humana (1949, cap. XXX) explica que todo impuesto sobre la producción reduce la rentabilidad esperada del capital invertido y, por tanto, desincentiva la asignación de recursos hacia ese sector. Ingresos brutos grava ventas brutas sin considerar márgenes ni estructura de costos, penalizando especialmente a actividades de bajo margen y alta rotación —justamente las que generan empleo masivo.
La decisión catamarqueña de eliminar el tributo industrial no es filantropía: es competencia fiscal. Buchanan y Wagner en Democracia en déficit (1977, cap. 3) muestran que cuando las jurisdicciones compiten por bases móviles de capital, el gobierno que mantiene cargas confiscatorias pierde inversión a favor de vecinos más hospitalarios. El hecho de que Catamarca sea la primera provincia en mover ficha revela que el costo político de mantener ingresos brutos está superando el costo político de perder recaudación: los inversores ya votaron con los pies, y la provincia intenta recuperar competitividad antes de que la fuga sea irreversible.
Ahora bien, el contexto de déficit provincial complica la lectura. Hayek en El uso del conocimiento en la sociedad (1945) advierte que los planificadores centrales carecen de información dispersa para asignar recursos eficientemente. El problema del federalismo argentino es el inverso: provincias con información local perfecta sobre sus necesidades de gasto, pero con incentivos alineados para externalizarle el costo del financiamiento a Nación vía coparticipación o transferencias discrecionales. El resultado es un sistema en el que ninguna jurisdicción tiene incentivos para disciplinar el gasto, porque el costo fiscal se reparte entre todas mientras el beneficio político se captura localmente.
La eliminación de ingresos brutos industriales en Catamarca enfrenta este dilema de coordinación: si todas las provincias eliminan el impuesto, la competencia fiscal deja de ser ventaja relativa y se convierte en pérdida absoluta de recursos, forzando ajuste de gasto o endeudamiento. Pero si solo Catamarca lo elimina, captura inversión desde vecinos que mantienen el tributo, mejorando su base imponible futura a costa de empobrecer a las demás. Esto es un juego de coordinación fallido, del tipo que Buchanan y Tullock analizan en El cálculo del consenso (1962, cap. 6): cada provincia tiene incentivo individual a desviarse del equilibrio cooperativo, pero el resultado agregado es peor que si todas hubieran coordinado reducción simultánea de tributos y gasto.
La tensión se agrava porque el déficit provincial no refleja expansión de infraestructura o capital público productivo, sino rigidez de gasto corriente: salarios de empleados públicos indexados por paritarias, transferencias asistenciales y subsidios a servicios. Rothbard en Poder y mercado (1970, cap. 2) señala que el gasto público no es neutral respecto de la asignación de recursos: todo peso gastado por el Estado es un peso que se resta de consumo o inversión privada, con la diferencia de que el destino lo decide un funcionario respondiendo a incentivos políticos, no un empresario respondiendo a preferencias del consumidor.
Las lecturas rivales del hecho merecen consideración. Una interpretación desarrollista argumentaría que el déficit provincial es contracíclico: el gasto público sostiene demanda agregada mientras el sector privado se recupera. Otra defendería ingresos brutos como tributo progresivo: grava más a quien más vende, y financia servicios universales. Descarto la lectura keynesiana porque asume que el problema es de demanda insuficiente, cuando el cierre de establecimientos y la fuga de inversión indican que el problema es de costos confiscatorios sobre la oferta. Descarto la defensa de ingresos brutos porque su estructura en cascada —cada etapa de producción paga sobre el total acumulado— multiplica distorsiones: el mismo bien paga varias veces, encareciendo el producto final y perjudicando especialmente a cadenas de valor largas.
Una tercera lectura, más sofisticada, sostendría que Catamarca puede darse el lujo de eliminar ingresos brutos porque recibe transferencias nacionales desproporcionadas vía coparticipación y subsidios energéticos, externalizando su generosidad fiscal al resto del país. Esta crítica tiene mérito empírico: el federalismo argentino redistribuye desde provincias productivas hacia provincias subsidiadas, debilitando la disciplina fiscal de las segundas. Pero el problema no es que Catamarca renuncie a un impuesto distorsivo; el problema es que el sistema de coparticipación premia el subdesarrollo y castiga la eficiencia. Alberdi en Bases y puntos de partida (1852, cap. XVI) advirtió que un federalismo sin autonomía fiscal genuina —donde cada provincia depende de transferencias desde el centro— destruye la responsabilidad política local: el gobernador que gasta sin recaudar no paga el costo electoral de sus decisiones.
Quién gana y quién pierde
Ganan, en el corto plazo, los industriales radicados o por radicarse en Catamarca, que operan sin la mordida de ingresos brutos y pueden competir con costos tributarios menores. Gana la provincia en términos de señalización: muestra disposición a competir por inversión, lo que puede atraer capital incluso antes de que la medida madure resultados fiscales.
Pierden las provincias vecinas que mantienen ingresos brutos: ven migrar bases imponibles móviles hacia Catamarca sin poder responder simétricamente, porque sus estructuras de gasto son más rígidas o sus coaliciones políticas más dependientes del empleo público. Pierde el sistema federal en su conjunto, porque la competencia asimétrica sin coordinación fiscal deriva en carrera hacia el fondo: cada provincia intenta capturar inversión bajando impuestos sin bajar gasto, acumulando déficit que termina presionando sobre Nación vía pedidos de rescate o transferencias extraordinarias.
Pierden, sobre todo, los contribuyentes nacionales que financian el desajuste: el déficit provincial no desaparece, se traslada. Si Nación cubre el faltante con emisión, todos pagan vía inflación. Si lo cubre con deuda, las generaciones futuras pagarán intereses sobre gasto corriente consumido hoy. Y si lo cubre recortando transferencias, las provincias ajustan licuando salarios reales de empleados públicos o recortando servicios, pero sin haber disciplinado previamente la estructura de gasto que hizo insostenible el equilibrio fiscal.
El experimento catamarqueño enciende una pregunta que el federalismo argentino evade desde hace décadas: ¿es posible un sistema en el que cada provincia recaude lo que gasta, gaste lo que puede sostener y compita por inversión con reglas claras, o el modelo redistributivo es una trampa de la que ninguna jurisdicción puede salir sin que todas salgan a la vez? La respuesta no está en Catamarca. Está en si el resto entiende la señal o se limita a exigir que Nación reponga lo que la competencia fiscal les quitó.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.