La actividad se derrumba y los gobiernos responden con exenciones puntuales
Julio mostró contracción económica y provincias y CABA reaccionan con alivios fiscales sectoriales. El análisis liberal distingue reducir el Estado de administrarlo mejor
La agenda
Los datos de julio confirmaron un derrumbe de la actividad económica que encendió alarmas de recesión y reabrió, dentro del propio esquema de política económica, la discusión sobre qué incentivos son compatibles con el objetivo de déficit cero. La contracción llega en un momento en que distintos niveles de gobierno empiezan a moverse en direcciones dispares: mientras la administración nacional sostiene el ancla fiscal, gobiernos provinciales y la Ciudad de Buenos Aires ensayan alivios impositivos sectoriales para amortiguar el impacto sobre actividades específicas.
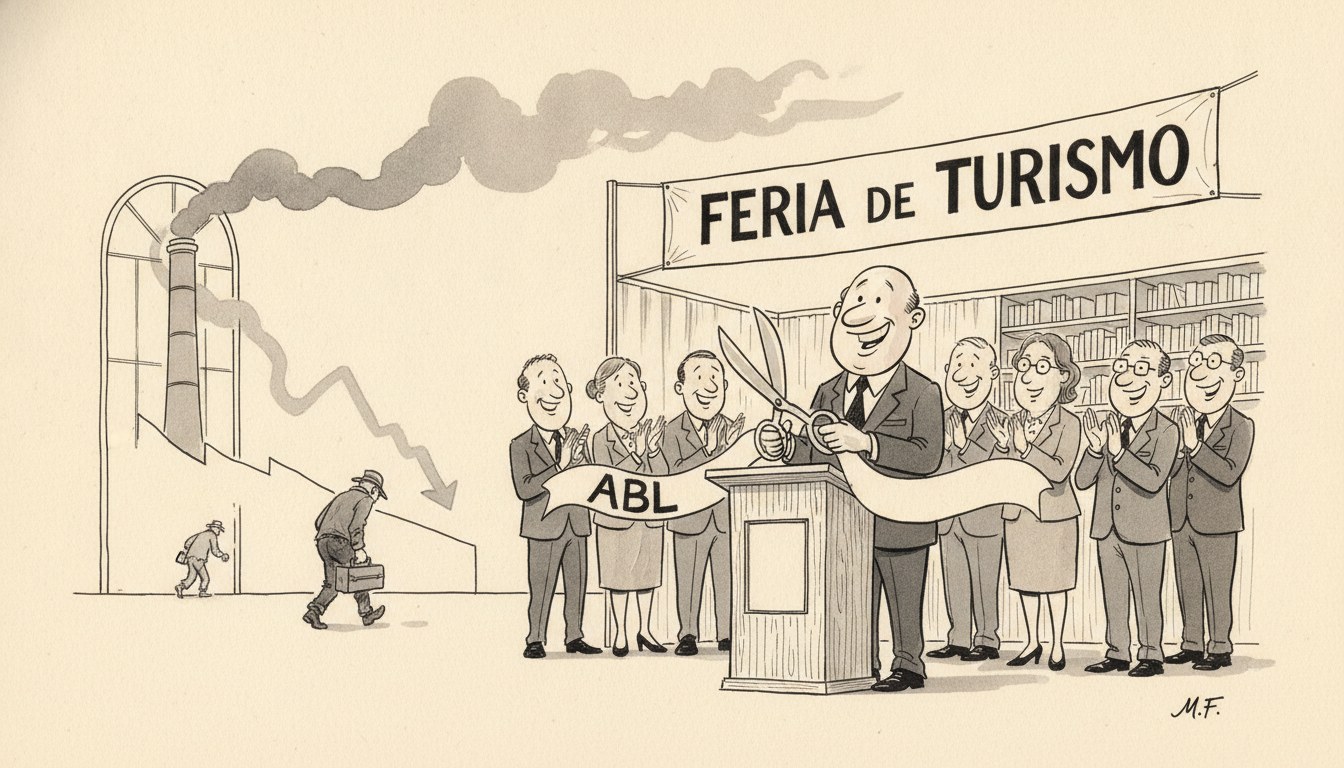
En ese marco, el gobierno porteño anunció que hoteles, restaurantes y librerías no pagarán ABL durante el primer semestre de 2027, medida presentada por Jorge Macri en la apertura de la Feria Internacional de Turismo en La Rural. En paralelo, Catamarca eliminó el Impuesto a los Ingresos Brutos para la industria, reabriendo la discusión federal sobre uno de los tributos más distorsivos del esquema fiscal argentino. Ambas medidas conviven con la contracción de actividad registrada en julio y con la insistencia del gobierno nacional en no ceder terreno en materia de gasto.
El análisis liberal
El primer dato que hay que ordenar es de qué está hecha una recesión. Mises en La acción humana (1949, cap. XX) explica que las contracciones agudas de actividad suelen ser el momento de ajuste posterior a una mala asignación previa de capital: recursos que se habían destinado a usos que el mercado, con el tiempo, revela insostenibles. La caída de julio no es, en esa lectura, un fallo de “demanda” que haya que compensar con estímulo artificial, sino la manifestación visible de un reacomodamiento que ya estaba en marcha. Eso no lo vuelve indoloro; lo vuelve, en el marco austriaco, la parte del proceso que no conviene interrumpir con parches que posterguen el ajuste real.
Sobre ese trasfondo hay que evaluar las dos respuestas fiscales de la agenda, que no son equivalentes entre sí. Catamarca eliminando Ingresos Brutos a la industria ataca la causa estructural: es un impuesto que grava cada etapa de la cadena de producción, acumulándose en cascada hasta el precio final. Rothbard en Poder y mercado (1970, cap. 4) es preciso sobre este punto: cualquier gravamen que se aplica sobre transacciones intermedias distorsiona la estructura de precios relativos y encarece artificialmente bienes cuyo costo real de producción es menor. Eliminar ese impuesto no es un incentivo puntual: es remover una distorsión que el Estado había introducido en primer lugar, y que la industria catamarqueña arrastraba en cada eslabón de su cadena de valor.
La exención de ABL porteña es un animal distinto. El ABL no es un impuesto en cascada sobre la producción; es una tasa municipal ligada a servicios (alumbrado, barrido, limpieza) que grava la propiedad urbana, y su eliminación temporal para tres sectores específicos —hotelería, gastronomía, librerías— funciona como un subsidio cruzado disfrazado de alivio fiscal. Hazlitt en La economía en una lección (1946, cap. sobre subsidios) es categórico: toda exención sectorial que no reduce el gasto público total, sino que lo redistribuye, termina financiada por quienes no reciben el beneficio. Si la Ciudad no recorta gasto en la misma proporción que deja de cobrar, el costo de esos seis meses de exención lo terminan pagando, vía otros tributos o vía deuda, los contribuyentes porteños que no tienen un hotel, un restaurante ni una librería.
Ahí es donde austriacos y Chicago divergen en matiz, aunque no en conclusión. Simons, en Un programa positivo para el laissez faire (1934), acepta con más margen la intervención puntual cuando corrige fallas de mercado concretas, incluso viniendo del “viejo Chicago” duro con el monopolio. Pero incluso desde esa tradición más permisiva, una exención sectorial temporal no corrige ninguna falla de mercado identificable: no hay monopolio, no hay externalidad negativa que el ABL esté internalizando mal. Es, lisa y llanamente, una decisión de política discrecional sobre quién paga y quién no paga el costo de los servicios urbanos.
El public choice explica por qué esta discrecionalidad sectorial es previsible en año de discusión fiscal y turismo como vidriera. Buchanan y Tullock en El cálculo del consenso (1962, cap. 10) muestran que los beneficios concentrados en sectores visibles y organizados —cámaras hoteleras, gastronómicas— generan incentivos políticos mucho más pronunciado para el gobierno de turno que los costos difusos repartidos entre millones de contribuyentes. Anunciar la exención en la apertura de la Feria Internacional de Turismo no es casual: es la lógica de la política concentrando el beneficio donde hay una audiencia y un aplauso inmediato, mientras el costo se diluye en la factura general del municipio.
La lectura rival, que hay que enumerar antes de descartarla, sostiene que en una recesión aguda cualquier alivio fiscal reactiva demanda agregada y evita cierres de comercios. Es plausible en el corto plazo para los sectores beneficiados. Pero no explica por qué la selección de sectores es arbitraria —¿por qué librerías y no ferreterías, por qué hoteles y no talleres mecánicos?— ni resuelve el problema de fondo: si el ABL financia servicios reales, eximir a tres rubros no reduce el costo de esos servicios, solo cambia quién los paga. La exención catamarqueña, en cambio, no enfrenta esa objeción porque ataca un impuesto que no tiene contraprestación de servicio directo y que distorsiona toda la cadena productiva, no solo tres actividades.
Quién gana y quién pierde
Ganan, en lo inmediato, los hoteles, restaurantes y librerías porteños que dejarán de pagar ABL durante seis meses, y el gobierno de Jorge Macri, que capitaliza políticamente el anuncio en la vidriera de la Feria Internacional de Turismo. Gana también, de manera más genuina, la industria catamarqueña, que deja de cargar con un impuesto que se acumulaba en cada etapa de su cadena de producción.
Pierden los contribuyentes porteños que no pertenecen a los tres sectores exceptuados: si la Ciudad no recorta gasto en la misma magnitud que deja de recaudar, ellos absorben la diferencia. Pierde también la coherencia del esquema fiscal nacional: mientras el gobierno central defiende el déficit cero como ancla de toda la política económica, la proliferación de exenciones sectoriales discrecionales en provincias y municipios erosiona esa misma disciplina desde abajo, sector por sector, sin que nadie asuma el costo político de decir que el gasto público total tiene que bajar, no solo redistribuirse entre ganadores y perdedores elegidos a dedo.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.