Chevron apuesta u$s 13.800 millones a Vaca Muerta bajo el RIGI
La petrolera busca triplicar su producción con la mayor inversión extranjera del régimen. El análisis liberal cotejo incentivos, riesgo y el rol del marco regulatorio
La agenda
Chevron confirmó que busca triplicar su producción en Vaca Muerta mediante lo que sería la mayor inversión extranjera canalizada por el RIGI, el Régimen de Incentivo para Grandes Inversiones sancionado por el gobierno de Javier Milei. La compañía estadounidense, socia de YPF en varios bloques no convencionales de la formación neuquina, apuesta a escalar su operación en un momento en que la producción de shale oil y shale gas argentina viene creciendo de manera sostenida.
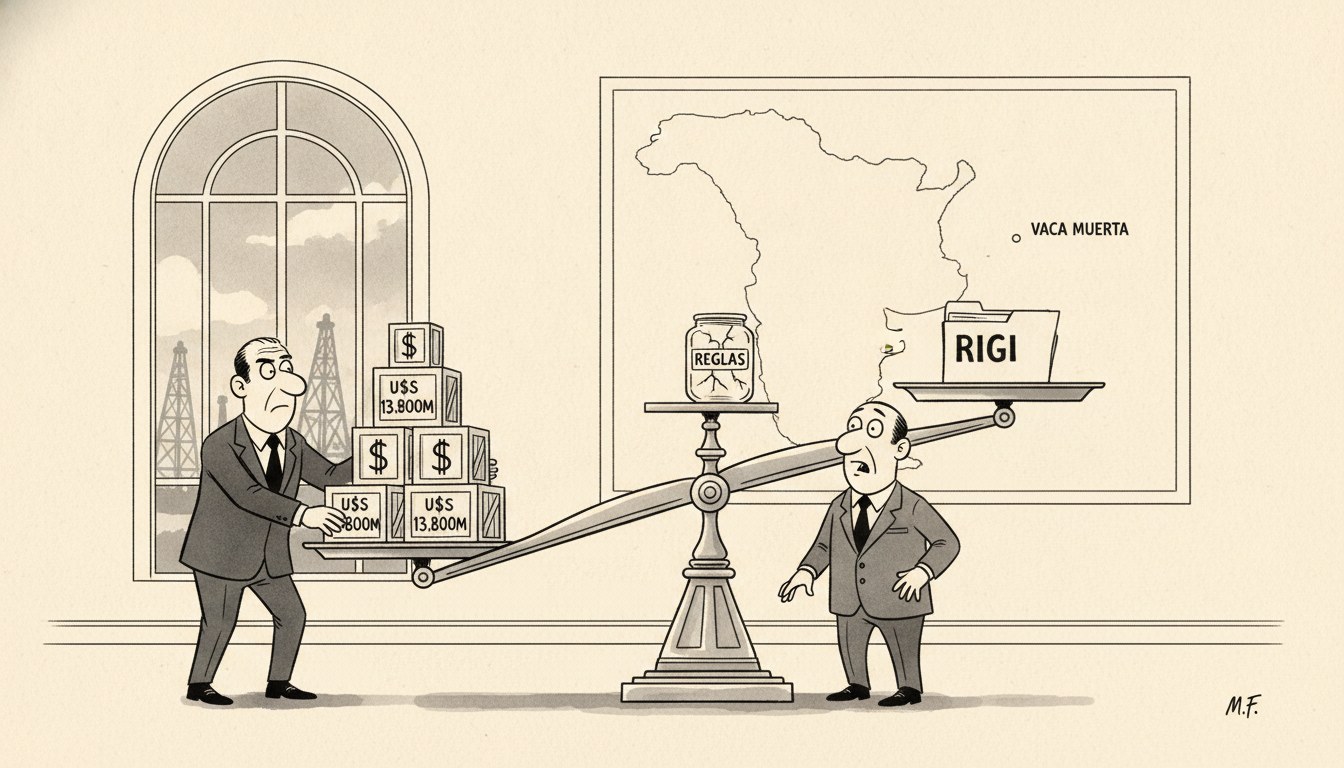
El detalle de la magnitud del proyecto surge de un recorrido periodístico a las instalaciones de la compañía, que reveló que la inversión comprometida asciende a u$s 13.800 millones, destinados a expandir la infraestructura de perforación, fractura y transporte en los bloques que opera junto a la petrolera estatal. El RIGI, que ofrece estabilidad fiscal, cambiaria y aduanera por treinta años a proyectos que superen un piso mínimo de inversión, es la pieza regulatoria que la empresa cita como condición habilitante para el desembolso. La escala del anuncio —la mayor inversión extranjera bajo este régimen desde su sanción— convierte al caso Chevron en el test más relevante hasta ahora de si el esquema logra su objetivo declarado: atraer capital que de otro modo no vendría al país.
El análisis liberal
El punto de partida no es menor: durante casi dos décadas Vaca Muerta existió como reserva geológica conocida y subexplotada. La formación fue identificada con precisión técnica mucho antes de que atrajera el volumen de capital que hoy busca movilizar Chevron. La pregunta que le compete al análisis liberal no es si el recurso es valioso —evidentemente lo es— sino por qué el capital privado tardó tanto en llegar a la escala que ahora se anuncia, y qué cambió para que la ecuación de inversión cierre.
Knight en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII) distingue entre riesgo probabilizable —asegurable, calculable, incorporable a una tasa de descuento— e incertidumbre genuina, que no admite cálculo actuarial. La inversión en shale no convencional combina ambos: el riesgo geológico es medible con razonable precisión gracias a décadas de perforación exploratoria; la incertidumbre regulatoria y cambiaria argentina, en cambio, no lo era. Un capital que debe amortizarse en quince o veinte años no puede convivir con reglas fiscales o cambiarias que cambian con cada gobierno. El RIGI, en su diseño, ataca precisamente esa segunda variable: no crea el recurso ni mejora la geología, fija por treinta años un conjunto de reglas que reduce la incertidumbre no probabilizable a algo más cercano al riesgo calculable.
Aquí conviene ser preciso y no caer en la lectura fácil de que el Estado “incentivó” la inversión mediante un beneficio fiscal generoso. La lectura austriaca del fenómeno es distinta: lo que el RIGI hace, en la parte que funciona, es remover certidumbre negativa previa —la amenaza de cambios impositivos, cepo cambiario y restricciones a la repatriación de utilidades— más que añadir un privilegio nuevo. Mises en La acción humana (1949, cap. XXIV) es categórico en que el cálculo económico racional exige un marco de precios y reglas estables; sin esa estabilidad, ningún empresario puede proyectar con seriedad el valor presente de un flujo de caja a treinta años. Visto así, el mérito del régimen no es “atraer” capital con una zanahoria fiscal, sino dejar de espantarlo con la amenaza constante de expropiación regulatoria implícita que caracterizó la política energética argentina de las últimas dos décadas.
Ahora bien, conviene enumerar las lecturas rivales antes de quedarse con esta. Una primera lectura, cercana al nacionalismo de recursos, sostendría que el RIGI regala condiciones fiscales que el Estado debería haber capturado para sí, y que la renta petrolera termina beneficiando desproporcionadamente al capital extranjero. Una segunda lectura, desde cierto pragmatismo desarrollista, afirmaría que sin ese diferencial de trato Argentina simplemente no compite por capital global frente a jurisdicciones con menor riesgo país. Descarto la primera porque confunde renta con inversión: sin el desembolso de capital fijo previo, no hay renta que capturar —el yacimiento sin infraestructura no vale nada, y la evidencia de dos décadas de subexplotación lo confirma—. Descarto la segunda parcialmente, porque acepta como dato el propio problema: la necesidad de un régimen especial es síntoma de que el régimen general —impositivo, cambiario, laboral— sigue sin ser competitivo por sí mismo, y eso el RIGI no lo resuelve, lo esquiva para un segmento de proyectos.
Ahí está el límite que un liberal consistente no puede pasar por alto. Simons, en Un programa positivo para el laissez faire (1934), advertía sobre los riesgos de un Estado que trata desigual a actores económicos según su tamaño o capacidad de negociación: un régimen de excepción para “grandes inversiones” deja fuera, por definición, a la pyme de servicios petroleros, al proveedor local de menor escala, al capital doméstico que no alcanza el piso de inversión exigido. La disciplina de precios libres y la previsibilidad de reglas no deberían ser un privilegio reservado a quien mueve miles de millones, sino la condición general de cualquier economía que aspira a crecer. Que Chevron necesite un régimen de excepción para invertir en Vaca Muerta es, en el fondo, una confesión indirecta de que el marco impositivo y cambiario ordinario argentino sigue sin ser atractivo por mérito propio.
Quién gana y quién pierde
Ganan, en el corto y mediano plazo, Chevron y sus accionistas, que acceden a estabilidad fiscal y cambiaria por tres décadas en un recurso de calidad geológica probada; YPF, como socia operativa que capitaliza infraestructura y escala de producción sin asumir toda la exposición de capital; y los proveedores de servicios petroleros de gran escala que califican para participar de la cadena de un proyecto de esta magnitud. Ganan también, de modo más difuso, los trabajadores directos e indirectos de Neuquén, cuya demanda de empleo especializado crece con cada etapa de perforación y fractura que se activa.
Pierden, en cambio, quienes quedan fuera del umbral de inversión mínima que exige el régimen: el capital doméstico de menor escala que compite por los mismos recursos y servicios sin acceso a la misma estabilidad regulatoria, y que debe operar bajo las reglas ordinarias, más volátiles, del resto de la economía argentina. Pierde también, en términos de economía política, el contribuyente futuro si el diferencial de trato fiscal se traduce en menor recaudación relativa frente a la que un régimen impositivo estable y general —sin necesidad de excepciones— podría haber generado sobre el conjunto de la actividad energética. Y pierde, en el plano institucional, la credibilidad de largo plazo de cualquier reforma que dependa de regímenes especiales antes que de la corrección de fondo del marco impositivo, cambiario y laboral que sigue empujando a que la inversión de escala solo llegue por la puerta de la excepción.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.