El Tesoro renueva toda la deuda en pesos y no expande la base monetaria
Economía logró rollover total de vencimientos sin emitir. El análisis liberal sobre lo que dice y lo que no dice el dato sobre sostenibilidad fiscal
La agenda
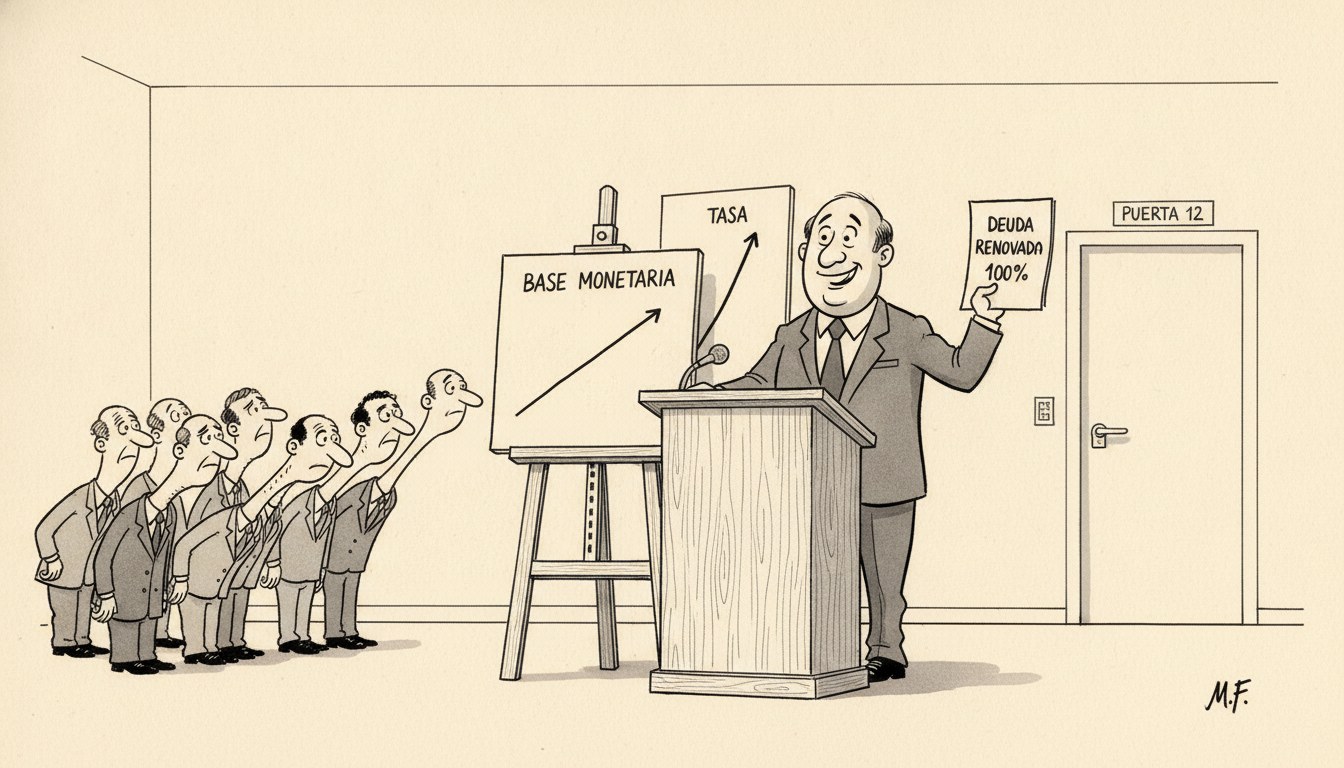
El Ministerio de Economía renovó el 100% de los vencimientos de deuda en pesos en la licitación de este lunes, en lo que el propio Palacio de Hacienda describió como una rueda compleja para los mercados globales. Según consignó Infobae, el dato saliente no es solo el rollover completo, sino que el Tesoro logró absorber la totalidad de los pesos que vencían sin necesidad de inyectar excedentes al mercado, es decir, sin dejar un remanente de pesos dando vueltas que pudiera presionar sobre el dólar o los precios.
El contexto no es menor: la colocación se dio con el riesgo país todavía en niveles elevados según los datos citados en la cobertura de Ámbito, un nivel que sigue cerrando de hecho el acceso al financiamiento voluntario en dólares en mercados internacionales. Que el Tesoro haya conseguido cubrir sus vencimientos en moneda local en ese escenario, sin recurrir a asistencia del Banco Central, es el hecho verificado sobre el que vale la pena detenerse antes de sacar conclusiones sobre la salud del programa económico en su conjunto.
El análisis liberal
El punto de partida conceptual es simple y lo explicó con precisión Hayek en El uso del conocimiento en la sociedad (1945): el precio —en este caso, la tasa de interés que el Tesoro tuvo que convalidar para atraer a los tenedores de deuda a renovar en lugar de rescatar— es la información que resume, en un solo número, la disposición real de miles de acreedores dispersos a seguir financiando al Estado. Que la licitación haya cerrado con rollover total sin asistencia monetaria dice que, a la tasa ofrecida, hubo demanda voluntaria suficiente. Eso es un dato de mercado, no un logro de ingeniería fiscal: nadie fue obligado a renovar.
La distinción entre renovar deuda sin emitir y renovar deuda sin costo es donde conviene aplicar cautela analítica. Mises, en La acción humana (1949, cap. XVII), es categórico respecto de que la expansión de la oferta monetaria es la única vía por la que un gobierno genera inflación por el lado del financiamiento; en ese sentido estricto, evitar la emisión para cubrir vencimientos es coherente con el objetivo antiinflacionario declarado del programa. Pero el corpus austriaco no sostiene que la ausencia de emisión sea sinónimo de ausencia de distorsión: la tasa que el Tesoro tuvo que convalidar para lograr ese resultado es en sí misma una señal de escasez de ahorro voluntario disponible a plazos razonables, y esa tasa compite con el crédito que el sector privado podría haber tomado con esos mismos pesos. Es el mecanismo clásico de crowding out: cada peso que el sistema financiero destina a sostener al Tesoro es un peso que no financia capital de trabajo, inversión o consumo privado.
Aquí conviene incorporar la distinción de Knight entre riesgo probabilizable e incertidumbre genuina. Un riesgo país en niveles elevados no es ruido de mercado: es la prima que los acreedores exigen porque no pueden asignar una probabilidad confiable al repago en dólares, dada la historia de reestructuraciones. Que el financiamiento en pesos funcione no reduce esa incertidumbre de fondo sobre la deuda en moneda dura; son dos mercados distintos, con lógicas distintas, y conviene no confundir el éxito táctico de una licitación semanal con la resolución del problema estructural de acceso al crédito externo.
Sobre los incentivos fiscales de fondo, Buchanan y Wagner en Democracia en déficit (1977) advierten que la facilidad relativa para renovar deuda de corto plazo tiende a relajar la disciplina fiscal subyacente: si el Tesoro puede seguir pateando vencimientos hacia adelante sin costo político visible, el incentivo a resolver el desequilibrio de fondo —vía menor gasto o mayor recaudación genuina— se debilita en lugar de fortalecerse. El rollover exitoso, paradójicamente, puede operar como un analgésico que retrasa el ajuste real en lugar de acelerarlo.
Las lecturas rivales de este hecho merecen enumerarse antes de zanjar la cuestión. Una primera lectura, la oficial, sostiene que el resultado confirma la solidez del programa de estabilización y la confianza del mercado en el rumbo fiscal. Una segunda lectura, más escéptica, sugiere que el resultado refleja no confianza estructural sino la falta de alternativas de los tenedores de deuda en pesos, que ante un mercado de crédito privado poco profundo prefieren renovar a tasa alta antes que asumir el riesgo de salida hacia el dólar. Descarto la primera por prematura: un dato semanal de rollover en pesos no permite inferir nada sobre la trayectoria fiscal de mediano plazo ni sobre la resolución del problema de acceso a dólares que refleja el riesgo país. Descarto la segunda como explicación única —aunque la tomo como componente relevante— porque no hay en la agenda verificada evidencia de la tasa convalidada ni de la composición de la demanda que permita afirmar con certeza la motivación de los acreedores; sostenerlo como hecho sería especular más allá de lo verificado.
Austriacos y Chicago no divergen sustancialmente en este punto puntual: ambas tradiciones coinciden en que evitar la emisión monetaria es preferible a la alternativa inflacionaria, y ambas coincidirían en que la tasa de interés es la señal relevante a observar, no el titular del rollover exitoso.
Quién gana y quién pierde
Ganan, en el corto plazo, los tenedores de deuda en pesos que renovaron a una tasa que el propio Tesoro convalidó como suficientemente atractiva, y gana el equipo económico, que exhibe el dato como prueba de sostenibilidad frente a un mercado externo que sigue cerrado con el riesgo país en los niveles señalados por Ámbito. También gana, indirectamente, la meta de no emisión, que se sostiene un período más sin recurrir al Banco Central.
Pierde, de manera difusa pero real, el sector privado que compite por el mismo ahorro doméstico y que enfrenta una tasa de referencia más alta por la necesidad del Tesoro de atraer renovación voluntaria: cada punto de tasa que paga el Estado para no emitir es un punto que encarece el crédito para una pyme o un proyecto de inversión privado. Pierde también, en el largo plazo, cualquier lectura que confunda este resultado táctico con una solución al problema de fondo: mientras el riesgo país no baje de forma sostenida, la geometría del problema —vencimientos en pesos que hay que seguir renovando a tasas crecientes, sin acceso genuino a dólares de mercado— no cambia, solo se administra semana a semana.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.