El Banco Central acelera compras de dólares y cierra septiembre en su piso anual
La autoridad monetaria aceleró las compras en las últimas ruedas, pero septiembre terminaría como el mes de menor acumulación del año
La agenda
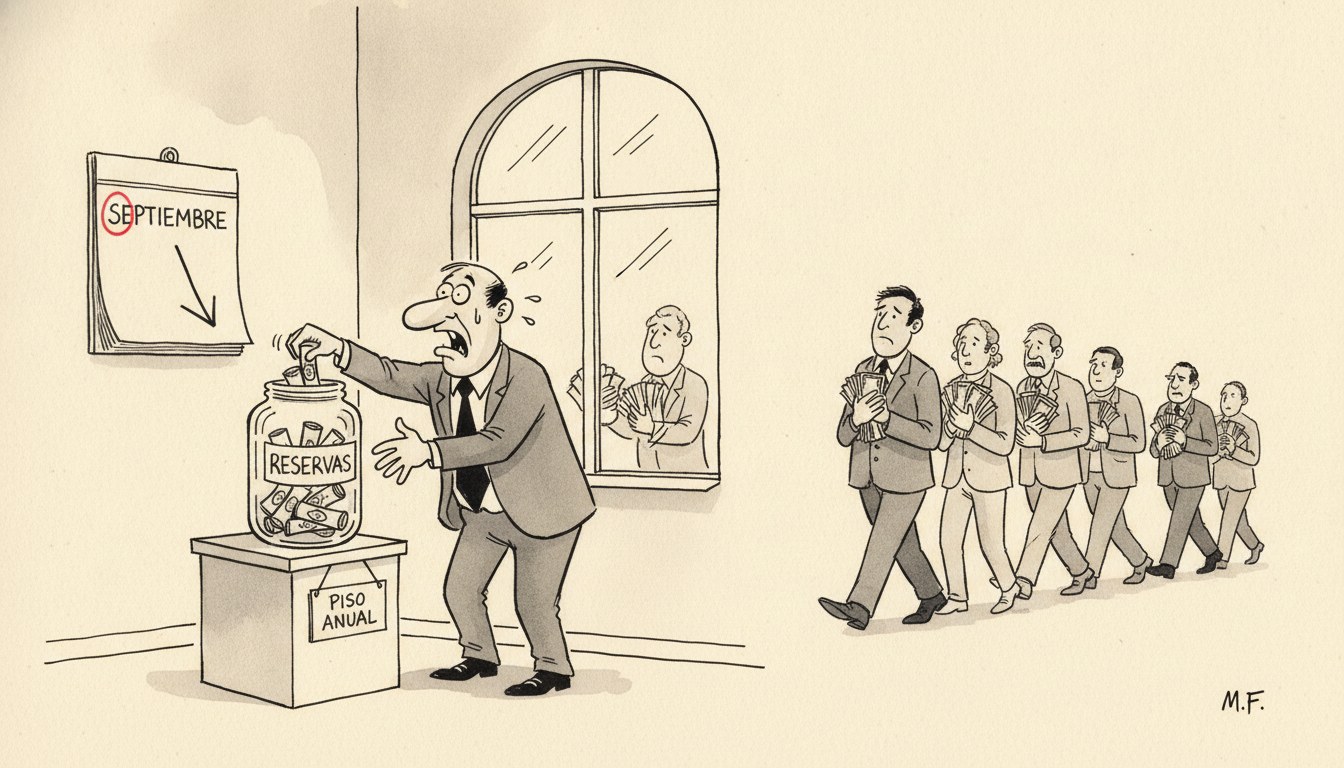
El Banco Central aceleró la compra de dólares en las últimas jornadas de septiembre, pero el mes cerraría igual como el de menor nivel de adquisiciones de todo el año. El dato combina dos movimientos que a primera vista parecen contradictorios: una reacción de última hora del organismo monetario para engrosar reservas, y un resultado mensual que, pese a ese esfuerzo, queda por debajo de cualquier otro mes del año calendario.
La lectura inmediata que ofrece la agenda es la de una entidad que corre de atrás: interviene con más intensidad cuando el resultado agregado ya está condicionado por semanas previas de compras magras. El propio artículo de Infobae enmarca el fenómeno como un indicador de la dinámica reciente de acumulación de reservas del Banco Central, sin que la nota fuente precise aún los montos exactos de intervención diaria ni el detalle sectorial de la oferta de divisas que explica el freno. Ese es el hecho verificado con el que trabaja esta columna: aceleración puntual, piso anual de compras netas.
El análisis liberal
El primer punto a aclarar, porque la jerga cambiaria confunde más de lo que aclara, es qué significa “comprar dólares” para un banco central: la autoridad monetaria emite pesos (o usa pesos ya en su poder) para adquirir divisas que ingresan al mercado por exportaciones, préstamos o inversión, con el objetivo declarado de sostener el nivel de reservas internacionales. Que esa compra se acelere en las últimas ruedas del mes y aun así cierre en el mínimo anual no es un dato aislado: es la fotografía de un mercado cambiario donde la oferta genuina de divisas —la que no depende de la intervención oficial sino de que alguien decida vender sus dólares a un precio dado— se retrae.
Hayek, en El uso del conocimiento en la sociedad (1945), explica que el precio es el mecanismo por el cual se transmite información dispersa que ningún planificador puede reunir por sí solo. El tipo de cambio es, en ese sentido, un precio como cualquier otro: informa si conviene liquidar exportaciones hoy o esperar, si conviene atesorar divisas o desprenderse de ellas. Cuando la oferta se retrae pese a que el comprador oficial acelera su ritmo de adquisición, la señal que emite el mercado es clara: al precio vigente —fijado, administrado o acotado por el propio Banco Central— no aparece suficiente oferta espontánea. Eso no es un fallo de gestión operativa; es la consecuencia esperable de intervenir un precio en lugar de dejar que ajuste libremente.
Mises, en La acción humana (1949, cap. XVII), analiza el dinero como el bien de intercambio más aceptado y advierte que toda manipulación del valor de la unidad monetaria —incluida la intervención cambiaria sostenida— introduce una discrepancia entre lo que el mercado valora y lo que la autoridad decide comunicar mediante el precio oficial. Esa discrepancia no desaparece por decreto: se traslada a la cantidad, y la cantidad que se retrae aquí es la oferta de divisas dispuesta a venderse al tipo de cambio vigente.
Knight, en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII), distingue el riesgo probabilizable —asegurable, calculable con series históricas— de la incertidumbre genuina, que no admite ese cálculo. Quien decide si liquida sus dólares hoy o los retiene no está apostando a un riesgo cambiario ordinario: está lidiando con la incertidumbre sobre si el esquema cambiario vigente se sostiene, se ajusta o se abandona en los próximos meses. Esa incertidumbre —no el “humor” del mercado, expresión vacía que no explica nada— es la que retrae la oferta incluso cuando el comprador oficial aprieta el acelerador.
Conviene enumerar las lecturas rivales antes de quedarse con una. Una primera lectura, favorable al organismo, sostendría que la aceleración de las últimas ruedas demuestra capacidad de gestión activa y que el piso anual responde a un factor estacional —menor liquidación de agroexportadores fuera de la cosecha gruesa— ajeno a la política cambiaria. Una segunda lectura, intermedia, diría que ambos fenómenos son independientes: la aceleración reciente sería genuina y el piso mensual, un artefacto de comparación contra una base alta de meses previos. Descarto la primera porque la estacionalidad agrícola es un dato conocido de antemano por cualquier planificador y no explica por qué la reacción llega recién sobre el cierre del mes, cuando el patrón de retracción ya era visible. Descarto la segunda porque la nota de agenda enmarca explícitamente el resultado como el menor del año en términos absolutos, no relativos a una base de comparación: el propio dato descarta el artefacto estadístico. La lectura que sostengo —oferta genuina retraída por incertidumbre sobre la sostenibilidad del esquema cambiario vigente, parcialmente compensada por intervención oficial de último momento— es la que mejor explica por qué acelerar la compra no alcanzó para evitar el piso anual.
Aquí austriacos y Chicago no divergen demasiado en el diagnóstico, pero sí en el énfasis. La tradición austriaca, con Rothbard en ¿Qué le ha hecho el gobierno a nuestro dinero? (1963), pondría el acento en que cualquier intervención sobre el tipo de cambio distorsiona el cálculo de quien decide vender o retener divisas, y que la solución de fondo pasa por eliminar la discrecionalidad sobre el precio de la moneda. Friedman, desde Chicago, en El rol de la política monetaria (1968), enfatizaría en cambio que el problema no es la intervención en sí sino la discrecionalidad errática: una regla monetaria previsible reduciría la incertidumbre que hoy retrae la oferta, aunque sin necesariamente eliminar el rol del banco central como comprador.
Quién gana y quién pierde
Quien retiene divisas en lugar de liquidarlas gana margen de maniobra: conserva la opción de vender más adelante si el esquema cambiario se ajusta, sin resignar hoy ese valor a un precio que considera desalineado. Pierde, en cambio, quien depende de una oferta abundante de divisas al tipo de cambio oficial para importar insumos o saldar compromisos en moneda extranjera: encuentra un mercado más estrecho justo cuando más necesita profundidad.
El propio Banco Central queda en una posición ambigua. Gana en la métrica que puede exhibir hacia fin de mes —una aceleración de último momento que atenúa, aunque no revierte, el resultado agregado— pero pierde en la métrica de fondo: la que mide si el esquema cambiario logra atraer oferta espontánea sin necesidad de intervenir cada vez con más intensidad sobre el cierre. Esa asimetría entre el gesto visible y el resultado estructural es, en última instancia, la que paga cualquier régimen cambiario administrado cuando la incertidumbre sobre su continuidad no se despeja.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.