El Presupuesto 2026 pierde sustento y la meta fiscal enfrenta una brecha real
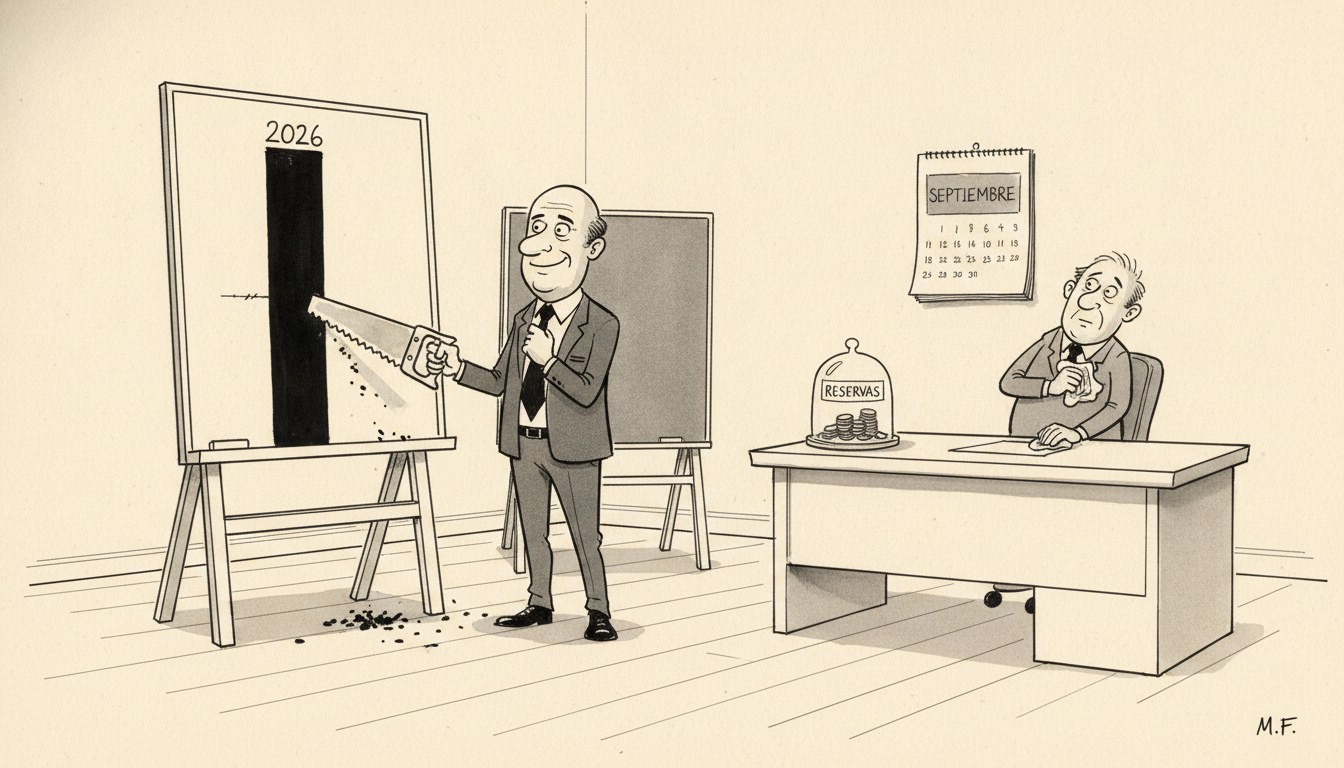
Las proyecciones de crecimiento caen a la mitad del Presupuesto 2026 y el Banco Central cierra septiembre con el menor volumen de compras del año
La agenda
Las consultoras privadas ya anticipan que el crecimiento de la economía argentina en 2026 será menos de la mitad de lo que proyecta el Presupuesto aprobado por el Congreso. La revisión a la baja no es un ajuste marginal de décimas: es una reducción a la mitad del número sobre el que se calcularon los ingresos tributarios, el resultado fiscal y buena parte de los compromisos de gasto para el año próximo. Cuando la proyección de crecimiento se corta al medio, la base imponible sobre la que se recauda IVA, Ganancias y Créditos y Débitos se corta con ella, y el Presupuesto queda construido sobre un número que el propio mercado ya descartó antes de que empiece a regir.
En paralelo, el Banco Central cerró septiembre con la mayor compra de dólares en dos meses, pero con el menor volumen acumulado de todo 2026. Es decir: el mejor mes reciente es, a la vez, peor que cualquier mes anterior del año. Ambos datos —la revisión de crecimiento y la acumulación de reservas— describen la misma economía desde ángulos distintos: una que genera menos actividad de la esperada y que atrae menos dólares genuinos de los que el esquema cambiario necesita para sostenerse sin intervención permanente.
El análisis liberal
El primer punto a establecer es metodológico, no ideológico: un Presupuesto es, en esencia, un ejercicio de cálculo centralizado sobre el futuro de millones de decisiones descentralizadas. Hayek, en El uso del conocimiento en la sociedad (1945), explica que el conocimiento relevante sobre precios, costos y oportunidades de inversión está disperso en la mente de los actores económicos y nunca disponible de forma completa para un planificador, por más recursos técnicos que tenga. El Ministerio de Economía no calculó mal por negligencia: calculó con la información que cualquier organismo central puede tener, que es estructuralmente incompleta. La revisión a la baja no es un error de redondeo, es la confirmación empírica del problema que Hayek describió en términos teóricos setenta años antes de que existiera este Presupuesto.
Knight, en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII), distingue entre riesgo probabilizable —asegurable, calculable con series históricas— e incertidumbre genuina, que no admite ese tratamiento. Proyectar el crecimiento de una economía con historial de inestabilidad macroeconómica, cambios regulatorios frecuentes y dependencia de variables externas no es un ejercicio de riesgo actuarial: es una apuesta bajo incertidumbre genuina que el Presupuesto presenta, sin embargo, con la falsa precisión de una cifra puntual. Esa falsa precisión es la que ahora se derrumba en la revisión de las consultoras.
El segundo eje es fiscal. Buchanan y Wagner, en Democracia en déficit (1977), argumentan que el desequilibrio de las cuentas públicas no es un accidente técnico sino el resultado previsible de los incentivos que enfrenta cualquier gobierno democrático: prometer gasto es rentable en el corto plazo, financiarlo con impuestos visibles no lo es, y la brecha se cierra con deuda o con supuestos optimistas sobre crecimiento futuro. Un Presupuesto que descansa en una proyección que el mercado ya descartó no es una anomalía de este gobierno en particular: es el patrón que Buchanan y Wagner describieron como estructural a la política fiscal democrática. Buchanan, además, en Principios de deuda pública (1958), recuerda que la brecha entre lo proyectado y lo real no desaparece: se traslada en el tiempo, y alguien —contribuyente futuro, tenedor de deuda, usuario de servicios públicos recortados— termina pagándola.
Sobre el frente cambiario, Mises en La acción humana (1949, cap. XXX) sostiene que toda interferencia sostenida sobre un mercado de precios genera acumulación de tensión mientras el precio de intervención se aleje del precio de equilibrio. El menor volumen de compras del Banco Central en el mejor mes del año sugiere que el tipo de cambio de referencia sigue exigiendo un esfuerzo de acumulación que el propio mercado no convalida con oferta genuina de divisas comerciales o financieras: la demanda de cobertura compite con la oferta exportadora en un momento en que la actividad, según la propia revisión de crecimiento, se desacelera.
Acá conviene señalar dónde divergen austriacos y Chicago. La tradición austriaca, con Mises y Hayek, es escéptica de cualquier objetivo numérico fijado por decreto —sea de crecimiento, de reservas o de déficit— porque ningún cálculo centralizado captura la complejidad del proceso de mercado. La tradición de Chicago, en cambio, no rechaza la planificación fiscal por principio: Simons, en Un programa positivo para el laissez faire (1934), admite reglas fiscales y monetarias explícitas como marco de previsibilidad, siempre que sean simples, transparentes y no discrecionales. Para un economista de Chicago el problema del Presupuesto 2026 no sería la existencia de una meta, sino que la meta se construyó sin mecanismos de ajuste automático ante shocks de crecimiento, dejando la corrección librada a la discreción política del momento en que la brecha se vuelva evidente.
Las lecturas rivales de este cuadro merecen enumerarse antes de cerrar. Una primera lectura atribuye la revisión a shocks externos —tasas internacionales, precios de commodities— ajenos a la política doméstica. Una segunda lectura la atribuye al ciclo electoral, que habría inflado el supuesto de crecimiento para mostrar una foto fiscal más favorable en el momento de la presentación del Presupuesto. Descarto la primera como explicación suficiente porque el propio patrón de compras del Banco Central —determinado por decisiones de acumulación y por el nivel del tipo de cambio de referencia, ambos de política doméstica— se deteriora en paralelo, lo que indica que la causa no es exclusivamente externa. La segunda lectura es consistente con lo que Buchanan y Wagner describen como patrón estructural del incentivo político, y es la que mejor explica por qué la revisión aparece recién cuando el Presupuesto ya había sido votado y la corrección política resultaba menos costosa que reconocerla antes.
Quién gana y quién pierde
Pierde el propio Presupuesto como instrumento de previsibilidad: si la proyección de crecimiento que sostiene el cálculo de ingresos y gastos queda desactualizada apenas empieza a regir, cualquier meta de resultado fiscal construida sobre ella pierde el carácter de compromiso verificable y pasa a depender de ajustes discrecionales sobre la marcha. Pierde también el contribuyente y el usuario de servicios públicos, que son quienes terminan absorbiendo, tarde o temprano, la brecha entre lo proyectado y lo efectivamente recaudado, ya sea vía más deuda, más ajuste de gasto o presión tributaria adicional no contemplada originalmente.
Gana, en el corto plazo, la conducción económica del momento en que se presentó el Presupuesto, que evitó el costo político de exhibir un escenario fiscal más austero al momento de la votación en el Congreso. Gana también, de manera relativa, quien anticipó la revisión y ajustó su posición en consecuencia —sea en cobertura cambiaria, en portafolio o en planificación de inversión— antes de que la brecha entre lo proyectado y lo real se hiciera pública. El esquema cambiario, por su parte, no gana ni pierde de forma automática: su sostenibilidad seguirá dependiendo de si la oferta genuina de divisas logra acompañar la demanda de cobertura en un contexto de actividad más débil que la originalmente prevista, algo que el propio patrón de compras del Banco Central en septiembre todavía no confirma.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.