TotalEnergies compromete US$10.000 millones y el capital revela su veredicto
El gigante francés confirma la mayor inversión energética del año en Argentina. El análisis liberal separa la señal de precios de la negociación de privilegios
La agenda
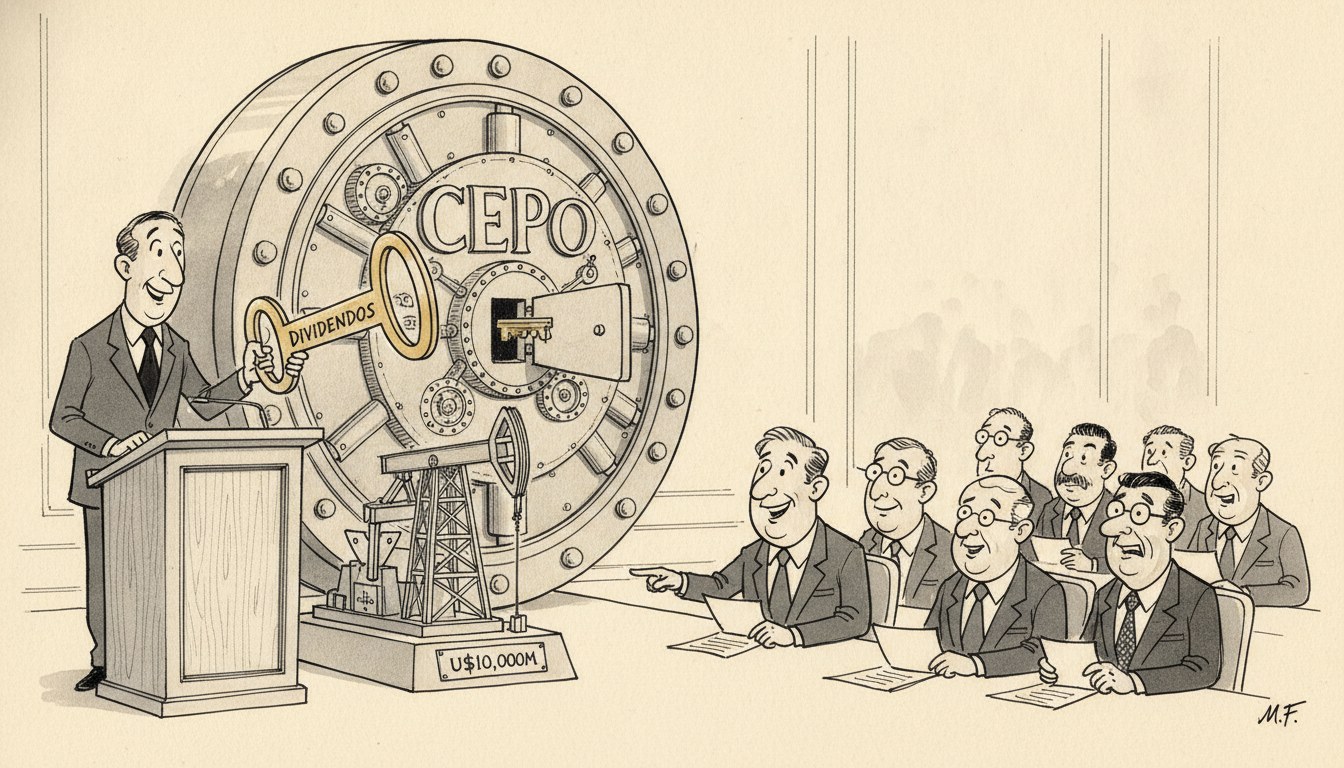
TotalEnergies, el gigante energético francés, anunció durante la Argentina Week en París una inversión de US$10.000 millones para ampliar la producción de petróleo y gas en el país. El anuncio se produjo ante inversores internacionales, con la presencia del presidente Javier Milei, en el marco de una gira orientada a captar capital extranjero para el sector energético.
El CEO de la compañía destacó que el esquema vigente le permite girar dividendos al exterior sin las restricciones que históricamente pesaron sobre el capital extranjero en Argentina. El dato no es menor: la posibilidad de repatriar ganancias es, para cualquier inversor, la diferencia entre un compromiso de capital y una promesa verbal. El anuncio incluye además un proyecto de gas cuyo nombre fue elegido personalmente por el presidente Milei, un detalle que conecta el anuncio empresarial con la narrativa política del gobierno sobre su propia gestión económica.
El análisis liberal
El hecho central no es la cifra comprometida —relevante para cualquier balanza de pagos, pero que no explica por sí sola la decisión— sino la condición bajo la cual esa cifra se comprometió: la garantía de poder girar dividendos. La tradición liberal, en su reflexión sobre el cálculo económico, sostiene que la acción racional requiere un marco de propiedad estable sobre el cual proyectar flujos futuros; sin esa certeza, cualquier proyección de retorno es pura conjetura, y el capital que exige certeza simplemente no llega. Lo que TotalEnergies compró con su anuncio no fue solo gas y petróleo: fue la posibilidad de calcular.
Existe además una distinción conceptual relevante entre riesgo —probabilizable, asegurable, incorporable a un balance— e incertidumbre genuina, que no se puede asegurar porque no hay distribución de probabilidad conocida. Durante años, el cepo cambiario y las restricciones a la remisión de utilidades convirtieron la rentabilidad de cualquier inversión energética en Argentina en una incertidumbre de ese tipo: no importaba cuán buena fuera la productividad del pozo, nadie podía calcular si el dividendo generado sería jamás un dividendo cobrable. La garantía actual de giro de utilidades no elimina el riesgo geológico ni el de precios internacionales —esos son inherentes a cualquier inversión petrolera en cualquier país—, pero convierte un riesgo político antes incalculable en una variable que el mercado sí puede precificar.
El sistema de precios, según la tradición liberal, funciona como una red que transmite información dispersa sin que nadie necesite conocer la causa original de cada señal. El anuncio de TotalEnergies es, en ese sentido, un precio: la decisión de comprometer capital a esa escala transmite al resto del mercado internacional información sobre la calificación de riesgo-país que ningún comunicado oficial podría igualar en credibilidad, precisamente porque compromete dinero propio y no palabras ajenas.
Ahora bien, conviene enumerar las lecturas rivales antes de quedarse con una. La primera lectura, la oficialista, es la que ya aparece en la cobertura: el anuncio como validación externa del rumbo económico. La segunda lectura, más cautelosa, advierte que un solo anuncio no constituye una tendencia y que el verdadero test llegará cuando el capital comprometido se traduzca en desembolsos efectivos y sostenidos en el tiempo.
Quién gana y quién pierde
Gana, en primer lugar, el propio esquema de reglas que permitió el anuncio: cada nuevo compromiso de capital extranjero refuerza la credibilidad de la garantía de giro de dividendos y reduce el costo de financiamiento para la próxima inversión que busque ingresar al país. Gana también el sector energético argentino en su conjunto, que recibe una señal de calificación de riesgo difícil de comprar con comunicados oficiales.
Pierde, al menos en el corto plazo, cualquier esquema alternativo que dependiera de restricciones cambiarias o de controles sobre la remisión de utilidades como herramienta de política económica: el episodio demuestra que esas restricciones, lejos de proteger reservas, ahuyentaban precisamente el capital que hoy se busca atraer. Pierde también la narrativa que reduce el anuncio a un gesto político sin sustento, porque el desembolso de capital propio es una apuesta cuya verdadera prueba se dará recién cuando los desembolsos efectivos confirmen —o desmientan— la señal inicial.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.