La banda cambiaria toca su límite y el Gobierno apura una reforma de capitales
El dólar mayorista marca la mayor brecha con el techo de la banda, el riesgo país cae por el rebote de Brasil y el Ejecutivo envía al Congreso una reforma del mercado de capitales
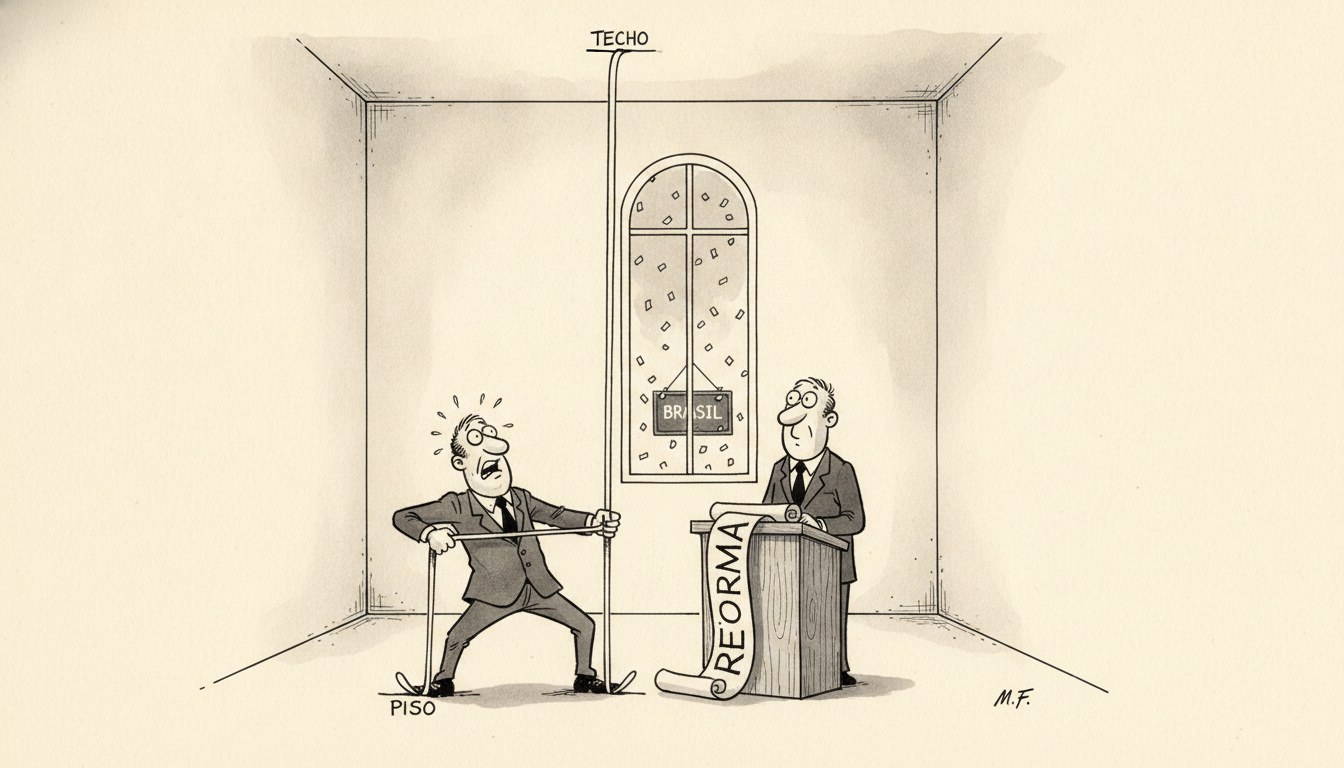
La agenda
El dólar mayorista alcanzó este lunes la mayor distancia registrada en 2026 respecto del techo de la banda cambiaria, con la city atenta a las compras del Banco Central dentro del esquema de flotación administrada. El mismo día, el dólar blue y el oficial cotizaban en los tableros habituales de la city porteña en una jornada marcada por la tensión cambiaria y la expectativa sobre la intervención oficial.
En paralelo, el humor financiero regional mejoró: las acciones argentinas treparon y el riesgo país cayó, en lo que los operadores denominaron “efecto Brasil”, cortando una racha negativa previa. En ese contexto, el Gobierno anunció que enviará al Congreso un proyecto para reformar el mercado de capitales, con puntos que incluyen cambios en el régimen de oferta pública, nuevos instrumentos y modificaciones al rol de los reguladores del sistema bursátil. Los tres hechos conviven en la misma semana: una banda cambiaria bajo presión, un rebote de activos originado en un contagio favorable desde Brasil, y una reforma regulatoria que el Ejecutivo presenta como estructural.
El análisis liberal
Conviene separar los tres fenómenos antes de buscarles una relación causal, porque la tentación de leerlos como una secuencia única —presión cambiaria, pánico, reforma como respuesta— es la lectura más fácil y no necesariamente la correcta.
Empecemos por la banda cambiaria. Un esquema de banda es, en su estructura, un control de precios con dos pisos móviles en lugar de uno fijo: el Estado define un rango dentro del cual el precio del dólar puede moverse libremente, pero fuera del cual interviene para sostenerlo. Mises, en La acción humana (1949, cap. XXX, sobre la interferencia con la estructura de precios), es categórico respecto de cualquier variante de control de precios: el precio de mercado condensa información sobre oferta y demanda reales, y cuando el Estado fija un límite artificial, no elimina la tensión subyacente, solo la desplaza. Que el dólar mayorista marque la mayor distancia del año con el techo de la banda no es una anomalía dentro del esquema: es la banda mostrando, en el momento de mayor tensión, qué tan lejos está el tipo de cambio “autorizado” del que el mercado estaría dispuesto a convalidar sin intervención.
Hayek, en El uso del conocimiento en la sociedad (1945), agrega la pieza que falta: el sistema de precios funciona como una red de telecomunicaciones que coordina decisiones dispersas sin que nadie necesite conocer la causa última de cada movimiento. Cuando se fija un corredor cambiario, se poda deliberadamente esa señal en sus extremos. El resultado no es estabilidad: es una acumulación de la información que el precio no pudo transmitir, que reaparece después en forma de brecha, expectativas de devaluación o intervenciones cada vez más costosas para el Banco Central.
El rebote de acciones y la caída del riesgo país son un fenómeno distinto y conviene no confundirlo con un éxito de política doméstica. Knight, en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII), distingue entre riesgo probabilizable —asegurable, calculable— e incertidumbre genuina, no cuantificable ex ante. El riesgo país es, en gran medida, una medida de incertidumbre sobre la capacidad y voluntad de pago soberana; cuando ese índice cae por un contagio regional favorable —el “efecto Brasil”— lo que baja es la incertidumbre percibida sobre la región en su conjunto, no necesariamente la incertidumbre específica sobre los fundamentos argentinos. Atribuirle ese rebote a una mejora estructural local sería confundir correlación importada con causa doméstica.
Queda la reforma del mercado de capitales. Aquí es donde austriacos y Chicago divergen en el énfasis, y conviene decirlo con las dos posiciones en su mejor versión. Un austriaco pondría el acento en si la reforma amplía genuinamente la libertad contractual y reduce barreras de entrada: Rothbard, en Poder y mercado (1970, cap. 4), sostiene que un monopolio dañino para el consumidor solo puede sostenerse mediante privilegio estatal —licencias, concesiones forzosas, barreras regulatorias— y que la verdadera reforma liberalizadora es la que desmonta esos privilegios, no la que los reemplaza por otros nuevos bajo otro nombre. Un economista de Chicago, en cambio, pondría el acento en los incentivos del propio proceso regulatorio: Stigler, en La teoría de la regulación económica (1971), muestra que las agencias reguladoras tienden a ser capturadas por los sectores que dicen regular, de modo que toda reforma regulatoria debe evaluarse no por su texto sino por quién participó de su diseño y quién se beneficia de los nuevos requisitos de entrada.
Quién gana y quién pierde
Gana, en lo inmediato, el Banco Central en su margen de maniobra discursivo: puede presentar la tensión del mayorista contra el techo de la banda como parte del funcionamiento normal del esquema, aun cuando esa tensión sea precisamente el síntoma que el esquema debería evitar. Pierde, en cambio, cualquier actor que haya tomado la banda como una garantía dura de estabilidad: cuanto más se acerca la cotización al límite superior, más caro resulta para el Estado sostener ese límite y más se parece la intervención a una apuesta contra el propio mercado que dice coordinar.
En el plano financiero, ganan los tenedores de activos argentinos que se beneficiaron del contagio regional, aunque ese beneficio dependa de una variable —el humor hacia Brasil— que el Gobierno argentino no controla y que puede revertirse con la misma velocidad con que apareció. Pierde quien confunda ese alivio importado con una validación de la política económica local, porque el día que el “efecto Brasil” se apague, la pregunta sobre los fundamentos propios volverá sin el amortiguador regional.
En la reforma del mercado de capitales, el resultado todavía está abierto y depende de un detalle no menor: si el proyecto reduce barreras de entrada y amplía la competencia entre instrumentos y plataformas, ganan los ahorristas y las empresas que hoy encuentran costoso financiarse en el mercado local. Si, en cambio, el diseño final termina moldeado por los actores ya establecidos del sistema bursátil —bajo la lógica de que quien participa del armado de una regulación suele ser quien mejor sabe usarla a su favor—, el que pierde es el inversor pequeño y la competencia genuina, mientras el cambio se presenta como apertura sin serlo del todo.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.