La caída del déficit con Brasil esconde un parate, no una mejora genuina
El derrumbe de importaciones redujo 91% el rojo comercial bilateral en septiembre. El análisis liberal distingue ajuste sano de contracción forzada
La agenda
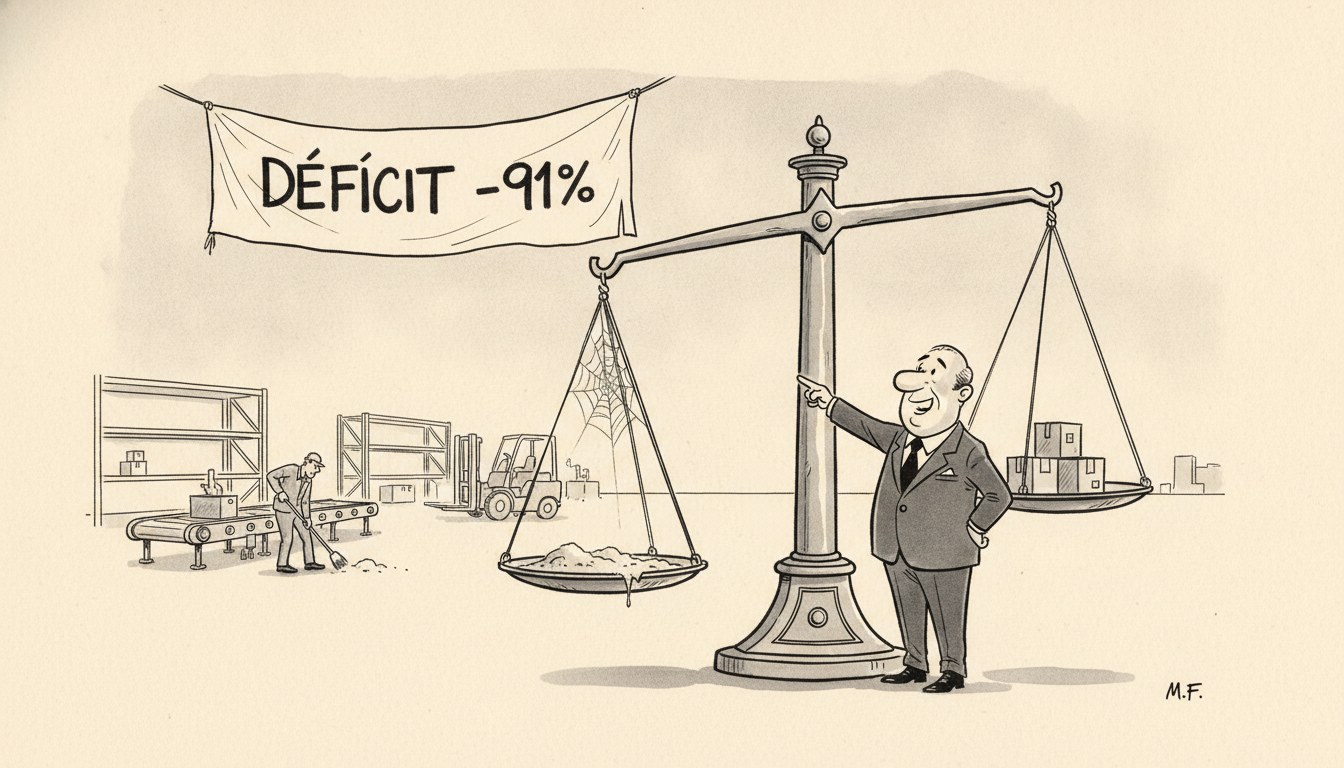
El déficit comercial bilateral con Brasil se redujo 91% en términos interanuales durante septiembre, según el reporte difundido por Ámbito. La causa inmediata que identifica la nota no es un salto exportador argentino, sino un derrumbe de las importaciones provenientes del socio comercial: la Argentina compró sustancialmente menos bienes brasileños que un año atrás, y esa menor compra es la que achicó el rojo bilateral.
El dato es relevante porque Brasil es históricamente uno de los socios comerciales con mayor volumen de intercambio de la Argentina, y el déficit bilateral suele leerse como termómetro de la actividad industrial local, en particular de sectores como autopartes, maquinaria agrícola y bienes de capital que dependen de insumos importados del país vecino. Una reducción de esa magnitud en el desequilibrio, lograda por el canal de las compras y no por el de las ventas, abre la pregunta que la propia nota plantea sobre los factores que explican el derrumbe importador, sin que la fuente consignada precise aún el desagregado sectorial ni el comportamiento específico de las exportaciones argentinas hacia Brasil en el mismo período.
El análisis liberal
Conviene empezar por lo que el dato no dice antes de interpretar lo que sí dice. Una mejora del saldo comercial puede originarse en dos mecanismos opuestos: que el país exporte más porque produce más valor a menor costo relativo, o que importe menos porque hay menos capacidad de compra. El umbral de referencia de reducción interanual verificado por la fuente proviene del segundo mecanismo, no del primero: es un derrumbe de importaciones, no un salto exportador. Esa distinción es el punto de partida obligado de cualquier lectura seria, porque un déficit que se cierra por contracción de la demanda no es equivalente, en sus consecuencias sobre el bienestar, a uno que se cierra por expansión de la oferta competitiva.
Hayek, en El uso del conocimiento en la sociedad (1945), explica que el sistema de precios funciona como una red de telecomunicaciones: cada precio relativo condensa información dispersa sobre escasez y abundancia que ningún planificador puede reunir por sí solo. Cuando las importaciones de bienes de capital e insumos brasileños caen de manera abrupta, el precio relativo que se mueve con más fuerza suele ser el del crédito y el del tipo de cambio para importar, no el de la eficiencia productiva relativa entre ambos países. Si ese desplome responde a una restricción de acceso a divisas o a condiciones crediticias más duras para financiar compras externas, la señal que emite el mercado no es “Argentina se volvió más competitiva frente a Brasil”, sino “hay menos capacidad de pago para sostener el nivel de intercambio previo”.
Mises, en La acción humana (1949, cap. XX), analiza cómo las restricciones artificiales al crédito y a la disponibilidad de medios de pago alteran la estructura temporal de las decisiones empresariales: una empresa que planificaba reponer stock o renovar bienes de capital importados, y que de pronto no puede acceder al financiamiento o al tipo de cambio para hacerlo, no está optimizando su cadena de valor, está postergando una decisión que tomaría en otras condiciones. La diferencia entre un ajuste de precios relativos y una restricción cuantitativa es exactamente la diferencia entre coordinación voluntaria e intervención, y esa diferencia es la que separa una mejora genuina de una contracción forzada.
Aquí es donde austriacos y Chicago divergen en el enfoque, y conviene decirlo con las dos posiciones en su mejor versión. La tradición monetarista de Chicago, heredera del enfoque monetario de la balanza de pagos de Friedman, leería la caída de importaciones primero como un fenómeno de ajuste de cantidades de dinero y tipo de cambio: si la oferta monetaria se contrajo o el tipo de cambio real se encareció para el importador, el comercio se ajusta por cantidad casi mecánicamente, y el resultado es transitorio hasta que los precios relativos encuentren su nuevo equilibrio. La tradición austriaca, en cambio, pone el acento en que ese ajuste de cantidades no es neutral en el tiempo: mientras dura la restricción, hay empresas que no pueden ejecutar sus planes de producción tal como los habían diseñado, y esa fricción deja cicatrices en la estructura productiva que no se revierten automáticamente cuando el tipo de cambio o el crédito se normalizan. Ambas escuelas coinciden en que el fenómeno es transitorio por naturaleza; discrepan en si esa transitoriedad es costosa o prácticamente gratuita para la economía real.
Lo que ninguna de las dos tradiciones acepta es la lectura más superficial, la que celebra la reducción del déficit como si fuera, sin más, una señal de fortaleza. Un déficit bilateral más chico logrado porque el socio comercial compra menos no es un triunfo de competitividad: es, en el mejor de los casos, un respiro contable que depende de que la restricción que lo produjo se mantenga, y en el peor, el síntoma de una demanda interna y una capacidad importadora debilitadas que tarde o temprano repercuten sobre la actividad de los sectores que dependen de esos insumos.
Quién gana y quién pierde
En el corto plazo, la estadística agregada del déficit bilateral mejora, y eso favorece el relato oficial sobre el frente externo: un rojo comercial más chico con Brasil alivia, al menos en los números, la presión sobre las cuentas externas. Ese alivio es real en términos contables, pero no debería confundirse con una mejora de fondo mientras no se conozca el desagregado sectorial que la propia nota de Ámbito reclama todavía.
Quienes pierden con este patrón son las industrias locales que dependen de insumos y bienes de capital brasileños para sostener su producción: autopartistas, maquinaria agrícola y manufacturas que no fabrican localmente sus componentes ven restringida su capacidad de reposición de stock, y esa restricción, si se prolonga, termina trasladándose a menor actividad y menor empleo en esas cadenas. También pierde, indirectamente, el consumidor final de esos bienes, que eventualmente enfrenta menor oferta o precios relativos más altos cuando la restricción se transmite a lo largo de la cadena de valor.
El verdadero ganador de una mejora genuina del saldo comercial sería el exportador argentino que coloca más bienes en Brasil porque es más competitivo, no el importador que no puede comprar. Hasta que el desagregado disponible no muestre ese canal activado, la lectura más prudente es la que ofrece el análisis liberal: lo que hoy figura como mejora del déficit es, con mayor probabilidad, el reflejo de una demanda importadora restringida antes que de una ganancia de competitividad sostenible en el tiempo.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.