La industria rebota 1,9% pero no borra el derrumbe que la precedió
Industria y construcción mejoraron en agosto sin compensar julio. El balance anual negativo expone el costo real del ajuste de precios relativos
La agenda
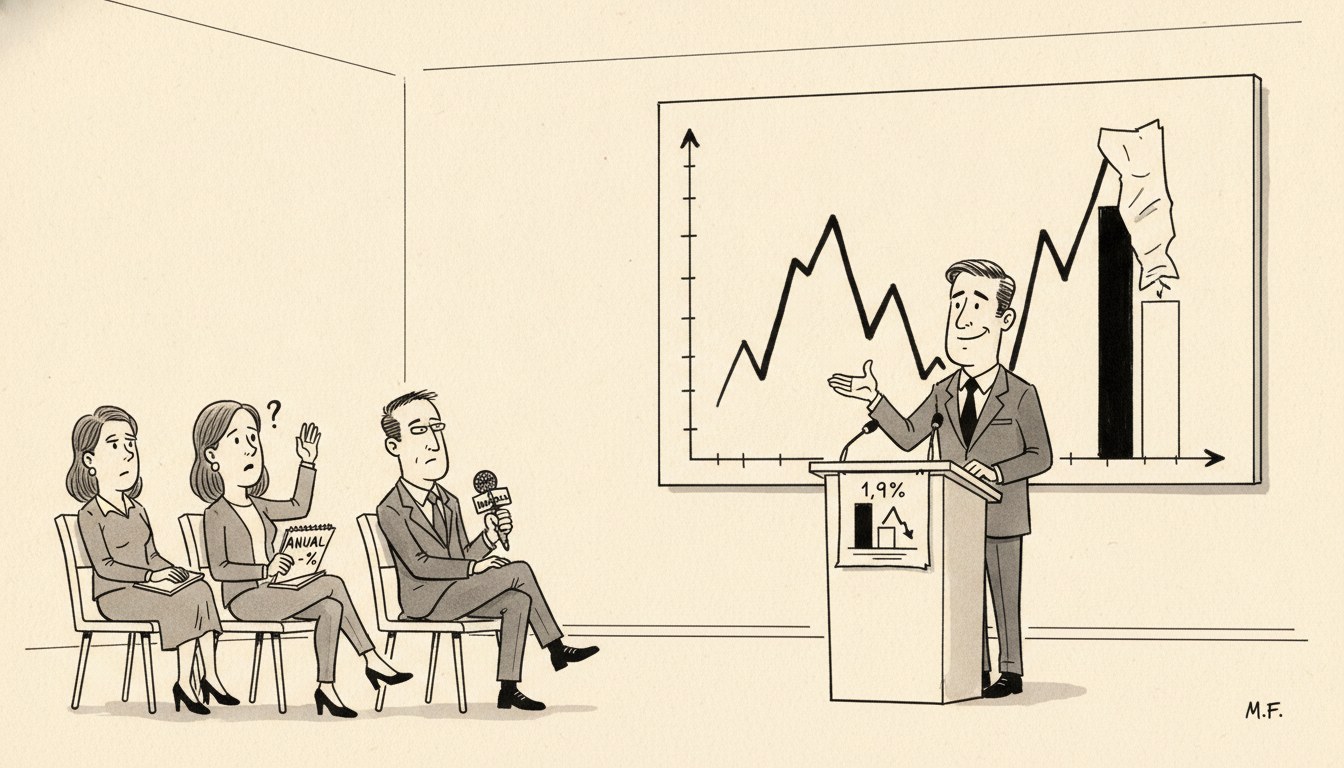
El Índice de Producción Industrial Manufacturero (IPI, el indicador mensual del INDEC que mide el volumen físico producido por la industria fabril) mostró una mejora de 1,9% en agosto respecto de julio, aunque el repunte estuvo lejos de recuperar el derrumbe del mes anterior. La construcción, medida por el ISAC (Indicador Sintético de Actividad de la Construcción), acompañó con un repunte de apenas el nivel de referencia mensual, cortando una racha de dos caídas consecutivas.
El Ministerio de Economía celebró el dato oficialmente: Caputo destacó la mejora industrial, aunque el balance interanual acumulado sigue en terreno negativo. La lectura oficial pone el acento en la variación mensual positiva; la lectura que surge de los mismos datos, en cambio, muestra que ni la industria ni la construcción recuperaron el terreno perdido en los meses previos, y que el nivel de actividad sigue por debajo del que exhibía antes del salto cambiario de julio.
El análisis liberal
El primer problema de este dato no es estadístico sino de encuadre: un rebote mensual sobre una base deprimida no es lo mismo que una recuperación. Si la industria cae con fuerza en julio y sube el umbral de referencia en agosto según consignó Ámbito, el nivel absoluto de producción puede seguir por debajo del punto de partida. Confundir la derivada con el nivel es el error de lectura más común en la comunicación oficial de cualquier gobierno, y no es privativo de este. Hazlitt, en La economía en una lección (1946), advierte precisamente sobre el riesgo de mirar solo el efecto inmediato y visible —el titular del mes— sin rastrear la serie completa de consecuencias que explica por qué se llegó ahí.
¿Por qué cae la industria y la construcción con esta volatilidad tan marcada? La explicación austriaca remite a la teoría del capital y el ciclo. Hayek, en Precios y producción (1931), describe cómo las distorsiones previas en la estructura de precios relativos —típicamente inducidas por expansión monetaria o controles cambiarios insostenibles— generan una mala asignación de capital que tarde o temprano debe corregirse. El ajuste de julio no fue un accidente climático: fue la liquidación de posiciones que se habían montado sobre precios relativos que no reflejaban escasez real. Agosto no es la economía “recuperándose”: es el sistema buscando, con fricción, un nuevo punto de equilibrio entre lo que efectivamente se puede producir y lo que efectivamente se puede vender a esos precios.
La construcción agrega una capa adicional. Es el sector más sensible a la tasa de interés real y al horizonte de planificación empresarial, porque sus proyectos son de larga maduración. Knight, en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII), distingue el riesgo asegurable de la incertidumbre genuina, no probabilizable. Un entorno de volatilidad cambiaria post-devaluatoria como el que describen ambas notas de Ámbito empuja a los desarrolladores hacia la segunda categoría: no es que calculen mal el riesgo, es que no pueden calcularlo en absoluto, y ante la incertidumbre genuina la respuesta racional del empresario no es invertir con cautela sino directamente postergar la decisión. Eso explica por qué el repunte de el umbral de referencia es tan magro comparado con el salto industrial.
Aquí conviene señalar dónde divergen austriacos y Chicago. Para la tradición austriaca, el problema de fondo es que el ciclo de auge y caída fue generado por una distorsión monetaria o cambiaria previa, y la “recuperación” estadística mensual no corrige esa causa raíz: solo mide el rebote mecánico tras el piso. Para la tradición de Chicago, en cambio, el énfasis estaría puesto en si la política monetaria actual logra estabilizar expectativas de precios de forma creíble y predecible; Friedman, en El rol de la política monetaria (1968), sostiene que la política monetaria no puede fijar el nivel de actividad real, pero sí puede —si es consistente— evitar que la incertidumbre nominal agregue ruido innecesario a las decisiones de inversión. Ambas tradiciones coincidirían en algo: ni la industria ni la construcción necesitan un anuncio oficial que las interprete; necesitan reglas de precios relativos estables y predecibles para que el cálculo empresarial —en el sentido que le da Mises en La acción humana (1949, cap. XXVI)— vuelva a ser posible.
Las lecturas rivales de este dato merecen enumerarse antes de concluir. Una primera lectura, la oficial, sostiene que el rebote mensual confirma que el programa económico está funcionando y que la recuperación es cuestión de tiempo. Una segunda lectura, de corte keynesiano, atribuiría la debilidad del repunte a una caída de la demanda agregada que requeriría estímulo fiscal o monetario activo para revertirse. Descarto la primera porque un balance interanual negativo, como reconoce el propio Cronista, no se explica por “tiempo”: se explica por el tamaño de la caída previa, y ningún comunicado cambia esa aritmética. Descarto la segunda porque atribuir la debilidad a falta de demanda ignora que el origen del derrumbe de julio fue un reacomodamiento de precios relativos, no una contracción del gasto; estimular demanda sobre una estructura de capital todavía mal asignada no acelera el realineamiento, lo posterga.
Quién gana y quién pierde
Gana, en el relato político de corto plazo, el equipo económico: un dato mensual positivo permite al ministro Caputo mostrar una narrativa de reactivación en momentos en que necesita sostener expectativas. Ganan también, de modo más concreto, las empresas industriales y constructoras que lograron sobrevivir el derrumbe de julio con capital propio: cada punto de rebote mensual, aunque parcial, mejora su facturación relativa frente a competidores que no resistieron el ajuste.
Pierden los trabajadores de la construcción y la industria que ya fueron desvinculados durante la contracción previa: para ellos, un repunte de el umbral de referencia o el umbral de referencia mensual no revierte una pérdida de empleo ya consumada, y la recomposición del nivel de actividad —cuando ocurra— rara vez reabsorbe de inmediato a quienes salieron del circuito productivo. Pierde también, de forma más difusa, cualquier empresario que haya tomado decisiones de inversión de mediano plazo confiando en una estabilidad cambiaria que la secuencia julio-agosto demostró frágil: ese es el costo de oportunidad invisible que no aparece en ningún índice mensual, pero que Bastiat identificó hace casi dos siglos como lo que no se ve.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.