El Central acelera la compra de reservas mientras el mayorista sigue firme
El BCRA sumó más de USD 1.000 millones en octubre pero el dólar mayorista no cede y el riesgo país resiste cerca de 680 puntos
La agenda
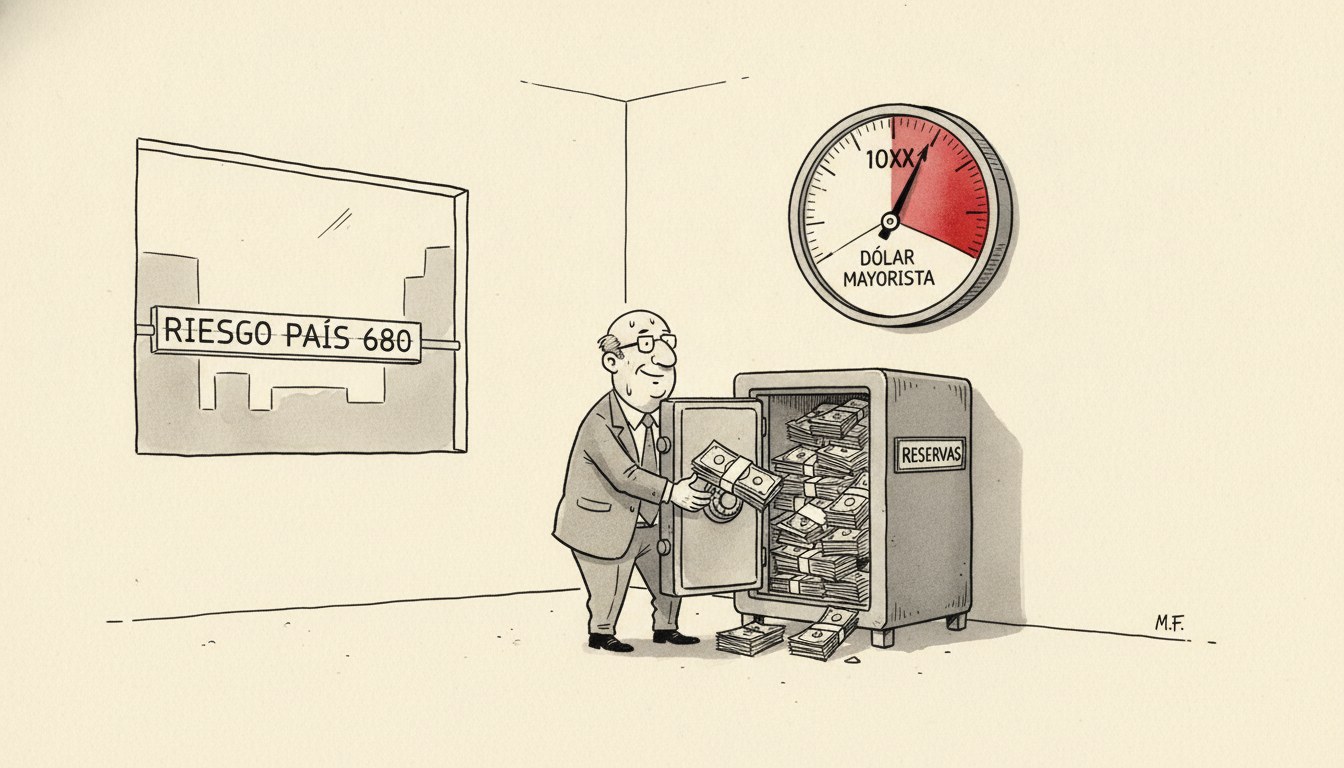
El Banco Central ya compró más de USD 1.000 millones en lo que va de octubre, en lo que la autoridad monetaria presenta como una fase de acumulación de reservas. La noticia llega en simultáneo con un dato que parece contradecir el relato de tranquilidad cambiaria: el dólar mayorista subió por segunda rueda consecutiva y quedó a un paso de los $1.525, lo que llevó al propio Banco Central a buscar acelerar el ritmo de compras para contener la presión.
El cuadro se completa con el frente de la deuda soberana: el riesgo país se ubica cerca de los 680 puntos y los bonos argentinos caen pese a lo que la nota de Ámbito describe como un contexto de alivio internacional en los mercados emergentes. Tres datos que, leídos por separado, podrían contarse como noticias independientes; leídos juntos, describen una tensión: el Central compra dólares con una mano mientras el mercado le exige más tipo de cambio con la otra, y los acreedores externos siguen sin convalidar el riesgo soberano al nivel que el oficialismo necesitaría para sostener el relato de normalización.
El análisis liberal
El primer punto a distinguir es qué significa, técnicamente, que el Banco Central “compre reservas” en un contexto en el que el tipo de cambio mayorista sube. No es un dato neutro: es la evidencia de que, al precio vigente, la demanda de divisas por parte del sector privado y del propio Tesoro supera a la oferta que el mercado genera espontáneamente, y que el Central necesita intervenir para evitar que ese desequilibrio se traduzca íntegramente en una suba más pronunciada. Hayek, en El uso del conocimiento en la sociedad (1945), explica que el precio es el mecanismo que condensa información dispersa sobre escasez relativa sin que nadie necesite conocer sus causas últimas. Cuando el tipo de cambio sube pese a la intervención compradora, el precio está transmitiendo exactamente esa información: que el dólar al valor actual sigue estando por debajo de lo que el mercado considera su valor de equilibrio, y que la demanda represada no se resuelve comprando reservas, sino dejando que el precio haga su trabajo.
Mises, en La acción humana (1949, cap. XX), es todavía más específico respecto del rol de la autoridad monetaria: toda intervención sobre la estructura de precios —y el tipo de cambio es un precio, el precio de la moneda doméstica en términos de divisa extranjera— introduce una discrepancia entre el valor de mercado y el valor administrado, discrepancia que no desaparece sino que se acumula como tensión latente. La compra de reservas no es gratuita: cada dólar que el Central adquiere para contener la presión alcista se paga emitiendo pesos o utilizando pesos ya existentes que de otro modo habrían ido al mercado de cambios directamente, lo que retroalimenta la misma demanda que se busca aplacar. Rothbard, en ¿Qué le ha hecho el gobierno a nuestro dinero? (1963), describe este patrón como el síntoma clásico de un régimen monetario donde la autoridad intenta fijar o administrar el precio de su propia moneda frente al oro o a divisas externas: el intento de sostener una paridad por decreto o por intervención discrecional termina siempre subordinado a la relación real de oferta y demanda, que tarde o temprano se impone.
El riesgo país merece un tratamiento conceptual distinto, porque no es lo mismo que el tipo de cambio. Knight, en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII), distingue el riesgo probabilizable —asegurable, calculable— de la incertidumbre genuina, no cuantificable con probabilidades conocidas. Que los bonos argentinos caigan pese a un contexto internacional favorable, como describe la nota de Ámbito, sugiere que el mercado no está valuando un riesgo cambiario o de liquidez transitorio, sino una incertidumbre de régimen: duda sobre si el programa económico es sostenible en el tiempo, no sobre si habrá o no un sobresalto puntual. Esa distinción importa porque ninguna cantidad de reservas acumuladas resuelve una incertidumbre de régimen; solo la disciplina fiscal y monetaria sostenida en el tiempo, verificable por el propio mercado, reduce esa prima.
Acá conviene enumerar las lecturas rivales antes de quedarse con una. Una primera lectura, favorable al esquema actual, sostendría que la acumulación de reservas es en sí misma una señal de fortaleza: más dólares en el balance del Central reducen la probabilidad de un evento de default técnico y eso debería, con el tiempo, bajar el riesgo país. Una segunda lectura, más keynesiana, diría que la suba del mayorista es estacional o friccional, y que no amerita lectura estructural alguna. Descarto la primera porque confunde stock con flujo: acumular reservas mientras el precio de mercado sigue presionando al alza no es fortaleza, es evidencia de que la demanda subyacente no está siendo resuelta por el mecanismo de precios sino administrada, y administrar no es lo mismo que resolver. Descarto la segunda porque el dato del riesgo país —cayendo pese al contexto internacional favorable, según la propia nota de Ámbito— no es compatible con una lectura puramente friccional: si fuera estacional, el mercado de deuda no debería estar penalizando al mismo tiempo que el mercado de cambios presiona.
Aquí es donde austriacos y monetaristas de Chicago divergen, aunque de forma más matizada de lo que suele presentarse. La tradición de Chicago no objeta la existencia de un banco central ni la gestión de agregados monetarios como tal, sino que insiste en que esa gestión debe ser reglada y predecible, no discrecional. Desde esa óptica, el problema no sería comprar reservas en sí, sino hacerlo como respuesta reactiva a la presión cambiaria del día, sin una regla explícita que ancle expectativas. Los austriacos, en cambio, dudan de que exista una regla administrada capaz de sustituir la información que solo el mercado libre de cambios puede generar. Ambas tradiciones coinciden, sin embargo, en un punto central: la discrecionalidad sostenida en el tiempo, sin anclaje creíble, es la que termina generando la clase de tensión que hoy se observa entre reservas, tipo de cambio y riesgo país.
Quién gana y quién pierde
Gana, en el corto plazo, el Tesoro y el propio Banco Central, que pueden mostrar una foto de acumulación de reservas como señal política de fortaleza, útil de cara a la negociación con acreedores y organismos internacionales. Gana también quien haya comprado dólares antes de esta nueva ronda de presión alcista, porque ve revalorizado su activo en términos de pesos.
Pierde, en cambio, quien sostiene ingresos o ahorros fijados en pesos sin cobertura, porque la suba del mayorista erosiona su poder adquisitivo en términos de divisa dura mientras la autoridad monetaria insiste en que la situación está bajo control. Pierde también el propio relato oficial de normalización: un riesgo país que no cede pese a un contexto internacional favorable es una señal que ningún comunicado de prensa sobre reservas acumuladas puede compensar, porque el mercado de deuda está leyendo algo distinto —y más profundo— que el mercado de cambios.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.