Milei admite desaceleración antiinflacionaria mientras el consumo retrocede
El Presidente reconoce ritmo más lento de desinflación. Supermercados caen tercer mes consecutivo y el consumo masivo acumula baja en 2026
La agenda
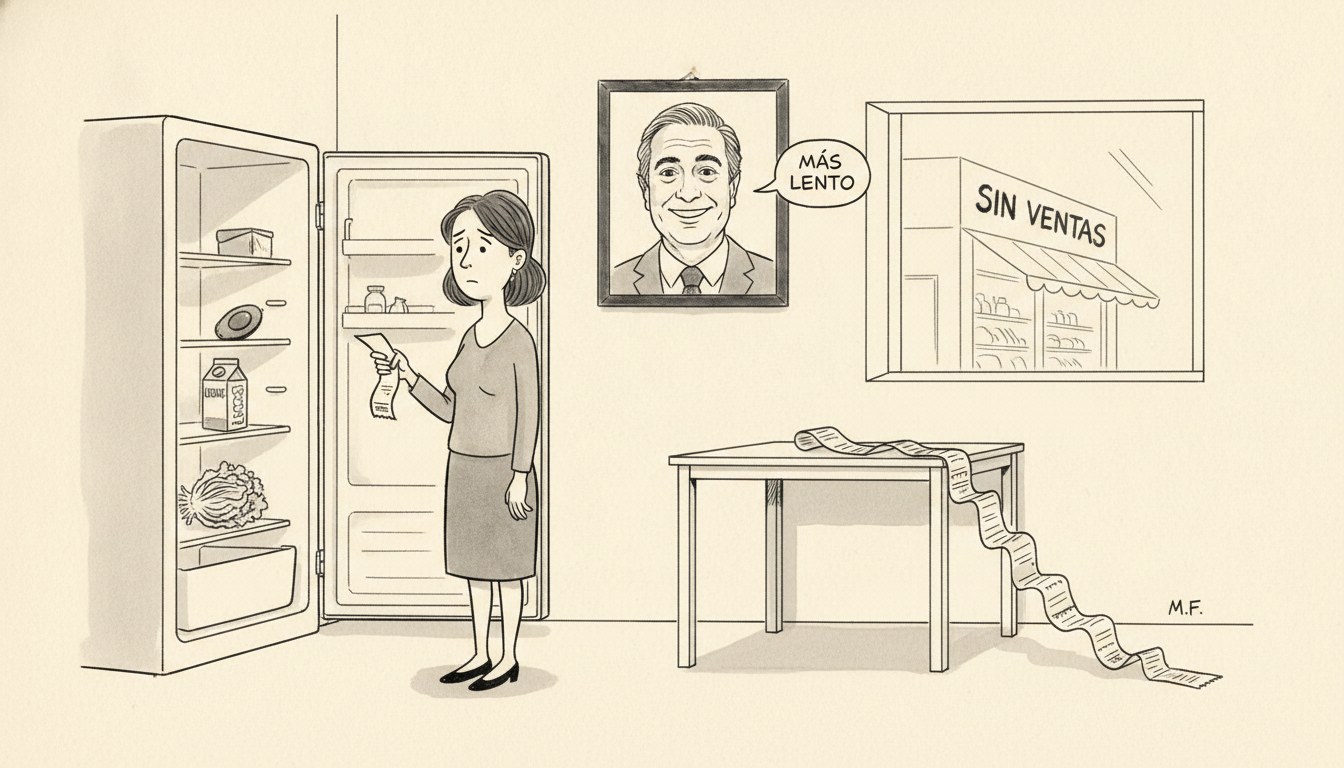
El presidente Javier Milei admitió que “el ritmo al que baja la inflación es más lento” de lo proyectado por su propio gobierno, y en la misma intervención ratificó su frase previa sobre los argentinos que “no llegan a fin de mes”. Es un reconocimiento público de que la trayectoria desinflacionaria no está siguiendo el cronograma que el oficialismo había comunicado como base de su narrativa de éxito macroeconómico.
El dato coincide con una serie de indicadores de consumo que vienen deteriorándose de forma sostenida. Según Ámbito, las ventas en supermercados cayeron por tercer mes consecutivo en agosto. El mismo medio informó que el consumo masivo cayó 1% en septiembre y acumula una baja cercana al 3% en lo que va de 2026. Minuto Uno consignó que las estadísticas del INDEC muestran una caída sostenida del consumo, sin señales de reversión en el corto plazo. El cuadro completo es el de una desinflación que avanza más despacio de lo anunciado conviviendo con una contracción persistente del gasto de los hogares.
El análisis liberal
El primer punto que hay que separar, porque el discurso público los mezcla permanentemente, es la diferencia entre inflación y poder adquisitivo. Son dos variables distintas que pueden moverse en direcciones no coordinadas, y los datos de esta agenda son precisamente un caso de eso: la inflación desacelera —aunque más lento de lo prometido— mientras el consumo sigue cayendo. Esto no es una contradicción ni una anomalía estadística: es exactamente lo que predice la teoría austriaca del ciclo cuando el proceso de ajuste de precios relativos todavía no terminó de depurar las distorsiones previas acumuladas por años de emisión monetaria y controles de precios.
Mises, en La acción humana (1949, cap. XVII), explica que la inflación no es un fenómeno homogéneo de “nivel general de precios” sino un proceso secuencial: el nuevo dinero y las nuevas señales de precios no llegan a todos los sectores y agentes al mismo tiempo. Mientras la inflación general desacelera, los precios relativos siguen reacomodándose, y ese reacomodo golpea con más fuerza a quienes menos margen tienen para sustituir consumo: los sectores de ingresos fijos, que son justamente los que primero resienten la caída en supermercados y consumo masivo que reportan Ámbito y el INDEC.
Hayek, en El uso del conocimiento en la sociedad (1945), agrega la pieza que falta: los precios no son solo números, son la única señal disponible de escasez relativa real. Una caída sostenida en las ventas de consumo masivo no es un capricho de humor social: es información genuina de que los hogares están recalculando su consumo frente a un poder adquisitivo que no logra recomponerse al ritmo que la desinflación prometía. El mercado está transmitiendo, con exactitud, que el ajuste de balances de los hogares argentinos todavía no cerró.
Aquí es donde conviene distinguir explícitamente entre la lectura austriaca y la de Chicago. Para la escuela austriaca, lo relevante no es tanto el nivel de la tasa de inflación en sí, sino la distorsión estructural de precios relativos heredada del período previo de represión monetaria: la desinflación lenta es síntoma de que esa liquidación todavía está en curso, y acelerarla artificialmente con más intervención solo pospone el ajuste. Para la tradición de Chicago, en cambio —y Friedman lo plantea en El rol de la política monetaria (1968)— lo decisivo es la expectativa de inflación futura y su anclaje: si el ritmo de desinflación decepciona respecto de lo anunciado, el riesgo es que las expectativas no se ajusten y la credibilidad de la regla monetaria se erosione, generando un costo de credibilidad independiente del nivel de consumo. Las dos escuelas coinciden en el diagnóstico de fondo —la inflación es un fenómeno monetario que exige disciplina fiscal y monetaria sostenida— pero ponen el énfasis en focos distintos: estructura de precios relativos los austriacos, anclaje de expectativas Chicago.
Las lecturas rivales de este cuadro merecen enumerarse antes de descartarlas. Una primera lectura, de corte keynesiano, sostendría que la caída de consumo es un problema de demanda agregada insuficiente y que requeriría estímulo fiscal o monetario para reactivar el gasto. Una segunda lectura, más política, atribuiría la caída exclusivamente al ajuste fiscal del gobierno actual, como si el deterioro del poder adquisitivo comenzara con esta administración y no fuera la liquidación de un stock de distorsiones acumulado en años previos de emisión y controles. Descarto la primera porque confunde síntoma con causa: estimular la demanda sin resolver la distorsión de precios relativos solo reinyecta el mismo problema que generó la inflación original, como advierte Hazlitt en La economía en una lección (1946) sobre las políticas que atienden el efecto inmediato ignorando la consecuencia de mediano plazo. Descarto la segunda porque ignora la secuencia temporal: la erosión del poder adquisitivo que hoy se mide no nace con el ajuste en curso, sino que es la manifestación tardía de la mala asignación de recursos y el envilecimiento monetario que el ajuste busca corregir, tal como describe Rothbard sobre los ciclos inducidos por expansión artificial de crédito en La gran depresión (1963).
La intervención sobre el proceso de precios —sea vía controles, sea vía estímulo monetario para acelerar la recuperación del consumo— no resuelve la distorsión, la reubica. Lo que el gobierno reconoce como “ritmo más lento” no es un fracaso de la desinflación en sí, sino la manifestación de que el stock de distorsiones de precios relativos heredado es mayor del que la comunicación oficial había anticipado, y que licuarlo lleva más tiempo del prometido.
Quién gana y quién pierde
Pierden, en primer término, los hogares de ingresos fijos y los trabajadores informales, que no tienen margen para sustituir consumo ni acceso a instrumentos de cobertura frente a la pérdida de poder adquisitivo: son ellos quienes sostienen la caída de tres meses consecutivos en supermercados que reporta Ámbito. Pierden también las cadenas minoristas y los proveedores de consumo masivo, que ven contraerse su facturación real en un contexto donde no pueden trasladar plenamente costos ni sostener volumen.
Gana, en el margen, la credibilidad fiscal de mediano plazo si el gobierno sostiene la disciplina monetaria pese al costo político de un consumo deprimido: ese es el apueste implícito de la administración al admitir el dato en lugar de maquillarlo. Pero el costo de esa apuesta lo pagan hoy, de forma concreta y medible, los consumidores que están en la cola de la distribución del ajuste: quienes menos activos tienen para protegerse de la licuación en curso y más dependen del ingreso corriente para llegar a fin de mes, la misma frase que el propio Milei ratificó.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.