El Gobierno vende el 90% de AySA y cierra una era de tarifas políticas
La adjudicación por u$s340 millones pone fin a más de dos décadas de gestión estatal del agua. Quién asume el riesgo y quién lo evitó hasta ahora
La agenda
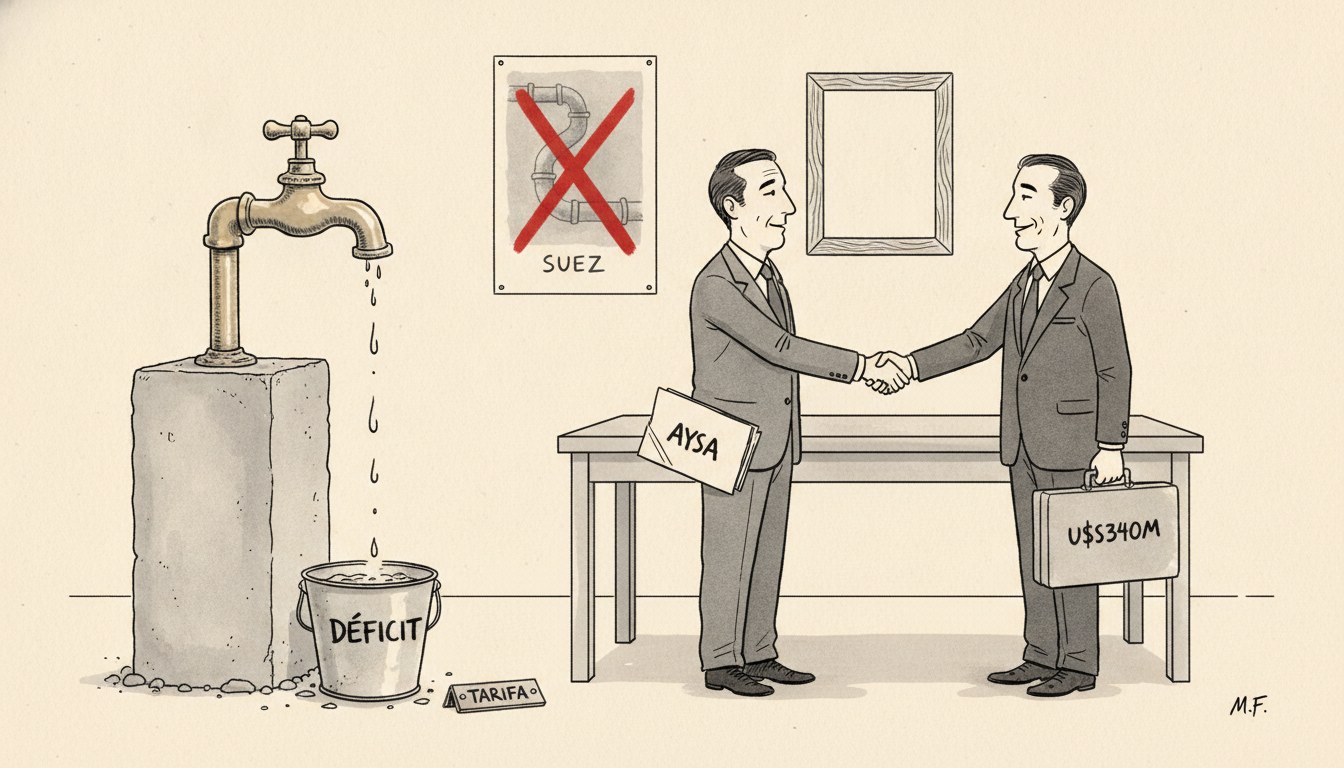
El Gobierno nacional oficializó la venta del 90% de Agua y Saneamientos Argentinos (AySA) y fijó la fecha para firmar la privatización, un paso que formaliza un proceso que el oficialismo venía impulsando desde el inicio de su gestión. La empresa, que presta el servicio de agua potable y cloacas en la Ciudad de Buenos Aires y en numerosos partidos del conurbano bonaerense, había sido renacionalizada tras la rescisión del contrato con la francesa Suez.
La adjudicación se concretó por u$s340 millones, según confirmó el propio Gobierno al anunciar el avance del proceso de privatizaciones. La operación se inscribe en una estrategia más amplia de desprendimiento de activos estatales que la administración de Javier Milei viene ejecutando desde 2024, y que convierte a AySA en una de las piezas de mayor visibilidad pública dentro de ese programa, dado que se trata de un servicio esencial consumido por millones de usuarios de manera directa y cotidiana.
El análisis liberal
El caso AySA no es un episodio aislado: es la reversión de un experimento que el propio registro histórico ya había juzgado. La empresa fue estatizada porque el Estado, como concedente y como regulador simultáneo, consideró que el concesionario privado no cumplía metas de inversión. Pero esa lectura omite una pregunta previa: ¿quién fijaba las tarifas que debían financiar esa inversión? Mises, en La acción humana (1949, cap. XXX), explica que el control de precios —y una tarifa regulada por decisión política es, en esencia, un precio controlado— nunca logra el objetivo declarado: si el precio no cubre el costo de reposición del capital, la inversión se retrae, no por codicia del concesionario sino porque no hay cálculo económico racional que la justifique. Esa discrepancia, no la naturaleza del capital privado, fue la causa de fondo del conflicto con Suez.
La gestión estatal que siguió no resolvió el problema, lo administró con otro costo: el fiscal. Durante casi dos décadas, AySA operó como empresa pública, lo que implica que sus décadas de infraestructura pendiente quedaron financiadas con una mezcla de tarifas subsidiadas y transferencias del Tesoro, sostenidas en última instancia por el contribuyente, haya usado o no el servicio. Hazlitt, en La economía en una lección (1946), advierte sobre la falacia de las obras públicas: lo que se ve es el servicio sostenido sin cortes drásticos de tarifa; lo que no se ve es la inversión en redes nuevas, en reducción de pérdidas de agua y en expansión de cloacas que no se hizo porque los recursos se destinaron a otra cosa o simplemente no existieron porque la tarifa política nunca generó el excedente necesario para financiarlos.
Desde la perspectiva de Public Choice, Buchanan y Tullock (El cálculo del consenso, 1962, cap. 10) ofrecen una central adicional: una empresa estatal que presta un servicio esencial se convierte en un activo político de alto valor para cualquier gobierno, porque permite diferir tarifas por debajo de costo como forma de gestionar el humor social de corto plazo, trasladando la factura real —el deterioro de infraestructura, el agua no facturada, las napas contaminadas por falta de cloacas— a gobiernos futuros o a generaciones futuras de usuarios. La privatización rompe ese incentivo porque obliga a que la tarifa refleje el costo de prestar el servicio con continuidad, no el costo político de no generar protesta esta semana.
Aquí conviene anotar dónde austriacos y Chicago no dicen exactamente lo mismo. La tradición de Chicago, en particular Stigler (La teoría de la regulación económica, 1971), advertiría que el riesgo no desaparece con la sola transferencia de propiedad: si el regulador que fije las tarifas futuras de la AySA privatizada termina “capturado” por el interés del concesionario —negociando aumentos por encima de costo real a cambio de protección regulatoria o barreras de entrada—, la privatización reproduce el problema con otro dueño. Los austriacos, en cambio, ponen el énfasis en que el mecanismo de precios libres y la amenaza de pérdida y quiebra —ausente en el monopolio estatal, que nunca puede ir a la bancarrota porque el Tesoro lo rescata— disciplina al prestador privado de un modo que ninguna agencia reguladora, por bien diseñada que esté, puede replicar. La diferencia no es menor: para Chicago el punto crítico es el diseño del marco regulatorio poscesión; para los austriacos, es la estructura de propiedad y el riesgo de pérdida lo que verdaderamente cambia los incentivos.
Las lecturas rivales de este hecho merecen enumerarse antes de concluir. Una primera lectura, de tono distribucionista, sostiene que el agua es un derecho humano y que su prestación por un privado con fines de lucro generará tarifazos que excluirán a los sectores de menores ingresos. Una segunda lectura, fiscalista, celebra la operación únicamente por el ingreso que representa para el Tesoro, sin preguntarse por la estructura tarifaria futura. Descarto la primera porque confunde el medio —la gestión estatal— con el fin —el acceso al servicio—: el historial de AySA bajo propiedad pública no garantizó cobertura universal ni calidad uniforme, y el “derecho” sin financiamiento genuino es una promesa que alguien más termina pagando con impuestos generales, haya recibido el servicio o no. Descarto la segunda porque reduce una decisión estructural a un ingreso puntual de caja, cuando el verdadero valor económico de la operación —si lo hay— se mide en los próximos veinte años de inversión en redes, no en el cheque de la adjudicación.
Quién gana y quién pierde
En el corto plazo gana el fisco nacional, que incorpora un ingreso extraordinario de capital sin comprometer gasto corriente futuro en subsidios a una empresa deficitaria. Gana también el consorcio adjudicatario, que adquiere un activo con demanda cautiva —el agua no tiene sustituto— y un historial de infraestructura rezagada que, si logra corregir la ecuación tarifaria, puede convertir en flujo de caja previsible durante décadas.
Pierden, en el corto plazo y de manera concentrada, los usuarios actuales si la recomposición tarifaria necesaria para financiar la inversión pendiente se traslada de forma abrupta a la factura, sin un esquema de transición. Y pierde, de manera difusa pero real, cualquier futuro gobierno que pretenda usar la tarifa de agua como variable de ajuste político de corto plazo: esa herramienta, que administraron sucesivos gobiernos durante casi dos décadas, deja de estar disponible. Si el marco regulatorio que se fije en el contrato de concesión evita la captura que advierte Stigler, el perdedor de largo plazo será la lógica de subsidiar hoy y financiar con deuda implícita de infraestructura mañana. Si no la evita, los usuarios habrán cambiado un monopolio estatal sin disciplina de pérdidas por un monopolio privado con protección regulatoria, y el problema de fondo —quién paga la inversión que no se hizo en dos décadas— seguirá sin resolverse.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.