El Tesoro busca estirar plazos para refinanciar $11 billones de deuda
Economía enfrenta vencimientos de corto plazo y apuesta a extender duración. El análisis liberal sobre qué revela ese roll-over sobre la deuda pública
La agenda
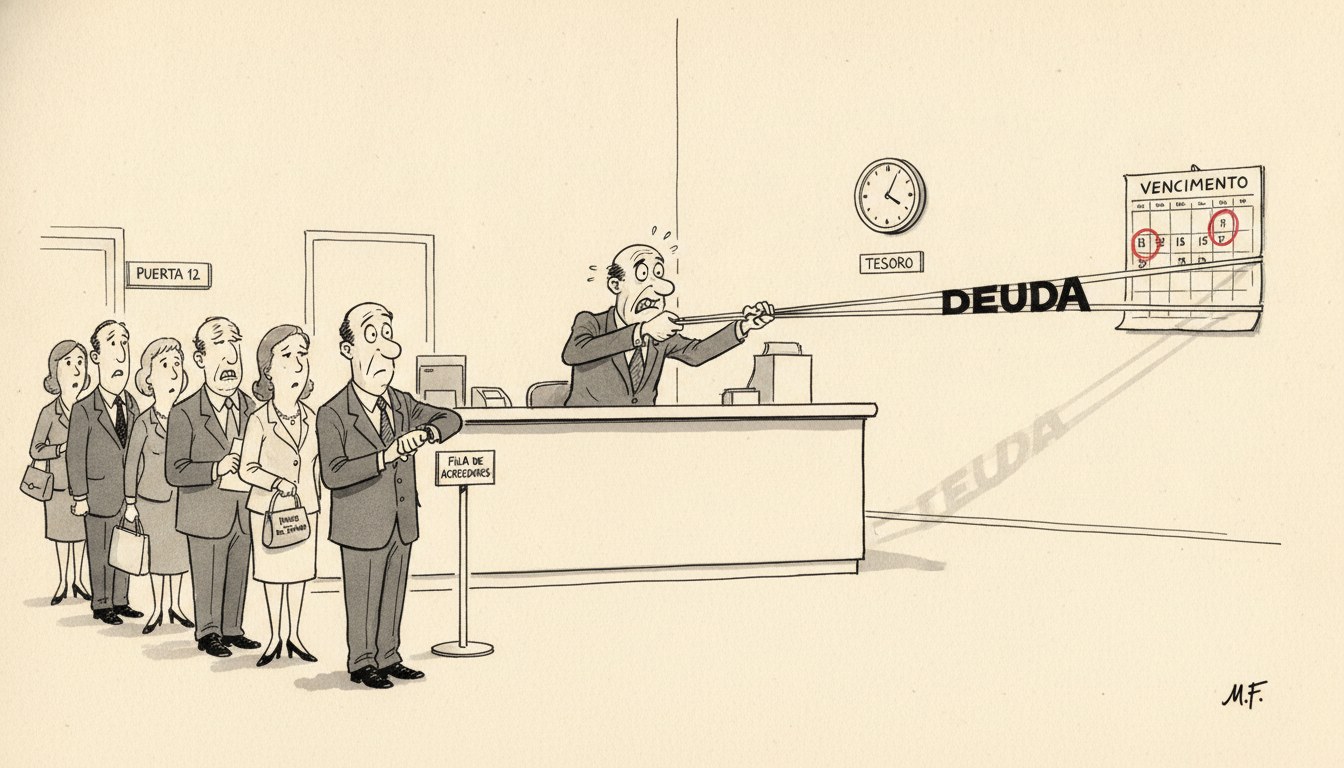
El Ministerio de Economía afronta un vencimiento de deuda en pesos por unos $11 billones y buscará renovarlo mediante una licitación que apunte a estirar los plazos de pago, según reportó Ámbito. La estrategia oficial consiste en ofrecer instrumentos de mayor duración para evitar que el stock de vencimientos de corto plazo se concentre en los próximos meses, en un contexto de tasas internacionales elevadas y de necesidad de sostener el financiamiento en moneda local.
La operación se inscribe en el ciclo habitual de roll-over de deuda en pesos que el Tesoro viene sosteniendo mes a mes, donde el objetivo declarado no es reducir el stock de pasivos sino evitar que una porción significativa de ellos caiga en una misma ventana temporal, lo que podría forzar una emisión monetaria de rescate o una renegociación forzosa con los tenedores. La nota de Ámbito no precisa aún la tasa de corte ni la composición de instrumentos ofrecidos, elementos que recién se conocerán al cierre de la licitación.
El análisis liberal
El hecho de que el Tesoro deba “renovar” vencimientos en lugar de cancelarlos con superávit genuino ya dice algo sobre la naturaleza del problema: no se trata de una decisión de gestión financiera aislada sino de la manifestación recurrente de un desequilibrio fiscal que se financia con el ahorro de terceros, renovado una y otra vez. Buchanan y Wagner en Democracia en déficit (1977) sostienen que el déficit público no es un accidente técnico ni el resultado de un shock externo, sino la consecuencia esperable de una estructura de incentivos políticos en la que gastar hoy y pagar después —con dinero de otros— no tiene el mismo costo político que financiar el gasto con impuestos presentes. Cada “estiramiento de plazos” es, en ese sentido, una posposición más del momento en que ese costo deberá asumirse.
Knight, en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII), distingue entre riesgo probabilizable y incertidumbre genuina. Para el tenedor de deuda soberana en pesos, la pregunta de si el Tesoro podrá honrar esos compromisos a su vencimiento no es un riesgo calculable con series históricas estables: depende de decisiones políticas futuras, de la relación entre el Banco Central y el Tesoro, y de la disposición del próximo gobierno a sostener el mismo esquema. Esa incertidumbre, no el riesgo, es la que el mercado le cobra al Estado en forma de tasas más altas o plazos más cortos exigidos por los inversores, obligando al propio Tesoro a salir a pedir explícitamente una extensión de duración.
Desde la perspectiva de Public Choice, Buchanan en Principios de deuda pública (1958) advierte sobre una distinción determinante que suele perderse en el debate público: la deuda pública no es, como los impuestos corrientes, una carga que recae sobre los contribuyentes de hoy, sino un mecanismo por el cual el gasto presente se traslada a los contribuyentes futuros, que no tuvieron voz en la decisión de contraerla. Cada licitación exitosa de “roll-over” no resuelve el problema fiscal: simplemente lo traslada hacia adelante en el tiempo, hacia votantes que todavía no existen como tales en el padrón electoral de hoy.
Mises, en La acción humana (1949, cap. XVII), explica el rol del dinero y el crédito como articuladores de las decisiones intertemporales de ahorro e inversión. Cuando el Estado compite por el ahorro disponible en el mercado de pesos para financiar vencimientos propios, desplaza —por definición— fondos que de otro modo se habrían canalizado hacia el crédito privado, hacia inversión productiva en empresas que generan bienes y servicios valorados por consumidores que pagan voluntariamente. Ese desplazamiento, conocido como crowding out, no aparece en los titulares de la licitación pero es tan real como la tasa de corte misma.
Aquí conviene enumerar las lecturas rivales antes de concluir. Una primera lectura, de corte keynesiano o desarrollista, sostendría que extender plazos de deuda en pesos es una gestión prudente y hasta virtuosa: reduce el riesgo de refinanciamiento de corto plazo y da previsibilidad al mercado, permitiendo sostener el gasto público como motor de demanda agregada sin sobresaltos abruptos. Una segunda lectura, más técnica, diría que el estiramiento de plazos es simplemente una práctica estándar de gestión de pasivos que cualquier tesorería —pública o privada— emplea para suavizar su perfil de vencimientos, sin que eso implique juicio alguno sobre la sostenibilidad de fondo.
Descarto la primera lectura porque confunde el síntoma con la enfermedad: estirar el perfil de vencimientos no resuelve el desequilibrio que generó la necesidad de endeudarse en primer lugar, solo pospone la discusión sobre cómo se cierra ese desequilibrio -con ajuste del gasto, con impuestos más altos o con emisión-. Descarto parcialmente la segunda lectura: es cierto que toda tesorería gestiona su perfil de vencimientos, pero la diferencia central es que una empresa privada que no logra refinanciarse enfrenta la quiebra y la disciplina del mercado, mientras que un Estado soberano con moneda propia siempre tiene la opción de licuar esa deuda vía emisión, una opción que distorsiona el cálculo de riesgo de los acreedores desde el origen y que explica, en parte, por qué la tasa que exige el mercado para prestarle al Tesoro en pesos es estructuralmente más alta que la que exigiría a un deudor sin esa opción de salida.
Quién gana y quién pierde
Gana, en el corto plazo, el equipo económico, que evita el escenario más disruptivo de una licitación desierta o de vencimientos concentrados que forzarían una emisión monetaria de urgencia o una renegociación compulsiva; ese resultado le compra tiempo político y aleja el fantasma de una crisis de roll-over inmediata. Ganan también los bancos y fondos que participan de la licitación con instrumentos de mayor plazo, en la medida en que logren capturar tasas reales atractivas por asumir el riesgo de extender su exposición al Tesoro.
Pierden, de manera difusa pero cierta, los contribuyentes futuros que heredarán el servicio de una deuda que hoy se extiende en el tiempo sin que se resuelva el desequilibrio fiscal de fondo, tal como anticipa Buchanan en Principios de deuda pública (1958). Pierde también el sector privado que compite por el mismo ahorro en pesos y que ve encarecido o restringido su acceso al crédito mientras el Tesoro absorbe una porción creciente del financiamiento disponible. Y pierde, en última instancia, la credibilidad del propio esquema: cada ronda de estiramiento de plazos que no viene acompañada de una corrección del desequilibrio original erosiona un poco más la disposición del mercado a seguir financiando al Estado en su propia moneda, lo que tarde o temprano se traduce en tasas más altas o plazos cada vez más cortos exigidos en la próxima licitación.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.