El mercado repreciona a Brasil tras la reelección de Lula y arrastra al real
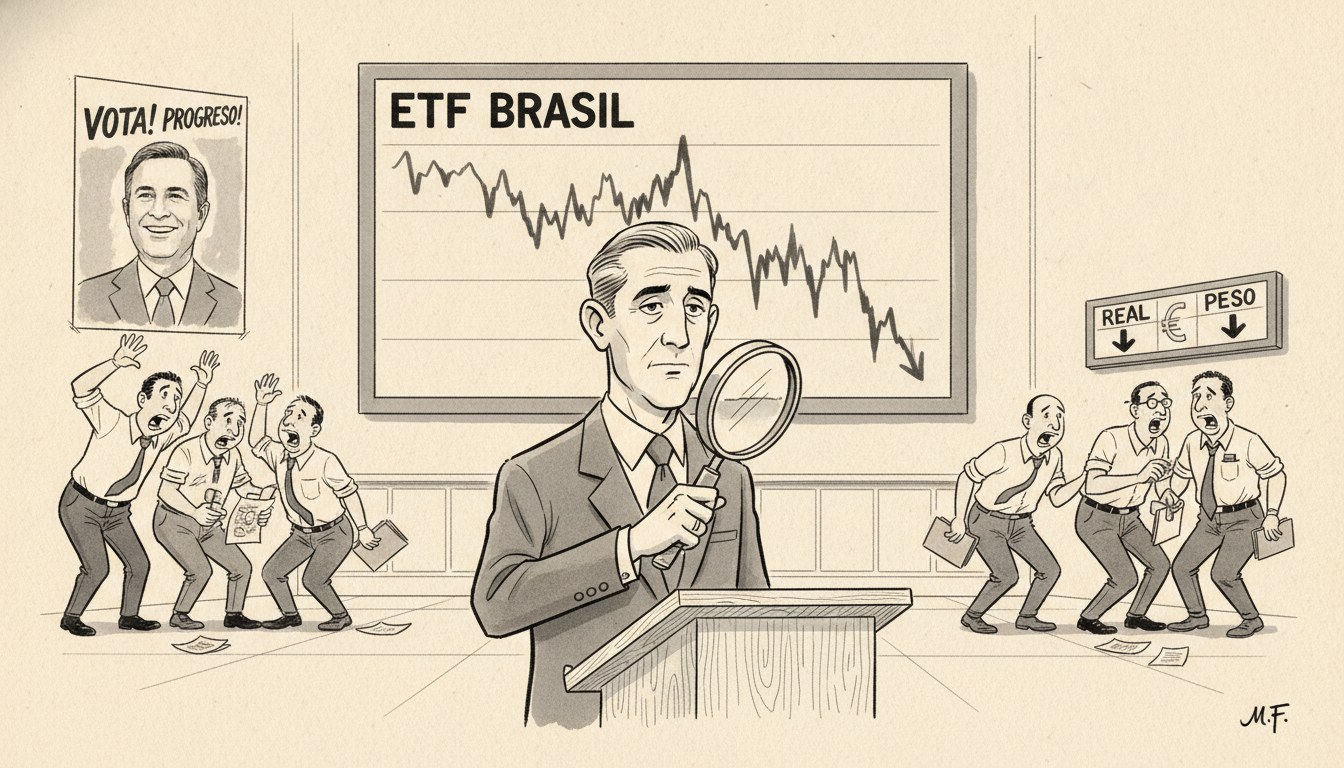
El ETF brasileño cayó hasta 27% y el real quedó bajo presión tras el triunfo de Lula. El análisis liberal evalúa incertidumbre institucional e incentivos fiscales
La agenda
Luiz Inácio Lula da Silva obtuvo su cuarto mandato presidencial en un balotaje que el Cronista describe como un giro histórico, con Jair Bolsonaro rechazando el resultado y abriendo un frente de disputa institucional que se suma a la polarización que ya atraviesa al sistema político brasileño. El resultado reconfigura el mapa de alianzas en la región en momentos en que Argentina negocia su propia inserción comercial y diplomática bajo un gobierno de signo ideológico opuesto.
La reacción inmediata llegó desde los mercados financieros. Según consignó Ámbito, el ETF que sigue a activos brasileños se derrumbó hasta 27% en la primera rueda post-electoral, mientras el real quedó bajo presión devaluatoria. En paralelo, el politólogo Daniel Zovatto planteó en declaraciones a Perfil que el triunfo de Lula abre la posibilidad de que Javier Milei no sea reelecto en Argentina. Esa es una opinión de un analista sobre un escenario político hipotético, no un dato verificado sobre el desempeño económico de ningún gobierno, y se trata aquí como lo que es: el hecho de que alguien lo dijo, no el respaldo de ninguna afirmación propia de esta columna.
El análisis liberal
El desplome del ETF y la presión sobre el real no son un veredicto moral sobre Lula ni sobre el electorado brasileño: son información. Hayek explica en El uso del conocimiento en la sociedad (1945) que el sistema de precios funciona como un mecanismo de telecomunicaciones que condensa en una sola cifra lo que millones de actores dispersos saben sobre el futuro. Cuando ese precio se mueve de forma abrupta, el mercado no está opinando: está repreciando, en tiempo real, la probabilidad de que las reglas fiscales y monetarias bajo las que se calculaban flujos de caja futuros cambien. La caída del ETF es la traducción cuantitativa de una revisión de expectativas, no una profecía autocumplida de colapso.
Esa revisión se explica mejor con la distinción de Frank Knight entre riesgo e incertidumbre en Riesgo, incertidumbre y beneficio (1921, Parte III, cap. VII). El riesgo es probabilizable: se puede asegurar, cubrir, tarifar. La incertidumbre genuina —un cambio de ciclo político con un presidente saliente que rechaza el resultado y un entrante con historial de expansión del gasto público— no se puede probabilizar con la misma precisión, y por eso el capital exige una prima mayor o simplemente se retira mientras se despeja el panorama. La presión sobre el real es exactamente eso: el mercado cambiario descontando una prima de incertidumbre institucional, no haciendo un pronóstico fino sobre el desempeño económico brasileño del año próximo.
Desde la escuela austriaca, Mises en La acción humana (1949, cap. XVII) sostiene que el dinero y su valor de cambio son también precios, sujetos a la misma lógica de expectativas que cualquier otro activo: si los agentes anticipan una política monetaria más laxa para financiar compromisos de gasto, el valor de la moneda cae antes de que ese gasto siquiera se ejecute. El mercado no espera a ver el presupuesto: lo descuenta con el resultado electoral.
El ángulo de public choice completa el cuadro. Buchanan y Wagner, en Democracia en déficit (1977), muestran que el déficit fiscal no es un accidente técnico sino el resultado predecible de incentivos políticos: un gobierno recién reelecto, sin restricción electoral inmediata, enfrenta una tentación estructural a sostener o ampliar el gasto para consolidar coaliciones, no para corregirlo. Buchanan y Tullock, en El cálculo del consenso (1962, cap. 10), agregan que esas decisiones no las toma un elector mediano abstracto sino coaliciones concentradas con capacidad de organización, lo que explica por qué el ajuste fiscal —cuando llega— suele ser el último recurso, no el primero.
Aquí conviene marcar la divergencia entre tradiciones. El énfasis austriaco (Mises, Hayek) pone el acento en la distorsión del cálculo económico y la pérdida de información que genera la incertidumbre regulatoria: el problema es epistémico, el mercado no puede calcular bien bajo reglas cambiantes. La tradición de Chicago y Virginia, vía Knight y Buchanan, pone el acento en los incentivos: no es que falte información, es que los actores políticos responden racionalmente a estructuras de recompensa que premian el gasto de corto plazo sobre la disciplina de largo plazo. Ambas lecturas convergen en el diagnóstico de fondo —la reacción del mercado es racional, no histérica— pero difieren en dónde ubican la causa última.
Existen lecturas rivales que merecen descartarse explícitamente. Una primera lectura atribuye la caída a pánico especulativo de corto plazo, destinado a revertirse en días. Es posible, pero no explica por qué la presión se concentra específicamente en activos brasileños y no en el conjunto de mercados emergentes esa misma rueda. Una segunda lectura sostiene que la caída refleja ruido genérico de mercados emergentes ajeno al resultado electoral: tampoco es consistente con la coincidencia temporal exacta entre el anuncio del resultado y el movimiento de precios reportado por Ámbito. La lectura más parsimoniosa —y la que se sostiene con la evidencia disponible— es que el mercado repreció el riesgo institucional asociado al cambio de ciclo político, en línea con lo que predicen tanto el marco austriaco como el de public choice.
Quién gana y quién pierde
Pierden, en primer lugar, los tenedores de activos brasileños que no cubrieron posiciones antes del resultado: la caída del ETF y la devaluación del real erosionan de forma directa e inmediata el valor de esas carteras. Pierde también el propio gobierno entrante, que arranca su gestión con una prima de incertidumbre institucional ya incorporada en los precios, lo que encarece el financiamiento futuro antes de haber ejecutado una sola medida. El rechazo de Bolsonaro al resultado agrava ese costo, porque añade una capa de riesgo político a la ya existente incertidumbre fiscal.
Ganan, en cambio, quienes anticiparon el movimiento y tomaron cobertura o posiciones cortas antes de la rueda post-electoral: la repreciación abrupta es, para ellos, la materialización de una apuesta informada. También puede beneficiarse, de manera indirecta y acotada, algún sector exportador brasileño favorecido por un real más débil, aunque ese eventual beneficio competitivo queda opacado por el costo financiero general que enfrenta la economía en su conjunto.
Para Argentina, el episodio es sobre todo una advertencia antes que una sentencia: la especulación de Zovatto sobre el futuro electoral de Milei es una opinión, no un dato de mercado, y no debe confundirse con la señal que sí es verificable —la que el propio mercado brasileño emitió sobre el riesgo de cambios abruptos en las reglas fiscales y monetarias. Esa señal, más que cualquier pronóstico político, es la que merece atención de este lado de la frontera.
Los hechos, cifras y citas bibliográficas de esta columna fueron auditados afirmación por afirmación contra sus fuentes primarias declaradas en el texto, bajo supervisión y dirección editorial humana.